También es el mismo “ratio long/short”. En Binance te dan dos números: 2.77 y 1.23. ¿Cuál te crees?
Acabo de revisar una vez, de punta a punta, el funding rate de 851 contratos perpetuos USDT de Binance y, de paso, miré el ratio long/short. Lo más fácil de malinterpretar son exactamente esos dos criterios.
Primero, el funding rate. No lo mires solo por el valor absoluto de la línea de 8 horas: hay que anualizarlo (×3×365). ETH ahora está en -0.00699%/8h; anualizado es -7.65%. El funding negativo significa que los shorts le pagan al long. BTC +0.00672%/8h; anualizado +7.36%. El tercer dígito decimal: anualizado equivale a ~7 puntos. Esto es, literalmente, el costo de mantener posiciones.
En todo el mercado, vale la pena mirarlo de una vez: de los 851 perpetuos USDT, 116 tienen funding negativo (13.6%); 483 tienen funding positivo; el resto es cero. La mediana anualizada es +5.48%, pero el promedio es -4.22%. La razón es que valores extremos como ASTR (-1178%), CVC (-1108%) e HIVE (-742%) arrastran el promedio hacia abajo. Usar el promedio para describir “el sentimiento del mercado” es como dejar que unas pocas monedas con muy poca liquidez representen a todo el mercado.
Los funding rates extremos tampoco son necesariamente una buena oportunidad: hay 23 con valor absoluto anualizado ≥100% (15 negativos y 8 positivos). Se concentran principalmente en monedas de baja liquidez y en proyectos nuevos. Un funding alto indica que alguien está pagando con urgencia para salir o arrebatando posición; y en esos activos, la profundidad de mercado es del mismo orden de magnitud que el costo de entrar y salir.
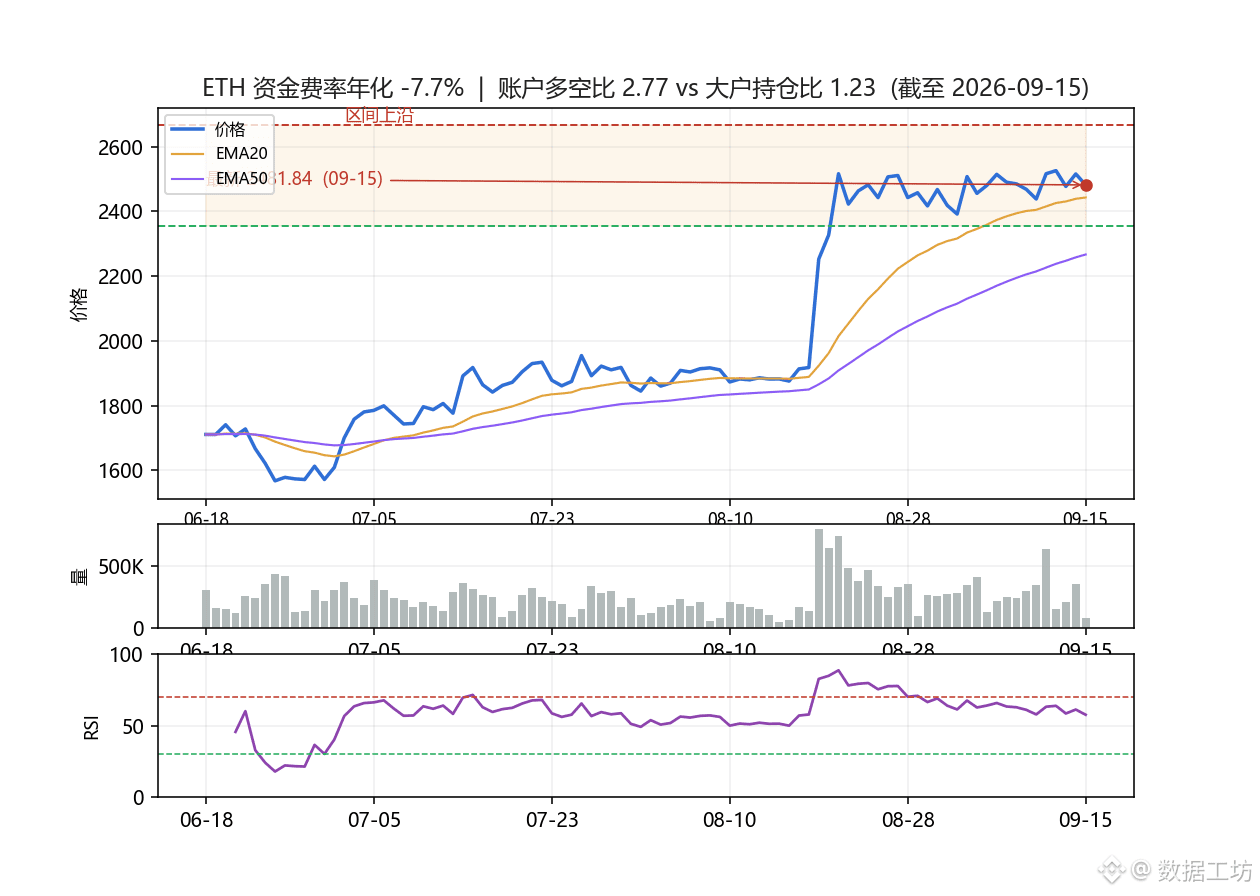
Volviendo a esos dos ratios long/short: para cuentas de ETH, el ratio long/short es 2.77; para posiciones de grandes tenedores, es 1.23. Para BTC, la cuenta es 1.38 y la de grandes tenedores es 2.20. Un número es de “cabezas”, el otro es de “posiciones”. La conclusión se da completamente la vuelta. Cualquier afirmación de “el ratio long/short muestra que el mercado está alcista” debería empezar por aclarar el criterio.
Mi lectura: prefiero interpretar un funding negativo como “shorts abarrotados, longs retirándose”, y no como una señal bajista. En ETH, la estructura actual en ratio de cuenta está algo más hacia el long, mientras que en ratio de posiciones es neutral. Yo primero observaría el cambio en la cantidad de posiciones y la ubicación dentro del rango antes de decidir el tamaño del trade; no abriría posiciones con un solo indicador.
(Esta exploración de funding en todo el mercado + posiciones + ratio long/short la convertí en un informe diario que corre automáticamente; si hay algo fuera de lo normal, me lo notifica.)
Cuando mires el funding rate, ¿lo observas por la fila de 8 horas o primero lo anualizas? ¡Comenta en la sección de abajo!
#ETH #资金费率 #量化 #持仓量 #datos-control
Acabo de revisar una vez, de punta a punta, el funding rate de 851 contratos perpetuos USDT de Binance y, de paso, miré el ratio long/short. Lo más fácil de malinterpretar son exactamente esos dos criterios.
Primero, el funding rate. No lo mires solo por el valor absoluto de la línea de 8 horas: hay que anualizarlo (×3×365). ETH ahora está en -0.00699%/8h; anualizado es -7.65%. El funding negativo significa que los shorts le pagan al long. BTC +0.00672%/8h; anualizado +7.36%. El tercer dígito decimal: anualizado equivale a ~7 puntos. Esto es, literalmente, el costo de mantener posiciones.
En todo el mercado, vale la pena mirarlo de una vez: de los 851 perpetuos USDT, 116 tienen funding negativo (13.6%); 483 tienen funding positivo; el resto es cero. La mediana anualizada es +5.48%, pero el promedio es -4.22%. La razón es que valores extremos como ASTR (-1178%), CVC (-1108%) e HIVE (-742%) arrastran el promedio hacia abajo. Usar el promedio para describir “el sentimiento del mercado” es como dejar que unas pocas monedas con muy poca liquidez representen a todo el mercado.
Los funding rates extremos tampoco son necesariamente una buena oportunidad: hay 23 con valor absoluto anualizado ≥100% (15 negativos y 8 positivos). Se concentran principalmente en monedas de baja liquidez y en proyectos nuevos. Un funding alto indica que alguien está pagando con urgencia para salir o arrebatando posición; y en esos activos, la profundidad de mercado es del mismo orden de magnitud que el costo de entrar y salir.
Volviendo a esos dos ratios long/short: para cuentas de ETH, el ratio long/short es 2.77; para posiciones de grandes tenedores, es 1.23. Para BTC, la cuenta es 1.38 y la de grandes tenedores es 2.20. Un número es de “cabezas”, el otro es de “posiciones”. La conclusión se da completamente la vuelta. Cualquier afirmación de “el ratio long/short muestra que el mercado está alcista” debería empezar por aclarar el criterio.
Mi lectura: prefiero interpretar un funding negativo como “shorts abarrotados, longs retirándose”, y no como una señal bajista. En ETH, la estructura actual en ratio de cuenta está algo más hacia el long, mientras que en ratio de posiciones es neutral. Yo primero observaría el cambio en la cantidad de posiciones y la ubicación dentro del rango antes de decidir el tamaño del trade; no abriría posiciones con un solo indicador.
(Esta exploración de funding en todo el mercado + posiciones + ratio long/short la convertí en un informe diario que corre automáticamente; si hay algo fuera de lo normal, me lo notifica.)
Cuando mires el funding rate, ¿lo observas por la fila de 8 horas o primero lo anualizas? ¡Comenta en la sección de abajo!
#ETH #资金费率 #量化 #持仓量 #datos-control