El Banco Central de Rusia propone incluir las criptomonedas en los indicadores de supervisión prudencial de las instituciones
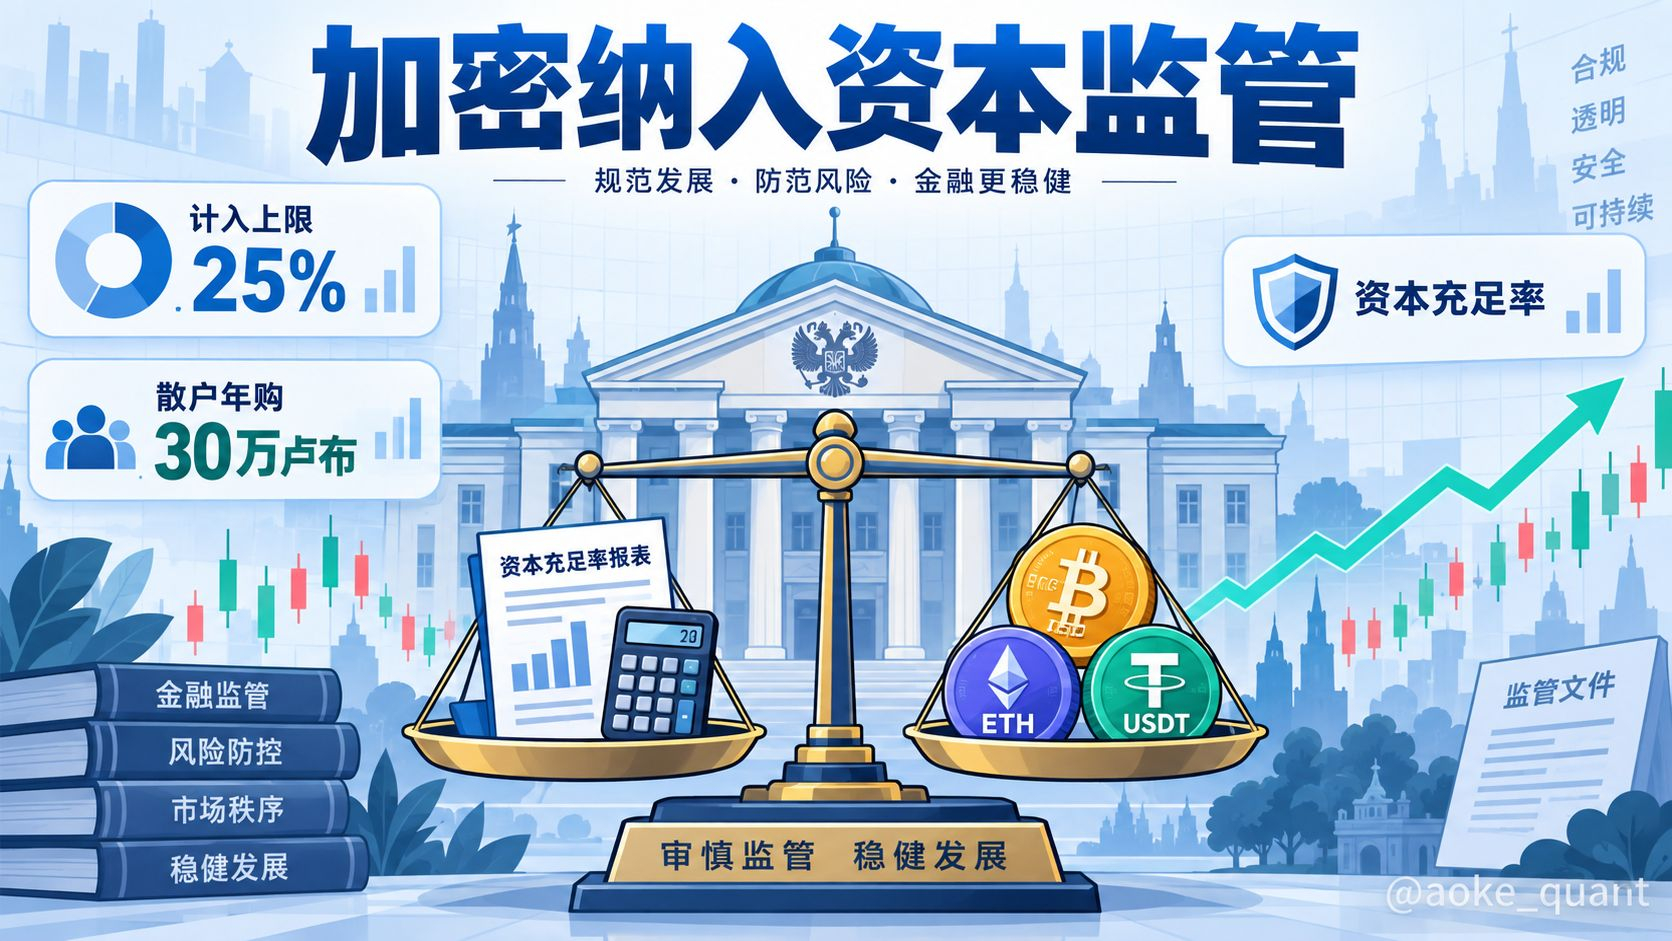
El enfoque del Banco Central de Rusia hacia la regulación de los criptoactivos está pasando de la exclusión a la medición. Según TASS, el banco publicó un borrador regulatorio que prevé incluir las monedas digitales en el ámbito de los activos considerados para el cálculo de indicadores prudenciales, como el coeficiente de suficiencia de capital, por parte de participantes profesionales del mercado financiero. Esto aplica a entidades como casas de bolsa, sociedades gestoras de activos, corredores de divisas y casas de cambio de criptomonedas. De acuerdo con el borrador, al calcular los fondos propios, las instituciones solo pueden computar criptoactivos aprobados que coticen y circulen en bolsas, cuyo valor no debe superar el 25% del total de los activos incluidos en el cálculo. Además, los criptoactivos correspondientes deben estar registrados y custodiados por instituciones de custodia de criptoactivos. El Banco Central de Rusia afirma que esta medida busca incorporar los riesgos de los criptoactivos a la supervisión del capital y reforzar la estabilidad financiera de los intermediarios financieros.
Este movimiento no es un hecho aislado. En cuanto al contexto, en enero de 2022 el Banco Central de Rusia había propuesto prohibir el uso y la minería de criptomonedas en el país, argumentando que representaban una amenaza para la estabilidad financiera, el bienestar de los ciudadanos y la soberanía de la política monetaria. En ese momento, las criptomonedas ya estaban prohibidas como medio de pago. Para 2026, el foco regulatorio ha cambiado hacia la limitación y la integración bajo control: el 4 de agosto, Putin firmó la «Ley de Moneda Digital y Derechos Digitales». Las disposiciones clave entran en vigor el 1 de septiembre: las compras de criptomonedas por parte de minoristas no calificados, a través de un solo intermediario con licencia cada año, no podrán exceder 300.000 rublos, equivalentes a unos 3.600 dólares. Los activos inicialmente permitidos se limitarán a Bitcoin, Ethereum y USDT; mientras tanto, los inversores calificados y las liquidaciones transfronterizas conservan un margen mayor.
El tamaño del mercado explica la urgencia de la regulación. Según Chainalysis, entre julio de 2024 y junio de 2025, Rusia recibió flujos de fondos en forma de criptoactivos por 376,3 mil millones de dólares, ocupando el primer lugar en Europa. Funcionarios del Ministerio de Finanzas ruso señalaron que el volumen anual de operaciones en criptomonedas del sector privado supera los 1.000 mil millones de rublos y que, en su mayor parte, ocurre fuera de las áreas reguladas. Al mismo tiempo, los datos muestran que en los primeros siete meses de 2026, los ciudadanos rusos retiraron aproximadamente 24.400 millones de euros en efectivo del sistema bancario; y en julio, el incremento mensual de circulación de efectivo alcanzó el máximo dentro del año.
Lógicamente, incluir las monedas digitales en el cálculo del coeficiente de suficiencia de capital implica, en esencia, reconocer que los criptoactivos ya han aparecido en el balance de activos y pasivos de los intermediarios financieros. En lugar de evitarlos, es mejor asignar el precio al riesgo: si una institución mantiene una exposición a criptoactivos, debe corresponder con un colchón de capital adecuado. El límite del 25% y la custodia obligatoria restringen además el riesgo de concentración. Esto no es solo una advertencia verbal sobre riesgos; es un marco prudencial ejecutable, y se vincula con la clasificación de las criptomonedas como un tipo de riesgo para el mercado financiero.
La ruta de impacto sobre el mercado cripto puede observarse por capas: primero, el canal de cumplimiento se institucionaliza y las entidades con licencia obtienen reglas claras de participación, haciendo que los negocios locales pasen de zonas grises a listas blancas; segundo, coexisten los topes anuales para minoristas y una lista de tres tipos de activos, por lo que el incremento en el segmento minorista podría limitarse y la posición relativa de los activos principales podría reforzarse; tercero, el 1 de septiembre la rupia digital se abre simultáneamente al usuario común, con lo que los pagos minoristas se reencauzan hacia el sistema oficial, y se complementan con los límites de inversión en cripto.
En términos de criterio editorial, a nivel de hechos, este borrador convierte el riesgo cripto de una advertencia prudencial en un problema técnico de medición del capital; y a nivel de hipótesis, se alinea con objetivos como controlar la salida de capitales y estabilizar el sistema bancario. Para la industria global, Rusia ofrece un ejemplo regulatorio que combina institucionalización y topes; su influencia se refleja más en las expectativas de cumplimiento y en la estructura del mercado, más que en un choque de fondos a corto plazo.
#俄罗斯央行将加密列为金融市场风险 #BTC #ETH #BNB
El enfoque del Banco Central de Rusia hacia la regulación de los criptoactivos está pasando de la exclusión a la medición. Según TASS, el banco publicó un borrador regulatorio que prevé incluir las monedas digitales en el ámbito de los activos considerados para el cálculo de indicadores prudenciales, como el coeficiente de suficiencia de capital, por parte de participantes profesionales del mercado financiero. Esto aplica a entidades como casas de bolsa, sociedades gestoras de activos, corredores de divisas y casas de cambio de criptomonedas. De acuerdo con el borrador, al calcular los fondos propios, las instituciones solo pueden computar criptoactivos aprobados que coticen y circulen en bolsas, cuyo valor no debe superar el 25% del total de los activos incluidos en el cálculo. Además, los criptoactivos correspondientes deben estar registrados y custodiados por instituciones de custodia de criptoactivos. El Banco Central de Rusia afirma que esta medida busca incorporar los riesgos de los criptoactivos a la supervisión del capital y reforzar la estabilidad financiera de los intermediarios financieros.
Este movimiento no es un hecho aislado. En cuanto al contexto, en enero de 2022 el Banco Central de Rusia había propuesto prohibir el uso y la minería de criptomonedas en el país, argumentando que representaban una amenaza para la estabilidad financiera, el bienestar de los ciudadanos y la soberanía de la política monetaria. En ese momento, las criptomonedas ya estaban prohibidas como medio de pago. Para 2026, el foco regulatorio ha cambiado hacia la limitación y la integración bajo control: el 4 de agosto, Putin firmó la «Ley de Moneda Digital y Derechos Digitales». Las disposiciones clave entran en vigor el 1 de septiembre: las compras de criptomonedas por parte de minoristas no calificados, a través de un solo intermediario con licencia cada año, no podrán exceder 300.000 rublos, equivalentes a unos 3.600 dólares. Los activos inicialmente permitidos se limitarán a Bitcoin, Ethereum y USDT; mientras tanto, los inversores calificados y las liquidaciones transfronterizas conservan un margen mayor.
El tamaño del mercado explica la urgencia de la regulación. Según Chainalysis, entre julio de 2024 y junio de 2025, Rusia recibió flujos de fondos en forma de criptoactivos por 376,3 mil millones de dólares, ocupando el primer lugar en Europa. Funcionarios del Ministerio de Finanzas ruso señalaron que el volumen anual de operaciones en criptomonedas del sector privado supera los 1.000 mil millones de rublos y que, en su mayor parte, ocurre fuera de las áreas reguladas. Al mismo tiempo, los datos muestran que en los primeros siete meses de 2026, los ciudadanos rusos retiraron aproximadamente 24.400 millones de euros en efectivo del sistema bancario; y en julio, el incremento mensual de circulación de efectivo alcanzó el máximo dentro del año.
Lógicamente, incluir las monedas digitales en el cálculo del coeficiente de suficiencia de capital implica, en esencia, reconocer que los criptoactivos ya han aparecido en el balance de activos y pasivos de los intermediarios financieros. En lugar de evitarlos, es mejor asignar el precio al riesgo: si una institución mantiene una exposición a criptoactivos, debe corresponder con un colchón de capital adecuado. El límite del 25% y la custodia obligatoria restringen además el riesgo de concentración. Esto no es solo una advertencia verbal sobre riesgos; es un marco prudencial ejecutable, y se vincula con la clasificación de las criptomonedas como un tipo de riesgo para el mercado financiero.
La ruta de impacto sobre el mercado cripto puede observarse por capas: primero, el canal de cumplimiento se institucionaliza y las entidades con licencia obtienen reglas claras de participación, haciendo que los negocios locales pasen de zonas grises a listas blancas; segundo, coexisten los topes anuales para minoristas y una lista de tres tipos de activos, por lo que el incremento en el segmento minorista podría limitarse y la posición relativa de los activos principales podría reforzarse; tercero, el 1 de septiembre la rupia digital se abre simultáneamente al usuario común, con lo que los pagos minoristas se reencauzan hacia el sistema oficial, y se complementan con los límites de inversión en cripto.
En términos de criterio editorial, a nivel de hechos, este borrador convierte el riesgo cripto de una advertencia prudencial en un problema técnico de medición del capital; y a nivel de hipótesis, se alinea con objetivos como controlar la salida de capitales y estabilizar el sistema bancario. Para la industria global, Rusia ofrece un ejemplo regulatorio que combina institucionalización y topes; su influencia se refleja más en las expectativas de cumplimiento y en la estructura del mercado, más que en un choque de fondos a corto plazo.
#俄罗斯央行将加密列为金融市场风险 #BTC #ETH #BNB