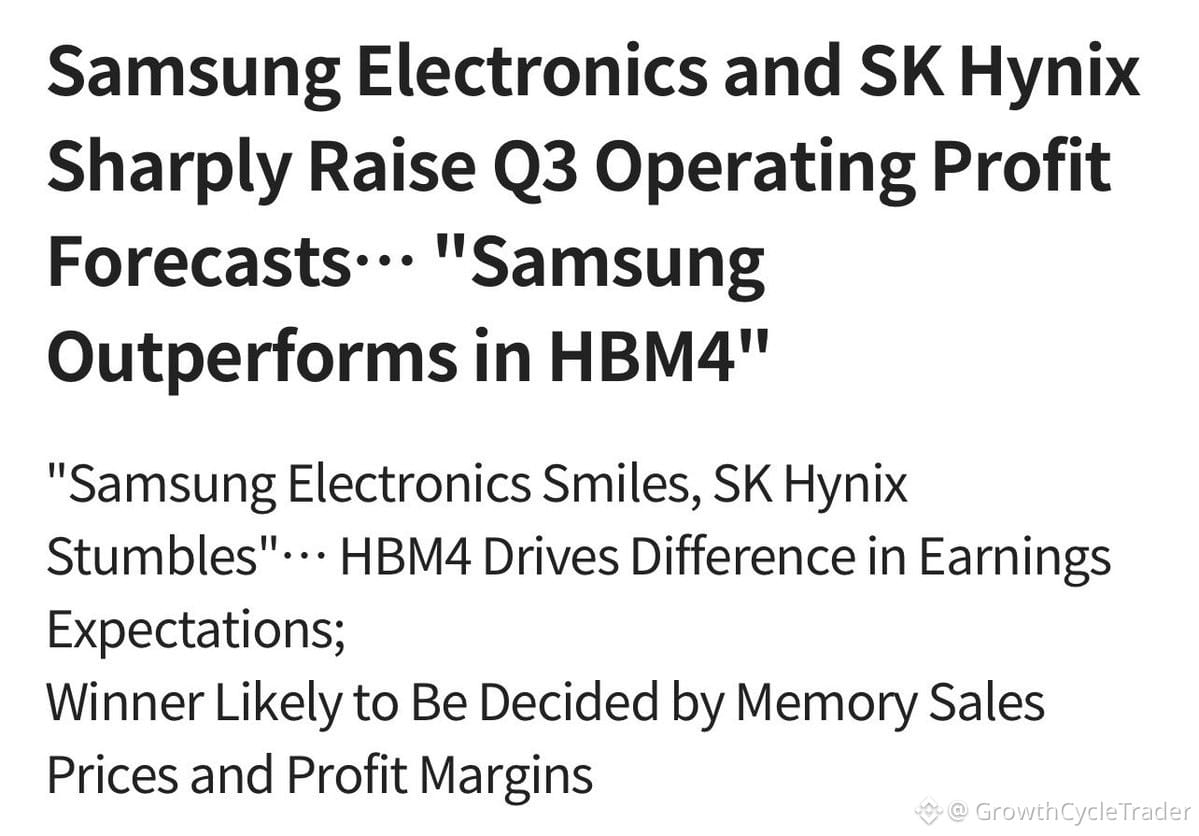
Los analistas del sector acaban de elevar las estimaciones de beneficios del 3T para Samsung y SK Hynix. La carrera por la HBM4 se está estrechando, y Samsung está acortando rápido.
El consenso de beneficio operativo de Samsung para el 3T ahora se sitúa en 114,2 billones de wones (~82.000 millones de dólares), un 12% más en comparación con el trimestre anterior. SK Hynix está en 78,8 billones de wones (~56.000 millones de dólares), con un alza del 4%.
La brecha se está reduciendo debido a cambios en la cuota de mercado. Counterpoint muestra que la participación de ingresos globales de Samsung en HBM pasó al 33% en el 2T desde el 21% en el 1T. SK Hynix cayó del 58% al 50% en el mismo periodo. Hace un año, SK Hynix lideraba con 64% frente a 15%. Esa ventaja de 37 puntos ahora es solo de 17.
La HBM4 es el catalizador. Samsung planea más que triplicar las ventas de HBM4 en el 3T frente al 2T, con la HBM4 representando más del 60% de su combinación de HBM en el 2S. Samsung envió primero HBM4, apoyándose en DRAM de 1c. SK Hynix se mantuvo en 1b por razones de rendimiento ligadas a la cadena de suministro de <t-2/>$NVDA.
UBS ya modela que Samsung tendrá el 41% de los bits de HBM4 en 2027, frente al 39% de SK Hynix. KB Securities proyecta que Samsung se acercará a cerca del 40% de la cuota total de HBM para el 4T de este año.
SK Hynix todavía mantiene la base instalada más grande y la relación con <t-2/>$NVDA. Samsung tiene la ventaja del nodo de proceso y un arranque de HBM4 más rápido.
Por eso las revisiones de beneficios se están moviendo con más rapidez para Samsung ahora.
La pregunta: si la HBM4 supera el 60% de la combinación de Samsung en el 2S, ¿eso se mantiene hasta 2027, o el plan de hoja de ruta con base-die de 3nm de SK Hynix volverá a cerrar la brecha?
Esta es una historia de ciclo de cadena de suministro que se está desarrollando en tiempo real. Observa de cerca el cambio de mix y la expansión del margen.
El consenso de beneficio operativo de Samsung para el 3T ahora se sitúa en 114,2 billones de wones (~82.000 millones de dólares), un 12% más en comparación con el trimestre anterior. SK Hynix está en 78,8 billones de wones (~56.000 millones de dólares), con un alza del 4%.
La brecha se está reduciendo debido a cambios en la cuota de mercado. Counterpoint muestra que la participación de ingresos globales de Samsung en HBM pasó al 33% en el 2T desde el 21% en el 1T. SK Hynix cayó del 58% al 50% en el mismo periodo. Hace un año, SK Hynix lideraba con 64% frente a 15%. Esa ventaja de 37 puntos ahora es solo de 17.
La HBM4 es el catalizador. Samsung planea más que triplicar las ventas de HBM4 en el 3T frente al 2T, con la HBM4 representando más del 60% de su combinación de HBM en el 2S. Samsung envió primero HBM4, apoyándose en DRAM de 1c. SK Hynix se mantuvo en 1b por razones de rendimiento ligadas a la cadena de suministro de <t-2/>$NVDA.
UBS ya modela que Samsung tendrá el 41% de los bits de HBM4 en 2027, frente al 39% de SK Hynix. KB Securities proyecta que Samsung se acercará a cerca del 40% de la cuota total de HBM para el 4T de este año.
SK Hynix todavía mantiene la base instalada más grande y la relación con <t-2/>$NVDA. Samsung tiene la ventaja del nodo de proceso y un arranque de HBM4 más rápido.
Por eso las revisiones de beneficios se están moviendo con más rapidez para Samsung ahora.
La pregunta: si la HBM4 supera el 60% de la combinación de Samsung en el 2S, ¿eso se mantiene hasta 2027, o el plan de hoja de ruta con base-die de 3nm de SK Hynix volverá a cerrar la brecha?
Esta es una historia de ciclo de cadena de suministro que se está desarrollando en tiempo real. Observa de cerca el cambio de mix y la expansión del margen.