
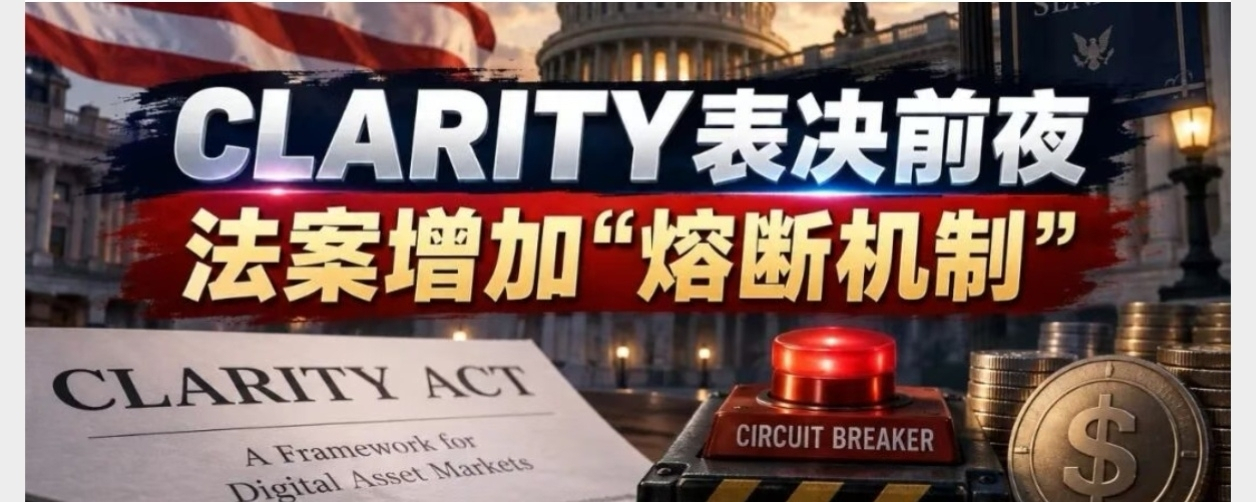
La legislación sobre la estructura del mercado de activos digitales en Estados Unidos se encuentra en su tramo final.
El Senado de EE. UU. votará de forma procedimental clave sobre el CLARITY Act el 15 de septiembre; se necesitan 60 votos para seguir avanzando.
Justo la víspera de la votación, un problema que ya había sido motivo de debate durante meses vuelve a ocupar el centro de atención: ¿las stablecoins van a sacar el dinero de los depósitos bancarios?
Bessent: si las stablecoins perjudican a los bancos comunitarios, el Tesoro intervendrá. El 14 de septiembre, en vísperas de la votación procedimental clave del CLARITY Act, el secretario del Tesoro de EE. UU., Scott Bessent, expresó públicamente su apoyo al texto final del proyecto de ley. Su postura central es muy clara: “The CLARITY Act is critical to ensuring America wins the global race for new technology.” “El CLARITY Act es crucial para asegurar que Estados Unidos gane la carrera global por la nueva tecnología.”
Al mismo tiempo, vincula la CLARITY Act con la GENIUS Act que ya se había aprobado. Estados Unidos impulsa la GENIUS Act con la esperanza de que la próxima generación de infraestructura financiera, incluidos los stablecoins, pueda establecerse en Estados Unidos y no se vaya al extranjero. Bessent recalca acto seguido otro objetivo: que las Community Banks (bancos comunitarios) también deben estar protegidas. Este es un cambio nuevo y muy digno de atención en la versión final de la CLARITY Act.
La nueva ley otorga al secretario del Tesoro de Estados Unidos herramientas adicionales para intervenir cuando los stablecoins provoquen una fuga de depósitos bancarios y empiecen a afectar de manera sustancial a los bancos comunitarios. La postura de Bessent es muy directa: “If stablecoins cause harm to community banks, I will not hesitate to use these tools to ensure they remain fully protected.” “Si los stablecoins causan daños a los bancos comunitarios, no dudaré en utilizar estas herramientas para asegurar que sigan plenamente protegidos”. Por eso, en la versión más reciente de la CLARITY Act aparece un “mecanismo de freno de emergencia”, que podría ser uno de los cambios más llamativos en la última versión antes de la votación.
Si los stablecoins y sus plataformas relacionadas pudieran atraer fondos mediante Rewards (recompensas), Yield (rendimiento) u otras formas económicas similares a los intereses, entonces una parte de ese dinero que originalmente estaría en los bancos podría acabar entrando en el ecosistema de stablecoins. Para bancos grandes como JPMorgan y Bank of America, esto quizá no constituya de inmediato un problema de supervivencia.
Pero para los bancos comunitarios, que dependen en gran medida de depósitos locales para conceder préstamos en Estados Unidos, el problema es distinto. Por lo tanto, la nueva versión de la CLARITY Act incluye un mecanismo de intervención frente al Deposit Flight (fuga de depósitos), es decir, un Circuit Breaker (mecanismo de freno de emergencia).
Si en el futuro los datos muestran que los stablecoins realmente causan una fuga grave de depósitos y empiezan a dañar a los bancos comunitarios, el secretario del Tesoro podría utilizar los poderes otorgados por la ley para intervenir.
Esto en realidad es un tipo de enfoque regulatorio muy típico al estilo estadounidense: primero se deja espacio a la innovación y luego se deja a los reguladores un “freno de emergencia”.
Pero el sector bancario de Estados Unidos dice: “cuando los depósitos ya se hayan fugado, cerrar el freno de emergencia ya será tarde”. El mismo día que Bessent hizo su declaración pública, el sector bancario presentó de inmediato sus objeciones.
Según reveló Eleanor Terrett, presentadora de Crypto In America, en una carta reciente que las ocho asociaciones bancarias de Estados Unidos envían a los líderes del Senado se afirma con claridad que el supuesto “Circuit Breaker” de la nueva CLARITY Act ni siquiera puede considerarse un verdadero Safeguard (mecanismo de protección).
La lógica del sector bancario es que, si hay que esperar a que la “fuga masiva de depósitos” ya sea un hecho para que el secretario del Tesoro pueda actuar, para algunos bancos comunitarios más pequeños y con balances más frágiles el daño podría ya haberse producido.
Por lo tanto, lo que el sector bancario sigue pidiendo que se modifique es: Stablecoin Rewards (recompensas por stablecoins).
Quieren además endurecer el lenguaje del proyecto de ley para cerrar la posibilidad de que las plataformas de stablecoins, de diversas formas, ofrezcan a los saldos de stablecoins algo parecido a los intereses de los depósitos bancarios.
¿Por qué la “recompensa por stablecoins” se convierte en el último punto difícil de la CLARITY? El problema está aquí: si los stablecoins solo fueran un instrumento de pago, la lógica de los fondos sería Dollar (dólar) → Stablecoin (stablecoin) → Payment (pago), y todavía no existiría una competencia totalmente directa con los depósitos bancarios.
Pero si las plataformas de negociación u otras instituciones pudieran ofrecer recompensas por la tenencia de stablecoins en función de la cantidad mantenida, el tiempo de tenencia, etc., entonces la elección a la que se enfrenta el usuario podría convertirse en una comparación entre Bank Deposit (depósitos bancarios) y “Stablecoin + Rewards (stablecoin + recompensas)”. En ese momento, las monedas estables dejarían de ser solo un Payment Instrument (instrumento de pago) y podrían ir convirtiéndose gradualmente en un Deposit Alternative (sustituto de los depósitos). Ahí es precisamente donde más preocupa al sector bancario.#特朗普就CLARITY法案条款存疑 #比特币涨1.64%突破78000美元
