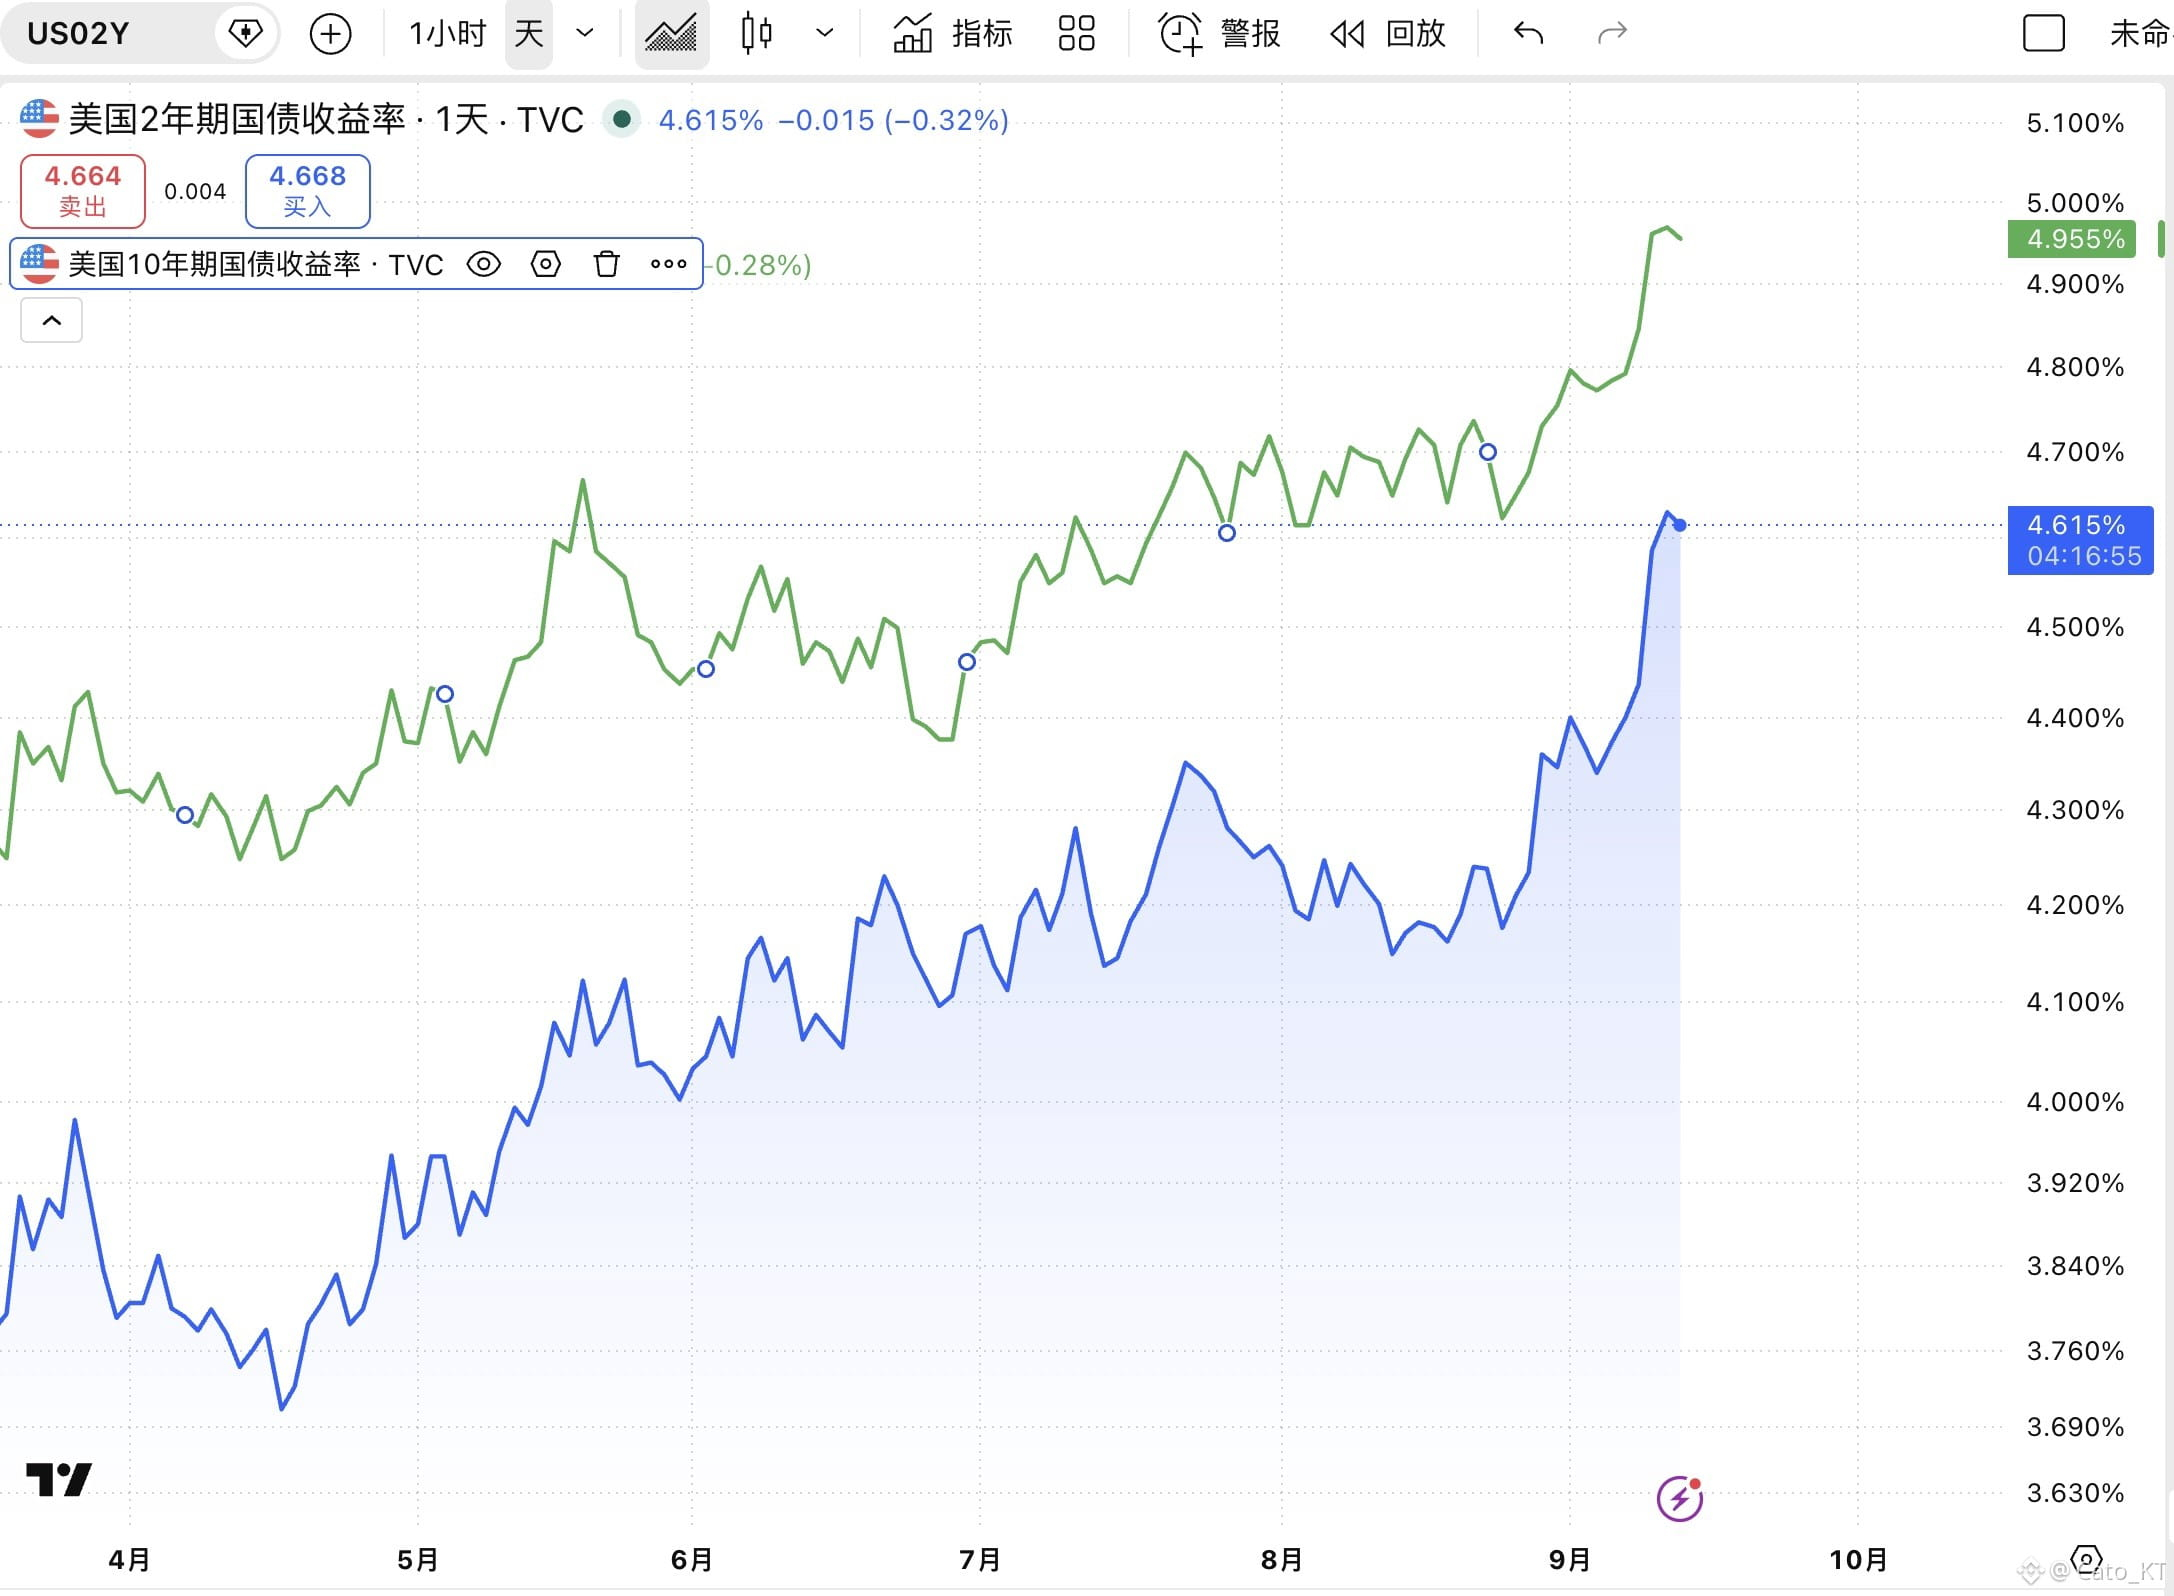
Hoy el rendimiento de los Bonos del Tesoro a 10 años vuelve a acercarse al 5%, mientras que el rendimiento a 2 años acelera al alza. La brecha entre ambos se sigue estrechando; en cuanto los rendimientos en el rango se igualen, el mercado de bonos entra en una fase de “mercado bajista y estable”
En general, cuando el mercado de bonos entra en la fase de “bajismo estable” es más desfavorable para los activos de riesgo. Los activos de tasa libre de riesgo absorberán cierta liquidez, lo que también implica una mayor presión adicional sobre los activos de riesgo
Antes de que se confirme una nueva alza de tasas, el 2 años y el 10 años siguen un ritmo similar en sus subidas y bajadas. Una vez que se confirme la alza de tasas, debido a la influencia de las políticas posteriores de la Reserva Federal, ambos comenzarán a comportarse de forma diferente.
Si se mantiene la expectativa de nuevas subidas con un tono más “hawkish” (duro), el rendimiento a 2 años seguirá acelerando su alza. En cambio, los rendimientos de los bonos largos del 10 años y 30 años, al ser atraídos por las expectativas de futuras alzas, podrían registrar una ligera caída; esto aceleraría la brecha entre los rendimientos a 2 y 10 años.
En cuanto los rendimientos de los bonos a corto y largo plazo entren en una fase de “bajismo estable”, hay que prestar atención a la aparición de una inversión de la curva entre el 2 años y el resto de los plazos largos. Esto significa que la presión se traslada al sector bancario: los bancos elevarán los criterios para conceder préstamos, apretarán el acceso al crédito y, en consecuencia, será desfavorable para las empresas y para el escenario en general.
Por lo tanto, la clave está en cómo regular el rendimiento del mercado de bonos para que la curva de rendimientos se aplane, pero sin llegar a la fase de “bajismo estable” e incluso a la inversión. Así que, después de la subida de tasas en septiembre, la Reserva Federal debería prestar atención a calmar al mercado y reducir la preocupación de que continúen las subidas; esta es también la razón por la que considero que, aunque haya una alza en septiembre, aun así sería una subida “dovish” (más flexible).
PS: El mercado de bonos es una ventana clave de observación esta semana; para más detalles, consulte el texto anterior “Guía macro de esta semana” #美联储加息概率升至89%
En general, cuando el mercado de bonos entra en la fase de “bajismo estable” es más desfavorable para los activos de riesgo. Los activos de tasa libre de riesgo absorberán cierta liquidez, lo que también implica una mayor presión adicional sobre los activos de riesgo
Antes de que se confirme una nueva alza de tasas, el 2 años y el 10 años siguen un ritmo similar en sus subidas y bajadas. Una vez que se confirme la alza de tasas, debido a la influencia de las políticas posteriores de la Reserva Federal, ambos comenzarán a comportarse de forma diferente.
Si se mantiene la expectativa de nuevas subidas con un tono más “hawkish” (duro), el rendimiento a 2 años seguirá acelerando su alza. En cambio, los rendimientos de los bonos largos del 10 años y 30 años, al ser atraídos por las expectativas de futuras alzas, podrían registrar una ligera caída; esto aceleraría la brecha entre los rendimientos a 2 y 10 años.
En cuanto los rendimientos de los bonos a corto y largo plazo entren en una fase de “bajismo estable”, hay que prestar atención a la aparición de una inversión de la curva entre el 2 años y el resto de los plazos largos. Esto significa que la presión se traslada al sector bancario: los bancos elevarán los criterios para conceder préstamos, apretarán el acceso al crédito y, en consecuencia, será desfavorable para las empresas y para el escenario en general.
Por lo tanto, la clave está en cómo regular el rendimiento del mercado de bonos para que la curva de rendimientos se aplane, pero sin llegar a la fase de “bajismo estable” e incluso a la inversión. Así que, después de la subida de tasas en septiembre, la Reserva Federal debería prestar atención a calmar al mercado y reducir la preocupación de que continúen las subidas; esta es también la razón por la que considero que, aunque haya una alza en septiembre, aun así sería una subida “dovish” (más flexible).
PS: El mercado de bonos es una ventana clave de observación esta semana; para más detalles, consulte el texto anterior “Guía macro de esta semana” #美联储加息概率升至89%