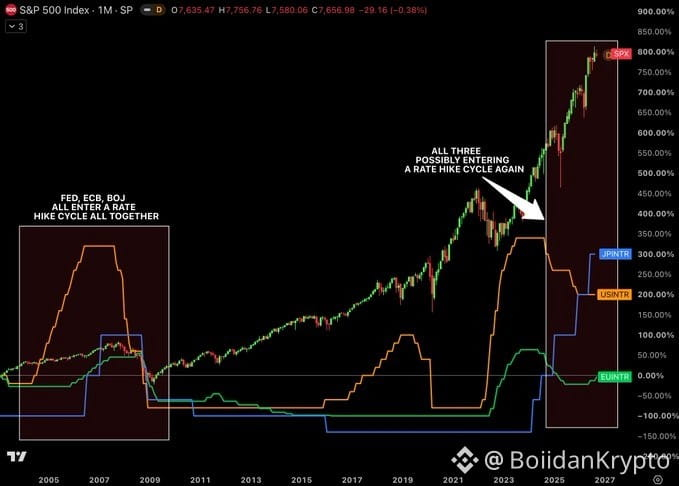
🚨 POR PRIMERA VEZ DESDE 2006 — LA FED, EL BCE Y EL BOJ PODRÍAN SUBIR LAS TASAS AL MISMO TIEMPO.
En 2022, cuando la Fed y el BCE frenaron en seco, Japón no lo hizo. Las tasas se mantuvieron negativas. Eso significaba una cosa: el yen barato seguía ahí, financiando operaciones por todo el mundo.
Esa era terminó. 💴
🔹 Tasa del BOJ: ahora 1% — el nivel más alto desde 1995
🔹 Compras de bonos: recortadas en ~¥200B cada trimestre
🔹 Balance general: ¥662T (marzo) → ¥643T (agosto) — ya está encogiéndose
🔹 Tasa de depósito del BCE: volvió a subir el 10 de septiembre → 2.50%
🔹 EE. UU.: la Fed aún no se ha movido, pero las probabilidades de subidas están aumentando rápido tras el IPC subyacente de agosto en 2.4%, con la energía al alza 16.3% interanual — el mismo shock energético que llevó la inflación de la eurozona a 3.3%
Esta es la parte que la mayoría pasa por alto: 👇
Japón no es solo una fuente barata de financiación. Es el mayor tenedor extranjero de Treasuries de EE. UU. — $1.116T a junio. No necesita vender un solo bono para mover los rendimientos globales. Solo tiene que comprar menos. A medida que suben los rendimientos de los JGB, los aseguradores y las pensiones japoneses tienen menos incentivos para perseguir rendimiento en el exterior — y eso por sí solo puede elevar los costos de endeudamiento en todas partes.
Y no es solo por los rendimientos. Cuando el yen se fortalece, puede obligar a los inversores apalancados que se endeudaron en yenes a deshacerse rápido de otros activos para cubrir sus posiciones.
Vimos exactamente esto en agosto de 2024 — una subida del BOJ y el Nikkei se desplomó 12.4% en un solo día. Los seguros de vida japoneses ya habían recortado antes los coberturas en dólares de ~60% a 40%, porque los costos de cobertura se volvieron demasiado caros.
¿La última vez que los tres bancos centrales subieron tasas al unísono? 2006. Justo antes de 2008.
Esto no es una predicción — los balances ahora son mucho más grandes, y la Fed/BCE/BOJ tienen líneas permanentes de swap en dólares creadas específicamente para evitar que los mercados de financiación se atranquen.
Pero aquí está la pregunta real: ¿qué pasa si la inflación se mantiene lo bastante caliente como para que los tres sigan subiendo — justo cuando Japón deja de ser la fuente más barata del mundo de apalancamiento? 🤔
#Macro #FederalReserve #BankOfJapan
$NVDA
$MU
$BTC
En 2022, cuando la Fed y el BCE frenaron en seco, Japón no lo hizo. Las tasas se mantuvieron negativas. Eso significaba una cosa: el yen barato seguía ahí, financiando operaciones por todo el mundo.
Esa era terminó. 💴
🔹 Tasa del BOJ: ahora 1% — el nivel más alto desde 1995
🔹 Compras de bonos: recortadas en ~¥200B cada trimestre
🔹 Balance general: ¥662T (marzo) → ¥643T (agosto) — ya está encogiéndose
🔹 Tasa de depósito del BCE: volvió a subir el 10 de septiembre → 2.50%
🔹 EE. UU.: la Fed aún no se ha movido, pero las probabilidades de subidas están aumentando rápido tras el IPC subyacente de agosto en 2.4%, con la energía al alza 16.3% interanual — el mismo shock energético que llevó la inflación de la eurozona a 3.3%
Esta es la parte que la mayoría pasa por alto: 👇
Japón no es solo una fuente barata de financiación. Es el mayor tenedor extranjero de Treasuries de EE. UU. — $1.116T a junio. No necesita vender un solo bono para mover los rendimientos globales. Solo tiene que comprar menos. A medida que suben los rendimientos de los JGB, los aseguradores y las pensiones japoneses tienen menos incentivos para perseguir rendimiento en el exterior — y eso por sí solo puede elevar los costos de endeudamiento en todas partes.
Y no es solo por los rendimientos. Cuando el yen se fortalece, puede obligar a los inversores apalancados que se endeudaron en yenes a deshacerse rápido de otros activos para cubrir sus posiciones.
Vimos exactamente esto en agosto de 2024 — una subida del BOJ y el Nikkei se desplomó 12.4% en un solo día. Los seguros de vida japoneses ya habían recortado antes los coberturas en dólares de ~60% a 40%, porque los costos de cobertura se volvieron demasiado caros.
¿La última vez que los tres bancos centrales subieron tasas al unísono? 2006. Justo antes de 2008.
Esto no es una predicción — los balances ahora son mucho más grandes, y la Fed/BCE/BOJ tienen líneas permanentes de swap en dólares creadas específicamente para evitar que los mercados de financiación se atranquen.
Pero aquí está la pregunta real: ¿qué pasa si la inflación se mantiene lo bastante caliente como para que los tres sigan subiendo — justo cuando Japón deja de ser la fuente más barata del mundo de apalancamiento? 🤔
#Macro #FederalReserve #BankOfJapan
$NVDA
$MU
$BTC