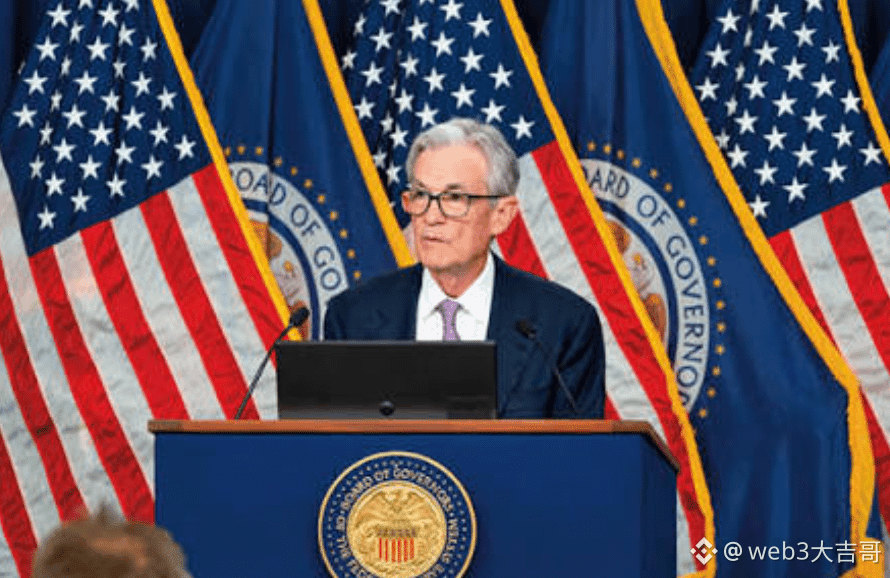
🚨El dilema de la decisión de la Fed en septiembre: ¿subir o no las tasas? No solo se pone a prueba la inflación, ¡también la confianza del mercado!
La visión más reciente de CICC sostiene que, desde la perspectiva de mantener la credibilidad de la Fed, una subida de tasas en septiembre podría ser una mejor opción.
La razón es sencilla: las señales más bien “halcón” que la Fed había emitido antes ya hicieron que el mercado formara expectativas. Si luego, de repente, se decide “no subir tasas”, podría hacer que los inversionistas duden de si la Fed realmente tiene la determinación de controlar la inflación.
Después de la reunión del FOMC de julio, las declaraciones de los funcionarios de la Fed en un momento dado fueron algo ambiguas; aumentó la incertidumbre del mercado y la prima por plazo de los bonos del Tesoro pasó del 0,65% a finales de julio al 0,9% a mediados de agosto, lo que refleja un aumento evidente de la presión sobre el mercado de bonos.
Posteriormente, en la reunión de Jackson Hole, la Fed lanzó señales aún más firmes para intentar estabilizar las expectativas del mercado.
Pero ahora el problema es que, a medida que se siguen publicando los datos de empleo e inflación, si las cifras continúan siendo sólidas, el margen de maniobra de la Fed se va reduciendo cada vez más.
Lo que preocupa al mercado es esto: si la Fed enfatizó antes el control de la inflación y, sin embargo, en la reunión opta de repente por no hacer nada, podría dañar aún más la credibilidad de la política e incluso provocar una mayor volatilidad en el mercado de bonos del Tesoro.
En pocas palabras, ahora la Fed no se enfrenta únicamente al dilema de “subir o no las tasas”, sino a una prueba de credibilidad.
A partir de ahora, lo que el mercado seguirá de cerca no es solo la dirección de las tasas, sino si la Fed todavía puede lograr que los inversionistas crean las palabras que dijo.
La visión más reciente de CICC sostiene que, desde la perspectiva de mantener la credibilidad de la Fed, una subida de tasas en septiembre podría ser una mejor opción.
La razón es sencilla: las señales más bien “halcón” que la Fed había emitido antes ya hicieron que el mercado formara expectativas. Si luego, de repente, se decide “no subir tasas”, podría hacer que los inversionistas duden de si la Fed realmente tiene la determinación de controlar la inflación.
Después de la reunión del FOMC de julio, las declaraciones de los funcionarios de la Fed en un momento dado fueron algo ambiguas; aumentó la incertidumbre del mercado y la prima por plazo de los bonos del Tesoro pasó del 0,65% a finales de julio al 0,9% a mediados de agosto, lo que refleja un aumento evidente de la presión sobre el mercado de bonos.
Posteriormente, en la reunión de Jackson Hole, la Fed lanzó señales aún más firmes para intentar estabilizar las expectativas del mercado.
Pero ahora el problema es que, a medida que se siguen publicando los datos de empleo e inflación, si las cifras continúan siendo sólidas, el margen de maniobra de la Fed se va reduciendo cada vez más.
Lo que preocupa al mercado es esto: si la Fed enfatizó antes el control de la inflación y, sin embargo, en la reunión opta de repente por no hacer nada, podría dañar aún más la credibilidad de la política e incluso provocar una mayor volatilidad en el mercado de bonos del Tesoro.
En pocas palabras, ahora la Fed no se enfrenta únicamente al dilema de “subir o no las tasas”, sino a una prueba de credibilidad.
A partir de ahora, lo que el mercado seguirá de cerca no es solo la dirección de las tasas, sino si la Fed todavía puede lograr que los inversionistas crean las palabras que dijo.