

Del 14 de septiembre al 20 de septiembre: directrices macro globales: ¡final de las subidas de tipos! Decisiones consecutivas de los bancos centrales de EE. UU. y Japón; la liquidez global se somete a una prueba de estrés de verdad
Cadena lógica macro de esta semana:
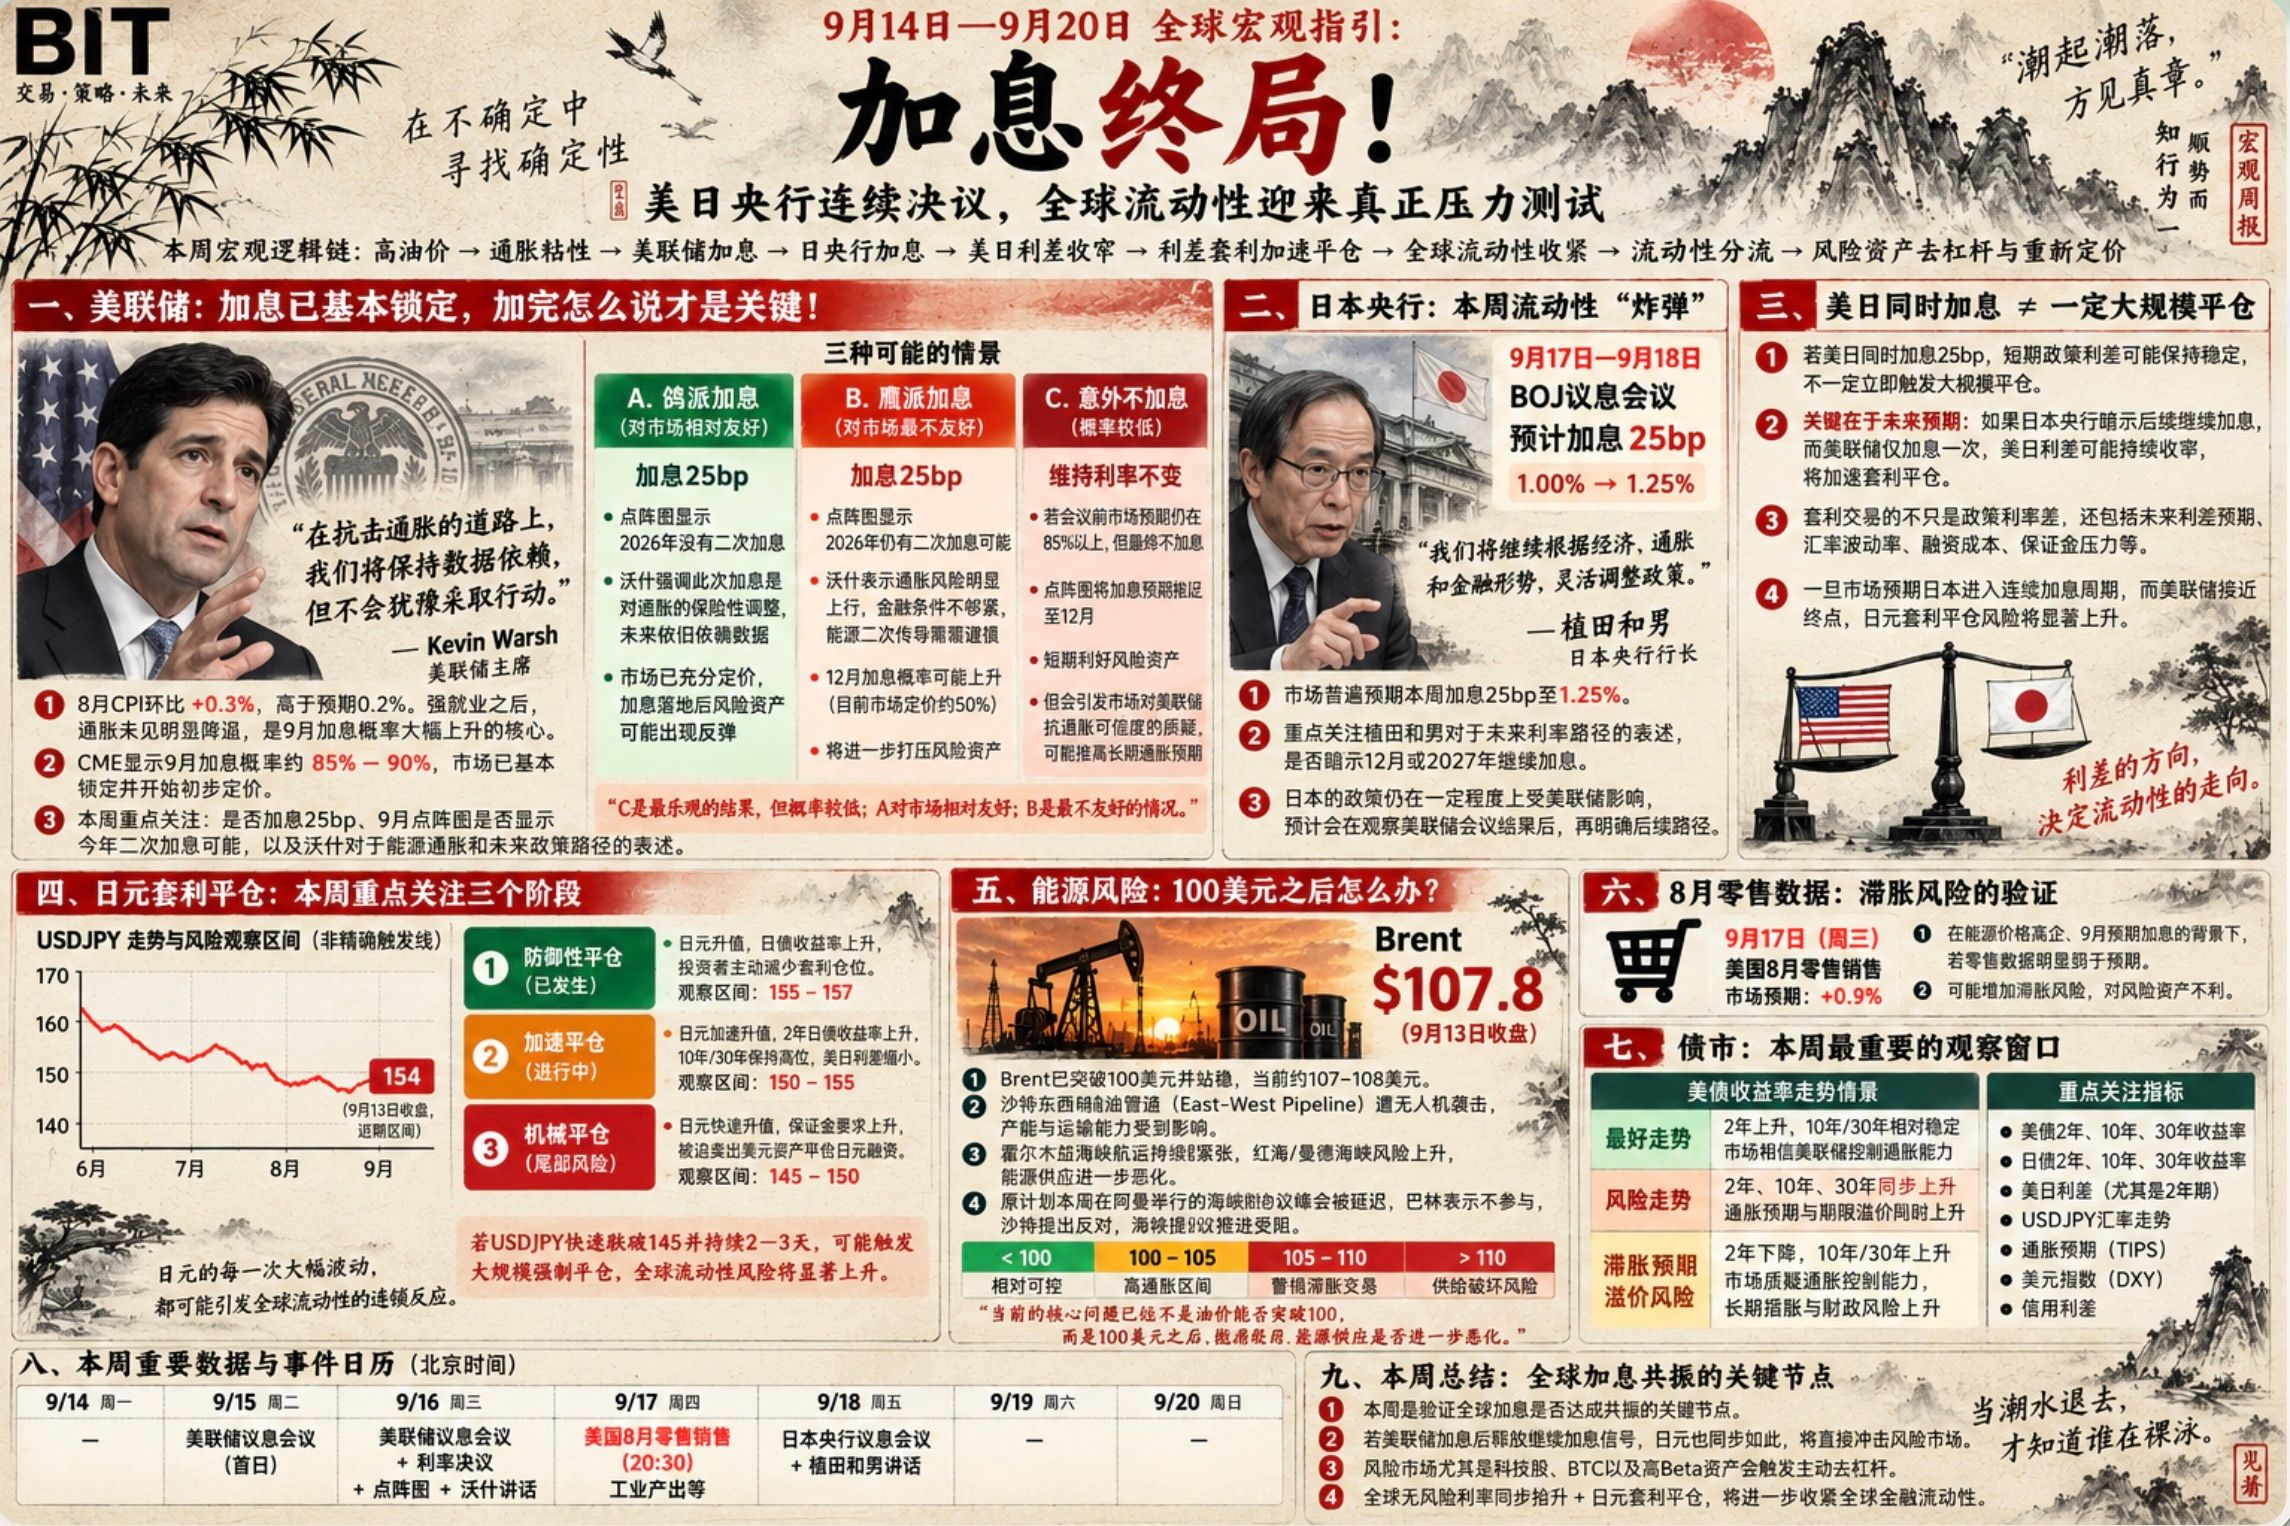
高油价 → inflación persistente → subida de tipos de la Fed → subida de tipos del Banco de Japón → se reduce el diferencial entre EE. UU. y Japón → aceleración del cierre de operaciones de arbitraje del diferencial → ajuste de la liquidez global → desvío de liquidez → desapalancamiento y revalorización de los activos de riesgo
Tras el IPC de la semana pasada, la probabilidad de una subida de tipos en septiembre se incrementó hasta rondar el 88,5%; además, los medios y el mercado comenzaron a definir esta semana como la primera subida de tipos de la Fed en 2026, y también es extremadamente probable que el Banco de Japón suba los tipos. ¡Y el mercado prevé que el Banco de Japón hará nuevas subidas de tipos de forma consecutiva a partir de ahí!
Uno, si la Reserva Federal sube tipos ya no es lo más importante. ¡Lo más clave es cómo lo explicará después de la subida!
1, los datos del IPC de agosto aumentaron 0.3% en términos intermensuales, por encima de la expectativa del mercado de 0.2%. Tras el empleo fuerte, no hay evidencia suficiente de que la inflación se esté enfriando. Ese es el núcleo que ha disparado la probabilidad de una subida de tipos en septiembre
2, actualmente el CME muestra una probabilidad de recortes de tipos del 88.5%. Mientras la probabilidad se mantenga entre 80%-90%, significa que el mercado ya está prácticamente bloqueando y empezando a fijar precios de forma preliminar. Así que además de si habrá o no subida esta semana, el foco está en si el diagrama de puntos de septiembre muestra la posibilidad de una segunda subida este año, y en cómo Wäsch describe la inflación energética y la hoja de ruta de la política futura.
3. Agrupo las posibles situaciones en tres categorías: subida de tipos con tono más “dovish” (acomodaticia), subida de tipos con tono más “hawkish” (agresiva) y una subida inesperadamente no realizada
a, subida de tipos con tono más “dovish”: se confirma un aumento de 25 puntos básicos y el diagrama de puntos muestra que en 2026 no hay probabilidad de una segunda subida. Wäsch explica que esta subida es un ajuste “asegurador” frente a la inflación; en el futuro seguirá dependiendo de los datos.
b, subida de tipos de tono más agresivo; se confirma un aumento de 25 puntos básicos, y el diagrama de puntos muestra que en 2026 todavía existe la posibilidad de una segunda subida. Wäsch explica que el riesgo de inflación ha subido claramente; las condiciones financieras no están lo suficientemente restrictivas. La segunda transmisión a través de la energía debe tratarse con cautela. En el futuro podría haber más acciones, lo que sin duda incrementa la probabilidad de una subida en diciembre. Actualmente, la probabilidad de una nueva subida en diciembre es del 50%
c, no subir tipos de manera inesperada: si antes de la reunión de política la probabilidad se mantiene por encima del 85%, pero finalmente la decisión es no subir tipos, y el diagrama de puntos coloca las expectativas de subida en diciembre, entonces es favorable para los mercados de riesgo. Sin embargo, hará que el mercado cuestione la capacidad de la Reserva Federal actual para gestionar la inflación
Hay tres posibilidades ahora: C es el resultado más optimista, pero la probabilidad es demasiado baja. La opción A convencional es favorable para el mercado, y además, tras concretarse la subida, el mercado en realidad rebota, ya que el mercado ya empezó a descontar la subida con antelación. B es lo menos favorable: presionará aún más al mercado de riesgo
Dos, la subida de tipos del Banco de Japón es el “bomba” de liquidez de esta semana
La reunión de política monetaria de Japón y la de EE. UU. se publican con un día de diferencia, el 18 de septiembre. Actualmente, la expectativa es una subida de 25 puntos básicos, y que después de la reunión no se liberen demasiadas expectativas efectivas sobre la trayectoria futura de los tipos
Antes, nos preocupaba el riesgo de liquidez que trae la subida de tipos del yen. Sin embargo, esta semana debemos ver la decisión de tipos EE. UU.-Japón como un conjunto: mientras el diferencial de tipos entre EE. UU. y Japón se mantenga dentro de un margen controlable, la liquidez no se endurecerá aún más.
Tres, que EE. UU. y Japón suban tipos al mismo tiempo no significa necesariamente que el cierre de arbitraje vaya a hacerse de forma masiva; lo decisivo son las expectativas futuras
Si esta semana EE. UU. y Japón anuncian una subida de tipos al mismo tiempo, la idea habitual es que los tipos mantendrán el mismo ritmo, el espacio de arbitraje no se reducirá y es posible que no aparezca un cierre masivo de forma simultánea
Pero lo clave es mirar las expectativas del banco central de Japón hacia el mercado exterior. Si, después de que el BOJ anuncie, decide seguir subiendo tipos de manera consecutiva hasta antes de 2027, mientras que la Reserva Federal dice que solo subirá una vez, entonces el mercado de bonos del yen frente a los bonos de EE. UU. tomará direcciones diferentes
Las expectativas del mercado afectarán y harán que los rendimientos de los bonos sigan contrayéndose, lo que provocará que se inicie a gran escala el cierre de arbitraje. Ese es el punto de riesgo para el mercado. Sin embargo, en mi opinión, Japón todavía depende en gran medida de la política de EE. UU. Se observará primero el rumbo de la Reserva Federal antes de ajustar; en este momento, Japón no se atreve a permitir que la liquidez vuelva a Japón y que así se “extraiga” sangre de EE. UU.
Cuatro, el cierre de arbitraje del yen; esta semana se distinguen tres etapas clave
1, cierre defensivo: el yen se aprecia, suben los rendimientos de los bonos japoneses; los inversores reducen de forma voluntaria sus posiciones de arbitraje. Este fenómeno corresponde a que el índice del yen esté cerca de 155-157; ya ha ocurrido
2, acelera el cierre: el yen se aprecia aceleradamente; suben los rendimientos de los bonos japoneses a 2 años. Los bonos japoneses a 10 y 30 años se mantienen en niveles altos. Se reduce el diferencial de tipos entre EE. UU. y Japón y se acelera el cierre de arbitraje. Corresponde a que el índice del yen esté cerca de 150-155. La semana pasada ya se aceleró inicialmente; actualmente estamos en una fase de rebote después de la aceleración. El mercado espera que, tras la reunión, se tome la decisión y se continúe escogiendo
3, cierres mecánicos: el yen se aprecia rápidamente; pérdidas en el cierre de arbitraje. Al exigirse garantías, si estas suben, se fuerza la venta de activos en dólares para compensar la financiación en yenes. Una mayor apreciación del yen será la etapa más peligrosa para el cierre de arbitraje. Esta etapa corresponde a la fase del índice 145-150.
4, caso inesperado: si en el corto plazo el índice del yen supera 145 demasiado rápido, podría ocurrir un cierre forzado masivo. Además, si el índice se mantiene por encima de 145 durante 2-3 días, el riesgo de liquidez global estallará. Si se producirá o no el cierre forzado dependerá de si la velocidad de apreciación del yen da tiempo a los operadores para aumentar el margen.
Cinco, ¡el riesgo energético sigue sin poder ignorarse!
Antes discutimos qué hacer si el precio del petróleo supera los 100 dólares; pero la semana pasada el Brent ya superó los 100 y se mantuvo por encima. En la actualidad, el precio está cerca de 107. Lo que el mercado debería debatir es: ¿qué se hará con el precio del petróleo después de los 100 dólares?
En este momento, el suministro energético sigue tenso; las expectativas de que Ormuz se reabra siguen sin ser alentadoras. Las exportaciones energéticas de Arabia Saudita han sufrido un golpe, reduciendo aún más la capacidad. El precio del petróleo ya está al borde de perder el control
Brent 100-105 se encuentra en una franja de alta inflación. Si está entre 105-110 dólares, hay que estar atentos a operaciones de estanflación; por encima de 110 y si se mantiene a largo plazo, la disrupción de la oferta será el tema principal a debatir. En el mundo, se entra en un riesgo económico
El plan original era que el lunes de esta semana se celebrara la cumbre del acuerdo de pasos en el estrecho de Oriente Medio en Omán; pero se retrasó. Bahréin dijo el fin de semana que no participará, y Arabia Saudita también planteó su oposición. No se puede recomendar el acuerdo de pasos; el flujo del estrecho de Ormuz sigue en mínimos. El suministro energético sigue deteriorándose; la situación entre Irán e Israel es aún menos alentadora.
Seis, riesgo de datos marginales: datos de ventas minoristas de agosto
El miércoles de esta semana se publicarán los datos de ventas minoristas de EE. UU. En este momento, la situación es que la energía está por encima de 105 dólares y que hay expectativas de una subida de tipos en septiembre. Si los datos de ventas minoristas resultan claramente más débiles que lo esperado por el mercado en 0.9%, el entorno económico actual podría aumentar un riesgo de estanflación. Esto es aún más desfavorable para los mercados de riesgo.
Siete, el mercado de bonos es la ventana de observación más importante de esta semana
Los bonos del Tesoro de EE. UU. a 2 años y a 10 años (30 años), los bonos japoneses a 2, 10 y 30 años: todos serán ventanas de observación clave esta semana
Después de que la Reserva Federal suba tipos:
El mejor escenario: suben los rendimientos a 2 años, los de 10 y 30 años se mantienen relativamente estables; es la etapa más sana. El mercado cree en la capacidad de la Reserva Federal para controlar la inflación
Trayectoria del riesgo: después de una subida, suben simultáneamente los rendimientos a 2, 10 y 30 años. Esto significa que el mercado incrementa a la vez las expectativas de inflación y la prima por plazo derivada de la inflación a largo plazo, lo cual es desfavorable para los mercados de riesgo
Preocupación por estanflación: bajan los rendimientos a 2 años, suben los de 10 y 30 años. Esto significa que el mercado duda de la capacidad de la Reserva Federal para controlar la inflación y cree que en el futuro no habrá nuevas subidas de tipos; esto generará preocupación por la estanflación
Al mismo tiempo, observar el diferencial de tipos entre EE. UU. y Japón; especialmente entre los bonos japoneses a 2 años y los bonos de EE. UU. El importe del diferencial afecta directamente el espacio de arbitraje y también la evaluación del riesgo del cierre de arbitraje
Resumen de la semana:
Esta semana es el punto clave para comprobar si las subidas de tipos globales logran sincronizarse. Si la Reserva Federal sube tipos y luego libera señales de que seguirá subiendo, el yen también se moverá en la misma dirección. Eso significará que se logra la sincronía de las subidas globales y golpeará directamente a los mercados de riesgo.
En estas circunstancias, los activos de riesgo —especialmente acciones tecnológicas, BTC y activos con alta beta— dispararán un desapalancamiento activo. Al mismo tiempo, la tasa de los activos globales libres de riesgo sube de forma sincronizada + el cierre de arbitraje del yen, lo que endurecerá aún más la liquidez financiera global