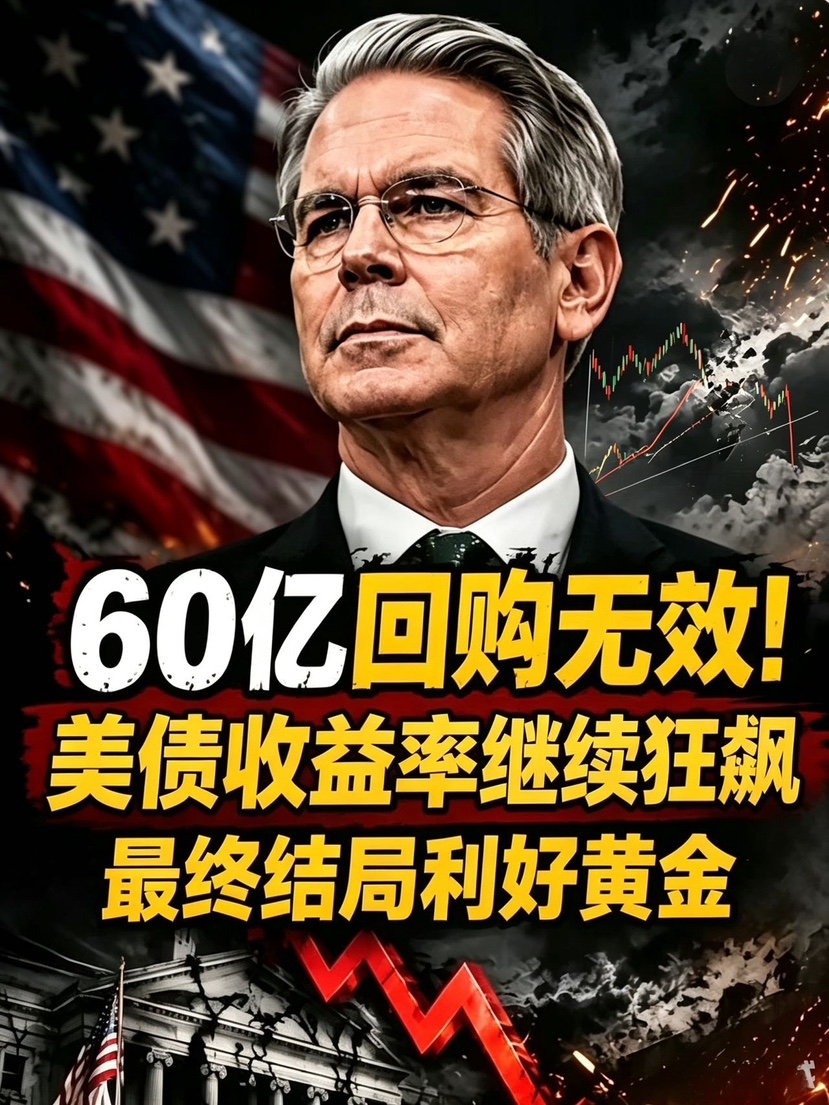
El Departamento del Tesoro de Estados Unidos sale al rescate con la recompra de 6.000 millones de dólares en bonos, pero el mercado no lo compra en absoluto: los rendimientos de los bonos del Tesoro siguen subiendo. En pocas palabras, estas recompras equivalen básicamente a una operación ineficaz.
Ahora el mercado ya está votando con dinero real: el rendimiento de los bonos del Tesoro a dos años salta directamente a 4,4%, dejando claro que el mercado descuenta con antelación y apuesta por nuevas subidas de tasas.
No solo están bajo presión los bonos a corto plazo; los rendimientos de los bonos a 10 y 30 años también se disparan al mismo tiempo, y esta es la mayor traba actual de la deuda de Estados Unidos.
Los rendimientos de los bonos del Tesoro y la presión por el pago de la deuda, en esencia, solo dependen de tres cosas: la inflación, las finanzas públicas y la oferta y la demanda.
La inflación se impulsa principalmente a través del precio del petróleo y los aranceles, lo que corresponde a una inflación de tipo impulsada por la oferta;
La presión fiscal proviene del déficit elevado y del gasto continuo de emisión excesiva;
El desequilibrio entre oferta y demanda: la clave es que grandes compradores del exterior como China y Japón siguen reduciendo sus tenencias; la fuerza de absorción del mercado se debilita enormemente.
Mucha gente cree que subir tasas puede resolver el problema, pero en la realidad no funciona.
Los incrementos regulares de tasas sí pueden contener la inflación de demanda; pero ahora la inflación es impulsada por el petróleo y los aranceles, es decir, una inflación de oferta, y el efecto de subir tasas es prácticamente nulo.
Lo más letal es que el déficit de EE. UU. ya superó los dos billones; subir tasas solo aumentará más la presión por los pagos de intereses fiscales.
Si las finanzas fiscales no aguantan, al final solo se seguirá emitiendo más deuda del Tesoro de EE. UU. para cubrir la brecha. En otras palabras, subir tasas no solo no controla la inflación, sino que además empeora las finanzas fiscales y empuja al alza la prima por plazo; el problema de la deuda, cuanto más se arrastra, peor se vuelve.
Volvamos a la recompra de 6.000 millones por parte del Tesoro: la lógica parece no estar mal. Pone el cuerpo como comprador, libera una señal de respaldo y guía al mercado para absorber y así reducir los rendimientos.
Pero el problema es que la intensidad es demasiado débil y falta sinceridad; son acciones a modo de vaso de agua que, en realidad, no logran calmar el pánico del mercado. Por eso, los rendimientos deben subir, sigan o no; el respaldo queda declarado fallido.
Para resolver de manera definitiva la crisis de los bonos del Tesoro, solo se puede actuar sobre sus tres causas raíz: inflación, política fiscal y oferta/demanda:
Primero, resolver la inflación
Para que la inflación baje, solo hay dos formas: retroceso natural e intervención de políticas.
Primero, hablemos del retroceso natural: EE. UU. no puede abandonar el sistema del petrodólar; controlar el precio del petróleo es el núcleo para sostener la posición del dólar. A corto plazo, en realidad no se puede presionar el precio del petróleo. Además, los aranceles son su principal baza política, así que no se flexibilizarán fácilmente. Esto hace que la inflación sea difícil de bajar por sí sola; todo el mercado está esperando a toda costa los datos del CPI del viernes, apostando a que la inflación baje apenas y se calme un poco.
Hablemos de la intervención de políticas: subidas de tasas, modificar las reglas estadísticas y ajustar el criterio de los datos. Las dos últimas medidas pueden reducir la independencia de la Reserva Federal; pero mientras logren bajar la inflación, el mercado estará dispuesto a comprar.
Segundo, resolver la prima por plazo fiscal
Este es el hueso más duro de roer. EE. UU. siempre gasta más de lo que ingresa; cuanto más se acumulan los huecos fiscales, más crecen. Aunque haya beneficios para la industria de la IA en el futuro, a corto plazo no alcanzará para cubrir la enorme brecha fiscal. La presión al alza sobre la prima por plazo de ninguna manera puede eliminarse por completo.
Tercero, resolver el desequilibrio entre oferta y demanda
Hay tres caminos, pero básicamente son callejones sin salida o con costos extremadamente altos:
1. Recuperar al gran comprador en el exterior: pero la tendencia global de desdolarización es clara; todos los países están acumulando oro como refugio y reduciendo la tenencia de bonos del Tesoro de EE. UU. Incluso EE. UU. solo puede hacer todo lo posible por estabilizar a Japón y evitar ventas masivas concentradas; el desequilibrio entre oferta y demanda es irreversible;
2. Provocar una recesión económica y una crisis en el mercado: refugiándose con bonos del Tesoro para escapar del pánico, se fuerza la caída de los rendimientos. El método funciona, pero el costo es el colapso económico; no se usaría a menos que se esté en un callejón sin salida;
3. La Reserva Federal amplía su balance y proporciona liquidez: esta es la única opción con el costo más bajo y que realmente puede resolver el punto muerto del mercado de bonos. El Tesoro que recompra es solo un analgésico temporal; lo verdaderamente curativo para el problema de los bonos del Tesoro es que la Reserva Federal amplíe su balance y se monetice la deuda.
Resumen de la situación actual:
El mercado de bonos del Tesoro de EE. UU. ya está casi fuera de control; el problema está anidado en capas y no hay una solución disponible.
La inflación es, por ahora, la variable más fácil de controlar. Mientras la inflación baje de forma natural y moderada, el mercado puede estabilizarse temporalmente; pero las vulnerabilidades fundamentales de la deuda siguen ahí.
Pero una vez que la inflación se mantiene alta, la Reserva Federal solo puede subir tasas de manera pasiva, desencadenando en cadena el empeoramiento fiscal y la recesión económica.
Así que en esta ronda de subidas de tasas no hay continuidad; no durará mucho.
El destino final del mercado, necesariamente, será recortes de tasas, una situación de aversión al riesgo y que la Reserva Federal amplíe su balance para inyectar liquidez.
y estos tres caminos son, todos, favorables para el oro.
Por eso, la conclusión es muy clara: en esta ronda de subidas de tasas, se cura el síntoma y no la causa; aunque parezca feroz, en realidad no hay que temerla. La gran tendencia del oro siempre está hacia arriba.