
#光通信 El nivel de actividad del sector al menos aún se puede observar hasta 2027—2029
1. En la actualidad, 1.6T y 800G siguen siendo el incremento central. Se espera que los pedidos de 1.6T en 2027, frente a 2026, se multipliquen por varias veces, y que 800G al menos se duplique. Para 2028, el despegue de 2.4T, la introducción de más CSP de 1.6T y la nueva demanda generada por el CPO tomarán el relevo como impulso del crecimiento, mientras que 800G se irá sustituyendo gradualmente por 1.6T. Se prevé que la tecnología de un solo carril de 400G madure en 2028—2029, lo que impulsará aún más la actualización del ancho de banda.
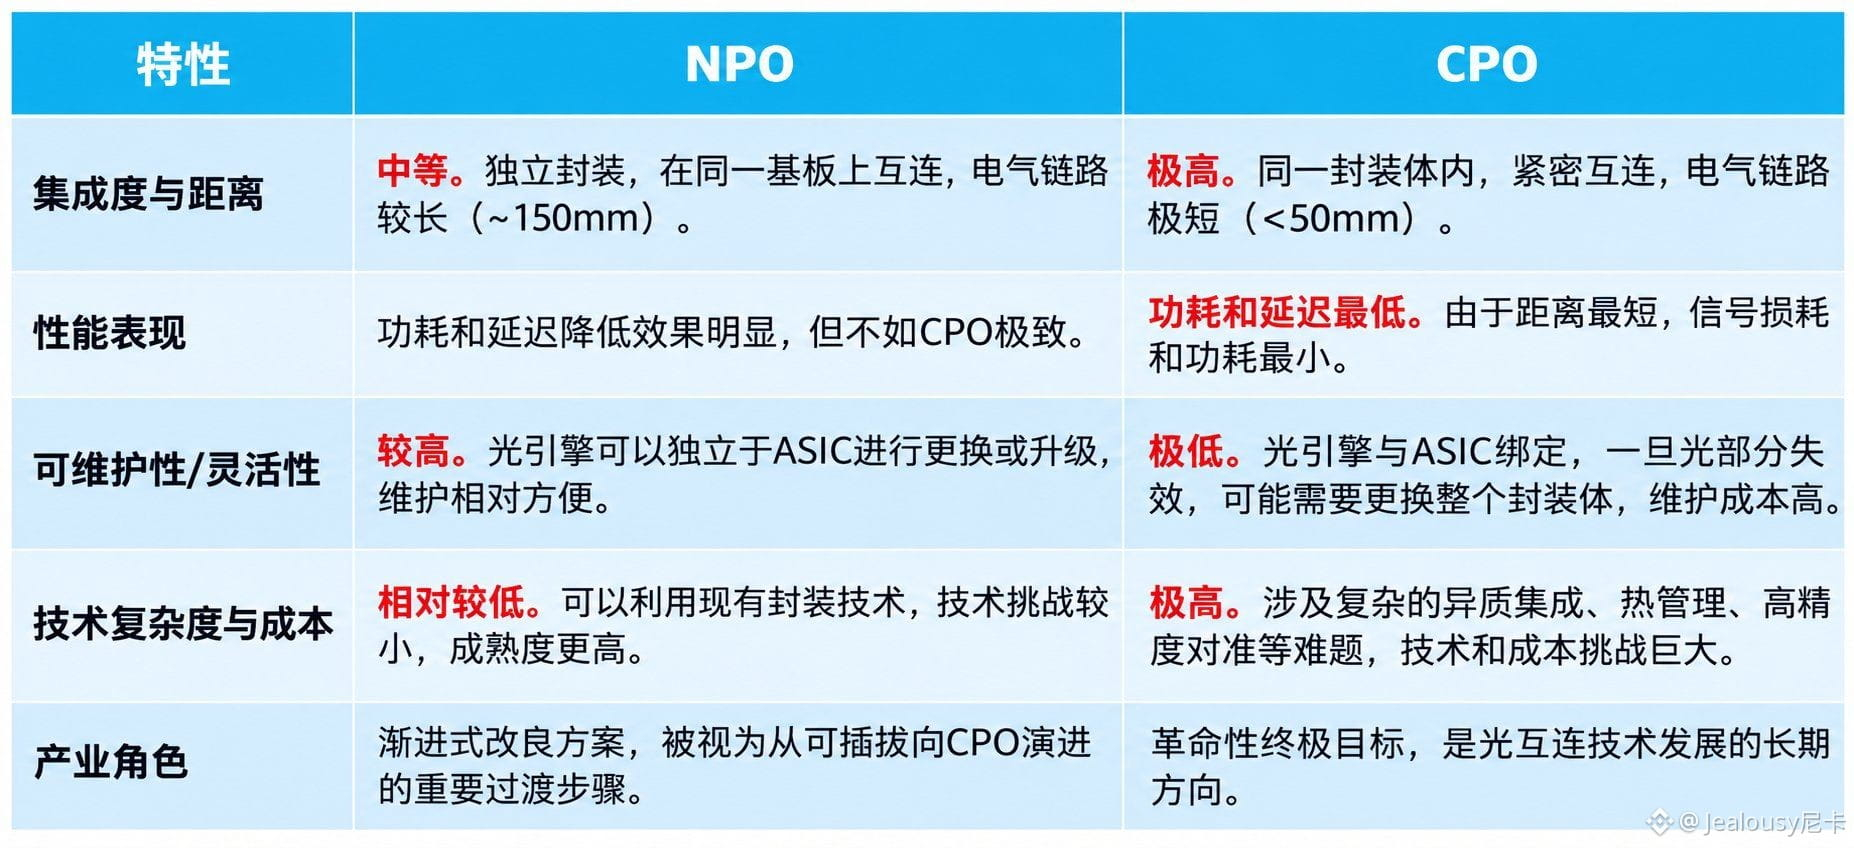
2. En cuanto a la ruta tecnológica, un juicio relativamente importante es el siguiente: el CPO no reemplazará de manera rápida y completa al sistema enchufable. En el futuro, enchufable, NPO y CPO coexistirán durante mucho tiempo. El enchufable conserva una vida útil relativamente larga en escenarios de scale out; el NPO tampoco es un producto de transición a corto plazo: la segunda y tercera generación evolucionarán hacia el empaquetado 2.5D y 3D, y se espera que empiece a desplegarse a partir de la segunda mitad de 2027. Aunque el CPO ofrece mejores prestaciones, actualmente aún enfrenta problemas como confiabilidad, mantenimiento, costos y el grado de madurez de la cadena industrial; se estima que las aplicaciones a gran escala se concretarán realmente después de 2030.
3. La cadena de suministro sigue siendo un cuello de botella importante. Especialmente en 2026—2027, los DFB de 1.6T y materiales clave como los DSP. Las empresas aseguran capacidad de producción con antelación mediante pagos anticipados, acuerdos a largo plazo, inversión estratégica, etc.; sin embargo, con el crecimiento continuo de la demanda, la situación de oferta relativamente ajustada no podrá aliviarse por completo en el corto plazo.
4. Las barreras competitivas también son más altas de lo que el mercado imagina. Los módulos ópticos no son simplemente un “negocio de ensamblaje”: existen requisitos técnicos en eslabones como la fotónica de silicio, el niobato de litio en forma de película delgada, la tecnología coherente, circuitos de alta frecuencia y empaquetado avanzado. Al mismo tiempo, los ciclos de certificación con los clientes son largos y hay un número limitado de proveedores, lo que genera una barrera de cliente relativamente sólida.
Por último, las barreras en tecnología, clientes y cadena de suministro mantienen a los fabricantes líderes en una posición ventajosa. Además de algunos líderes en el mercado de EE. UU., considero que las lógicas anteriores también aplican al A-share.
$LITEB $COHRB $FN.US
1. En la actualidad, 1.6T y 800G siguen siendo el incremento central. Se espera que los pedidos de 1.6T en 2027, frente a 2026, se multipliquen por varias veces, y que 800G al menos se duplique. Para 2028, el despegue de 2.4T, la introducción de más CSP de 1.6T y la nueva demanda generada por el CPO tomarán el relevo como impulso del crecimiento, mientras que 800G se irá sustituyendo gradualmente por 1.6T. Se prevé que la tecnología de un solo carril de 400G madure en 2028—2029, lo que impulsará aún más la actualización del ancho de banda.
2. En cuanto a la ruta tecnológica, un juicio relativamente importante es el siguiente: el CPO no reemplazará de manera rápida y completa al sistema enchufable. En el futuro, enchufable, NPO y CPO coexistirán durante mucho tiempo. El enchufable conserva una vida útil relativamente larga en escenarios de scale out; el NPO tampoco es un producto de transición a corto plazo: la segunda y tercera generación evolucionarán hacia el empaquetado 2.5D y 3D, y se espera que empiece a desplegarse a partir de la segunda mitad de 2027. Aunque el CPO ofrece mejores prestaciones, actualmente aún enfrenta problemas como confiabilidad, mantenimiento, costos y el grado de madurez de la cadena industrial; se estima que las aplicaciones a gran escala se concretarán realmente después de 2030.
3. La cadena de suministro sigue siendo un cuello de botella importante. Especialmente en 2026—2027, los DFB de 1.6T y materiales clave como los DSP. Las empresas aseguran capacidad de producción con antelación mediante pagos anticipados, acuerdos a largo plazo, inversión estratégica, etc.; sin embargo, con el crecimiento continuo de la demanda, la situación de oferta relativamente ajustada no podrá aliviarse por completo en el corto plazo.
4. Las barreras competitivas también son más altas de lo que el mercado imagina. Los módulos ópticos no son simplemente un “negocio de ensamblaje”: existen requisitos técnicos en eslabones como la fotónica de silicio, el niobato de litio en forma de película delgada, la tecnología coherente, circuitos de alta frecuencia y empaquetado avanzado. Al mismo tiempo, los ciclos de certificación con los clientes son largos y hay un número limitado de proveedores, lo que genera una barrera de cliente relativamente sólida.
Por último, las barreras en tecnología, clientes y cadena de suministro mantienen a los fabricantes líderes en una posición ventajosa. Además de algunos líderes en el mercado de EE. UU., considero que las lógicas anteriores también aplican al A-share.
$LITEB $COHRB $FN.US