
El presidente de la Reserva Federal, Kevin Warsh, entra en la reunión de esta semana enfrentando un problema que pasó todo el verano intentando no señalar con demasiada claridad. La reunión de dos días del FOMC concluye el miércoles, con una decisión sobre tasas prevista para las 2 p. m., y Warsh deberá comparecer ante los reporteros media hora después. El informe de inflación de agosto del viernes hizo gran parte del trabajo que necesitaban los halcones del comité.
El IPC básico, que excluye alimentos y energía, subió un 0,3% en agosto, una décima de punto más alto de lo que los economistas habían previsto (0,2%), informó la Oficina de Estadísticas Laborales. El IPC general aumentó un 0,4% durante el mes y se mantuvo en un 3,4% anual, y ambos resultados coincidieron con las previsiones. La inflación subyacente se moderó ligeramente interanual, hasta el 2,4% desde el 2,5%.
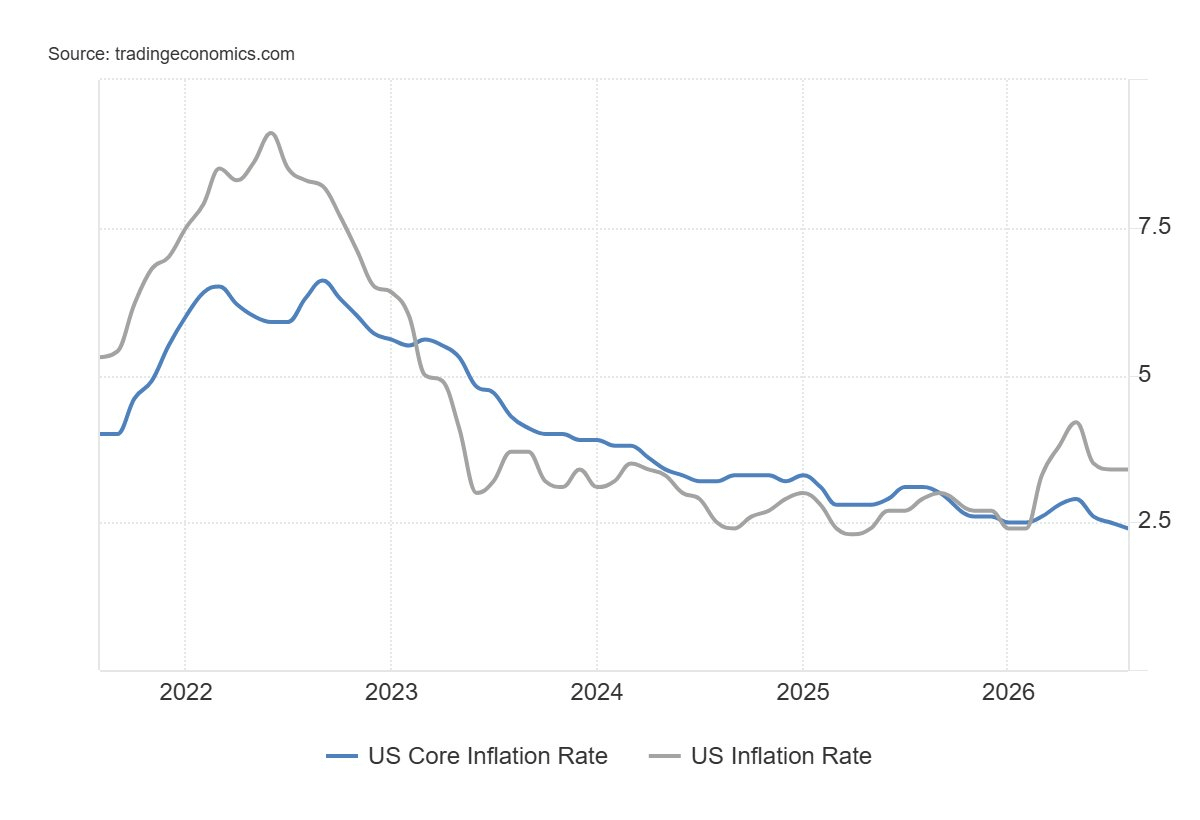
Esa cifra anual más débil hizo poco para amortiguar la sorpresa mensual. Es la última gran lectura de inflación que la Fed verá antes de votar, y el informe de empleo de agosto del viernes, que también salió más fuerte de lo previsto, solo reforzó el caso que los responsables de política ya habían construido para actuar ahora en lugar de esperar.
Wall Street se rinde
Las probabilidades de un aumento de tasas rondaban el 87% el lunes, según la herramienta FedWatch de CME Group, después de dispararse hasta cerca del 90% en las horas justo después de la publicación del viernes. Antes del informe, las expectativas estaban más cerca de un cara o cruz. Después, la capitulación se instaló rápido.
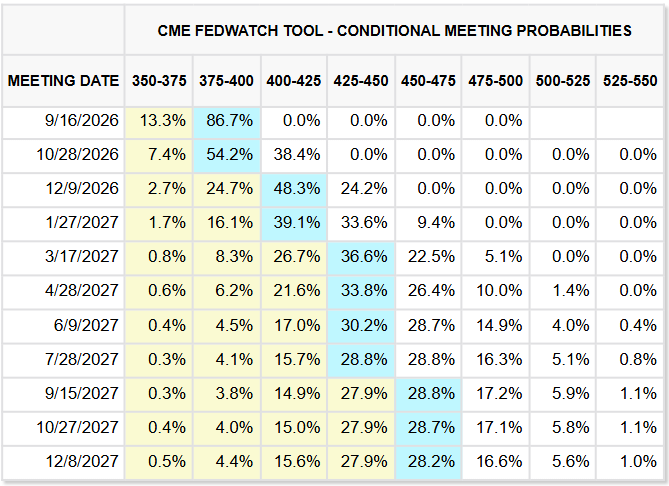
Goldman Sachs abandonó una previsión que mantenía desde mediados del verano según la cual la Fed mantendría las tasas hasta el cierre del año. JPMorgan adelantó una subida que anteriormente había previsto para diciembre. TD Securities y Mitsubishi UFJ eliminaron por completo sus llamadas de “sin cambios”. Incluso Citigroup, que venía pronosticando tres recortes de tasas a partir de octubre, admitió que un aumento en septiembre ahora parece probable.
El giro se remonta más atrás que el dato del viernes. El gobernador de la Fed Christopher Waller, votante permanente en el comité y uno de sus miembros más inclinados a la postura “más laxa”, le dijo a una entrevista de Reuters NEXT el 3 de septiembre que estaba preparado para apoyar mantener las tasas estables, siempre y cuando los datos de agosto confirmaran que la desinflación estaba continuando. Metió una cláusula de salida:
"Puede ser apropiado subir la tasa de política" esta semana, dijo Waller, si los datos entrantes mostraban que la mejora había resultado ser pasajera.
Warsh ya había marcado el tono semanas antes. En un discurso del 28 de agosto en el simposio Jackson Hole de la Fed de Kansas City, su primero como presidente, Warsh dijo que, aunque las lecturas de inflación de este verano eran mejores de lo temido, no lo convencieron de que las presiones subyacentes sobre los precios hubieran mejorado de manera significativa. Dijo que la Fed tiene trabajo por hacer.
Una trampa de credibilidad
Esa combinación, una pausa condicionada de Waller y un presidente no convencido, dejó poco margen una vez que el dato del IPC cayó caliente. Un mercado de bonos que ya estaba de mal humor hizo el cálculo todavía peor. No subir tasas ahora, después de meses de señales agresivas, haría que Warsh pareciera alguien que endureció el discurso y luego se plegó cuando importaba.
La credibilidad es fácil de perder y difícil de reconstruir, en particular con los rendimientos de largo plazo del Tesoro ya probando máximos de varios años. Cada vez más inversores enmarcan la decisión de septiembre como una prueba de la credibilidad de la Fed bajo su nuevo presidente, una dinámica que probablemente irritará al presidente Trump, quien ha argumentado, repetidamente y sin demasiada compañía entre economistas, que Estados Unidos debería mantener las tasas de interés más bajas del mundo.
Una lectura ruidosa de la inflación
No todos compran el encuadre de "caliente". Robin Brooks, del Instituto Brookings, argumentó en una nota reciente que la lectura de titulares del viernes exageró el problema. El exceso en el IPC subyacente, escribió, se reduce a un puñado de categorías ruidosas que registraron saltos de precios de un mes desproporcionadamente grandes.
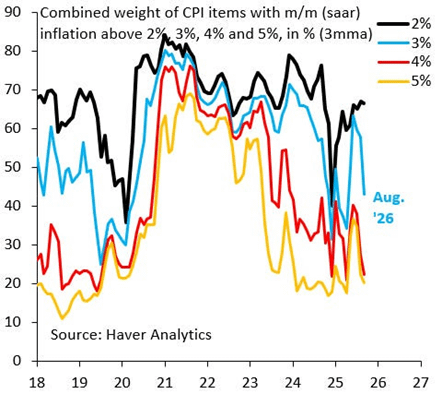
Más revelador, en su opinión: el peso combinado de los componentes del IPC con una inflación por encima del 3%, la métrica exacta que Warsh citó en Jackson Hole como su vara para medir el progreso hacia la desinflación, cayó con fuerza en agosto. Eso no es lo que parece una inflación en expansión generalizada.
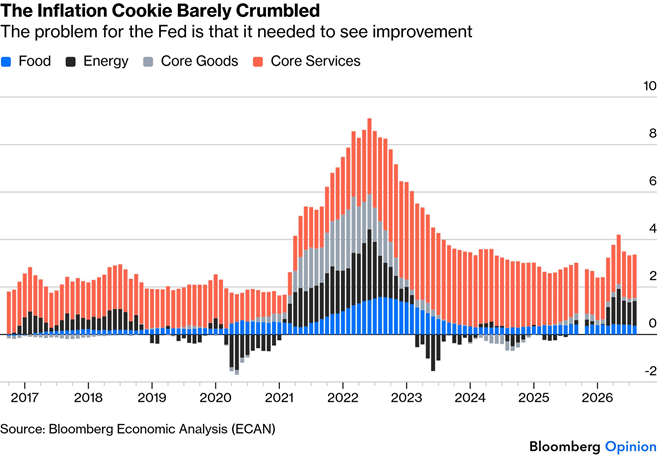
John Authors, de Bloomberg Opinion, ha planteado un argumento similar. La inflación subyacente subió, sí, pero solo un poco, y la inflación de bienes subyacentes, la categoría donde deberían verse más directamente los efectos de los aranceles, sigue siendo minúscula. En su relato, la imagen general apenas ha cambiado respecto al mes anterior. No peor. Simplemente tampoco visiblemente mejor.
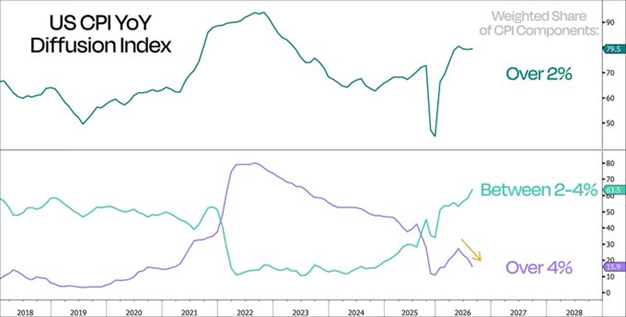
Duality Research llega a una conclusión similar desde otro ángulo. La firma señala que la proporción de componentes del IPC con una inflación por encima del 4% siguió cayendo en agosto, incluso cuando el titular se veía “caliente”. Mientras tanto, la proporción de componentes por encima del 2% se mantuvo estable, lo que significa que el número de categorías que exceden la meta de la Fed en realidad no se amplió. La participación por encima del 4%, señala Duality, está volviendo hacia niveles que no se veían desde antes de la pandemia.
Harver Analytics llega al mismo lugar usando la métrica exacta que Warsh destacó en Jackson Hole. El peso combinado de los componentes del IPC que se ejecutan por encima de una inflación del 3% cayó con fuerza en agosto, como muestra la línea azul en el gráfico de arriba; una señal de que la presión de precios se ha vuelto menos generalizada en la cesta, en lugar de más. En pocas palabras: el dato de titulares de agosto podría estar induciendo a error, impulsado por unos pocos aumentos idiosincráticos en vez de una expansión real.
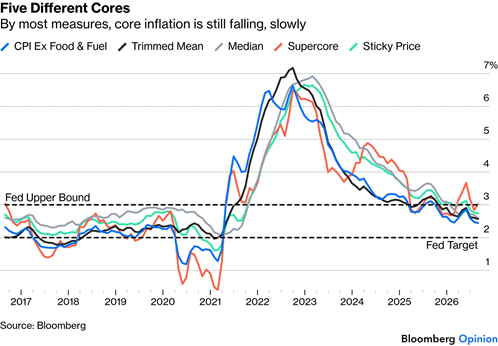
El columnista de opinión de Bloomberg, John Authors, apunta al shock energético como una gran parte de la confusión. El diésel tocó un récord de 6 dólares el galón el viernes, incluso cuando varias medidas más amplias de la inflación subyacente seguían mejorando. El IPC de media recortada de la Fed de Cleveland, que excluye valores atípicos en ambos sentidos, está en su nivel más bajo desde principios de 2021. Los precios “pegajosos”, la medida de costos de la Fed de Atlanta que rara vez se mueven, también se desaceleraron. El IPC mediano contó la misma historia.
De dónde vino realmente el “calor”
No hay duda de que la inflación en EE. UU. ya ha estado por encima del objetivo del 2% de la Fed durante más de 65 meses. Esto es lo que está empujando a los mercados a descontar esencialmente por completo una subida en este punto. Sin embargo, el caso de una subida, en argumentos, es probablemente más endeble de lo que sugiere el titular, ya que gran parte del aumento de agosto se debe a factores cíclicos como el petróleo y los alimentos, más que a algo estructural.
El indicador interno del informe que más se vigila contó una historia más desordenada. En una conferencia importante en el Brookings Institution el 30 de noviembre de 2022, el ex presidente de la Reserva Federal Jerome Powell destacó por primera vez la importancia de la inflación "supercore", es decir, los servicios subyacentes distintos de la vivienda. Powell dijo que esa categoría "podría ser la más importante para entender la evolución futura de la inflación subyacente" en ese discurso. Enfatizó ese dato como un predictor crucial de las presiones salariales subyacentes y de la trayectoria de la economía estadounidense más amplia, ya que se enfoca exclusivamente en servicios que dependen mucho de los costos laborales (como cortes de pelo, fontanería y servicios legales).
El IPC supercore, los servicios subyacentes excluyendo vivienda, saltó 0,51% mes contra mes en agosto, muy por encima del 0,19% de julio. En términos anuales, se aceleró hasta 3,02%, desde 2,84% el mes anterior. Ese es el tipo de cifra que se marca en rojo en la libreta de un economista de la Fed.
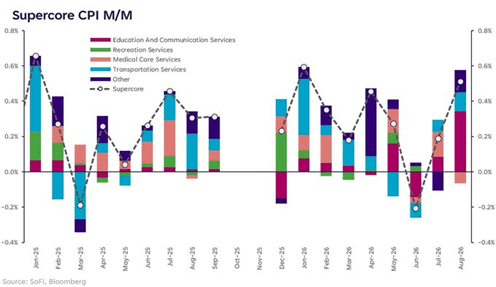
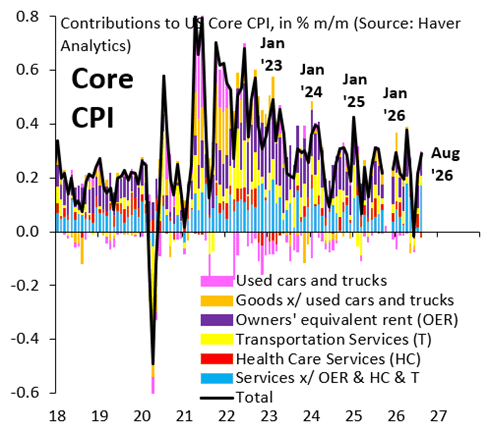
Brooks desconfía de tomar la medida de supercore al pie de la letra. En el gráfico de abajo, rastrea la inflación mensual del IPC subyacente y resalta lo que llama su medida de "super core": los servicios subyacentes excluyendo el alquiler equivalente de los propietarios, los servicios de atención médica y los servicios de transporte, que en conjunto dejan aproximadamente el 35% de los servicios subyacentes que considera el mejor indicador adelantado de hacia dónde va realmente la inflación subyacente. Esa medida también saltó en agosto, lo cual se ve desalentador en la superficie. Brooks sostiene que es principalmente ruido.
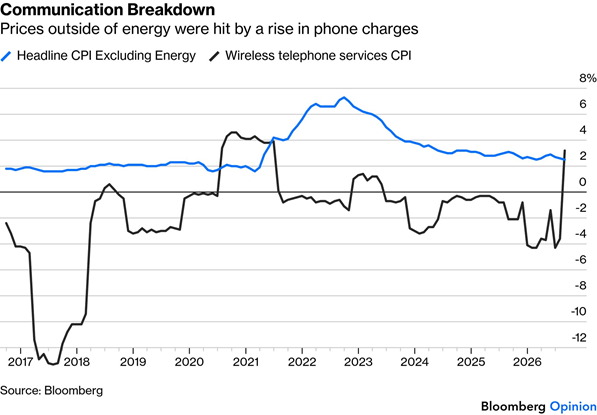
Brooks respalda su argumento con otro gráfico, que se muestra abajo, donde se ve que aproximadamente la mitad del salto en su medida de supercore proviene de un aumento puntual en los cargos por servicios inalámbricos, una categoría que había estado en declive de largo plazo antes de inflarse, al mayor ritmo desde 2021, el mes pasado. Los ajustes en cargos por servicios inalámbricos y en el costo de la manutención de menores también añadieron ruido, y ambas categorías podrían ser temporales en lugar de persistentes.
Los mercados no hacen matices
Ninguno de esos matices parece importar mucho ahora mismo. Los mercados, en el periodo inmediato después del titular del viernes, empujaron las probabilidades de una subida por encima del 90% antes de volver a asentarse en los 80 y pico hacia el lunes. A los traders les importa el número principal. Salió “caliente”. Todo lo que está debajo es un error de redondeo para el mercado de futuros.
El apoyo para una caminata se había estado gestando dentro del edificio mucho antes de los datos del viernes. Tres funcionarios discreparon en la reunión de julio a favor de un aumento de un cuarto de punto, y dos presidentes regionales sin derecho a voto dijeron después que también habrían respaldado uno. Un campo rival dentro de la Fed ha argumentado que la inflación subyacente se enfriaría sin intervención, aunque incluso algunos de ese grupo admiten que necesitan más evidencia antes de respaldar otra pausa.
El veredicto del mercado de bonos
En este punto, no subir tasas se acerca a lo impensable. Mantenerse sin cambios casi seguramente reactivaría el tipo de venta de Treasuries que siguió a la reunión del 29 de julio, cuando los rendimientos de largo plazo se dispararon, y el secretario del Tesoro Scott Bessent tuvo que intervenir con un plan de recompra sorpresa para calmar las aguas.
Esa intervención también ha tenido unos días complicados. El Tesoro dio a conocer el miércoles 9 de septiembre una recompra ampliada, triplicando su tamaño de compra normal hasta un tope de 6.000 millones de dólares, menos que los 7.000 millones a 10.000 millones en los que algunos traders habían posicionado. El rendimiento del 10 años subió de todos modos. Luego llegó la operación real de recompra del jueves: el Tesoro terminó comprando solo 5.200 millones de dólares de los aproximadamente 10.500 millones en bonos ofrecidos, un déficit que solo quedó claro cuando se informaron los resultados al final de la semana. El rendimiento del 10 años trepó hasta su nivel más alto desde noviembre de 2023, acercándose a la línea del 5% cargada psicológicamente. El rendimiento a 30 años, más directamente en el punto de mira de Bessent, ha estado coqueteando con niveles que no se veían antes de la crisis financiera de 2008.
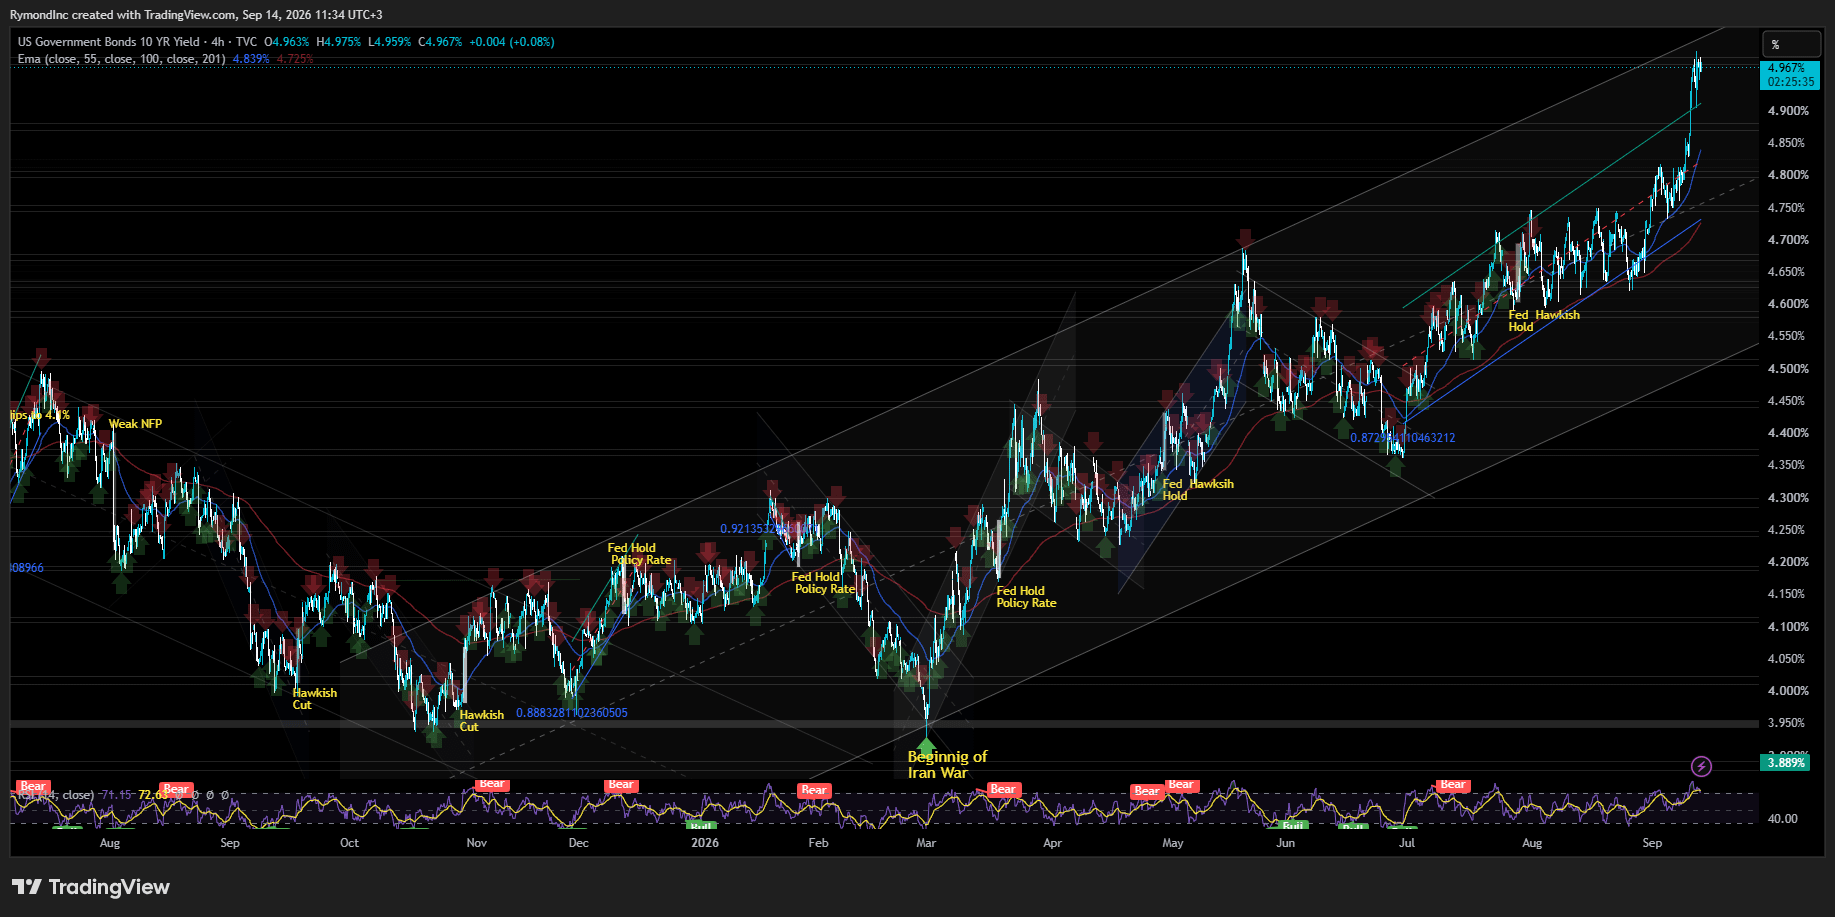
Aquí importan los rendimientos largos, y evitar que sigan subiendo se ha convertido, en la práctica, en un segundo mandato no declarado para la Fed en este ciclo. Un nuevo acuerdo informal entre Tesoro y Fed, en el que evitar que los costos de endeudamiento propios del gobierno se desboquen se vuelve una prioridad dominante junto con los mandatos tradicionales de inflación y empleo. Aunque las preocupaciones por la inflación no son tan profundas, mantener las tasas estables probablemente empujaría aún más hacia arriba los rendimientos de los plazos más largos, con el 10 años ya apenas a unos pasos de la línea del 5% que algunos traders tratan como marcador de estrés financiero. Nadie en el banco central quiere que lo culpen por empujar los costos de endeudamiento a través de un umbral psicológico.
Los rendimientos de los bonos gubernamentales a largo plazo han estado subiendo al mismo tiempo en la mayoría de las economías avanzadas, señal de que los mercados se están quedando sin paciencia con políticas fiscales laxas y con la acumulación de cargas de deuda soberana en todos lados, no solo en Washington. Una subida de 25 puntos básicos, aunque sea incómoda para una institución que pasó el año pasado recortando, parece un precio pequeño para evitar ese desenlace.
La reunión de esta semana ocurre con ese trasfondo. Mantener los rendimientos anclados importa más de lo habitual ahora mismo. Lo único que empuja realmente a la Fed hacia una subida es su propio problema de credibilidad, y si ese problema obliga a la comisión a actuar, podría seguir una divisa más débil y una nueva etapa del “trade” de degradación.
Una subida de tasas esta semana podría cumplir una doble función para Warsh. Le daría peso a la retórica contra la inflación en la que se ha apoyado desde Jackson Hole, y ayudaría a reparar el daño causado por su conferencia de prensa del 29 de julio, cuando le costó explicar, al menos para satisfacción del mercado, por qué el comité mantuvo las tasas ese día.
El comodín energético
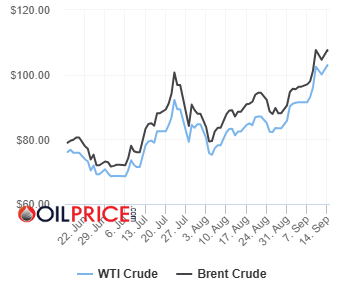
La guerra entre Estados Unidos e Irán no ha ayudado. El Brent rozó casi los 109 dólares por barril intradía la semana pasada antes de retroceder hacia la franja de los 107 el lunes, un cambio brusco dado que el conflicto no muestra señales de resolverse. El repunte del diésel mencionado arriba ha llamado mucho más la atención de los economistas que el aumento más modesto en la bomba de gasolina, ya que el diésel alimenta de manera directa el costo de mover alimentos y bienes por la economía, y la gasolina en sí sigue bastante por debajo del récord establecido en el Día del Trabajo.
Los funcionarios muestran sus cartas
Algunos funcionarios de la Fed sostienen que la configuración actual de tasas no está frenando la demanda tanto como se asumió previamente. El presidente de la Fed de Kansas City, Jeff Schmid, que no vota en el FOMC en 2026, dio un mensaje más bien agresivo desde Jackson Hole, diciendo a Bloomberg Television que la política actual quizá no sea restrictiva en absoluto.
"Podría ser acomodaticia en el tramo corto", dijo Schmid. Agregó que la Fed tiene trabajo por hacer, señaló que probablemente se habría unido a los disidentes de julio si hubiera votado este año, y dijo que sigue sin estar claro qué, exactamente, la política actual se supone que está restringiendo.
El presidente de la Fed de St. Louis, Alberto Musalem, ha planteado un argumento relacionado desde otro ángulo. El endurecimiento gradual y adelantado, dijo, es menos disruptivo que esperar y verse obligado a dar luego un movimiento mayor y más abrupto. Musalem ha apoyado previamente subir tasas cuando el comité optó por mantenerlas.
La gobernadora de la Fed Lisa Cook se ha centrado en los propios números de titulares: inflación PCE al 3,7%, PCE subyacente al 3,3%, ambos por encima de la meta durante más de cinco años seguidos. El mercado laboral, en su lectura, es estable pero lento, con una tasa de desempleo cerca del 4,2% junto con ganancias moderadas de empleo en una economía de contratación y despido bajos. Ha dicho que está lista para actuar si la desinflación no aparece en el calendario.
La presidenta de la Fed de Filadelfia, Anna Paulson, ha señalado una apertura similar, argumentando que la falta de avances visibles hacia el 2% apuntaría a un endurecimiento adicional.
La presidenta de la Fed de Cleveland, Beth Hammack, ha sido la más directa del grupo. "Ya es momento de actuar", escribió Hammack recientemente, argumentando que tanto los datos como lo que escucha de las empresas en su distrito sugieren que la política no está ejerciendo suficiente presión sobre la economía.
Un solo mandato, no dos
En particular, los salarios no parecen estar agregando combustible al incendio inflacionario. La tasa de desempleo sigue baja y se ve ampliamente como estable. Eso deja el doble mandato de la Fed con un aspecto extraño, como desbalanceado: el riesgo de inflación está inclinado al alza, mientras que el lado laboral está cómodo cerca de lo que la mayoría de los funcionarios llamarían empleo máximo. Cuando solo un lado del mandato está parpadeando como problema, normalmente es ese lado el que decide la votación.
Ese desequilibrio ha ido generando apoyo para revertir al menos parte de los 75 puntos básicos en recortes de tasas que entregó la Fed el año pasado, cuando el mercado laboral parecía mucho más frágil que ahora. Una encuesta de Bloomberg a suscriptores realizada del 8 al 10 de septiembre encontró que la mayoría de los encuestados espera una o dos subidas si la Fed actúa esta semana, aunque una minoría creciente dijo el viernes que ahora espera más. El argumento de ese grupo: la Fed necesita recuperar los recortes del año pasado y enfriar una economía que parece lista para crecer bien por encima de la tendencia en este trimestre.
Más allá de septiembre
El consenso más amplio se está desplazando hacia un ciclo real de subidas de tasas en lugar de un ajuste único y ya. Suponiendo que el miércoles llegue una subida, la atención se mueve de inmediato hacia el gráfico de puntos para ver cuánto más cree el comité que necesita ir, y hacia la conferencia de prensa de Warsh para obtener cualquier orientación que se parezca a eso.
El Resumen de Proyecciones Económicas de junio situó la tasa mediana de fondos federales en 3,8% para fin de año. Una subida en septiembre empuja esa proyección aún más arriba, y la previsión de inflación subyacente que la acompaña probablemente también suba, dado que los precios del petróleo “más altos por más tiempo” tienden eventualmente a filtrarse hacia los precios subyacentes.
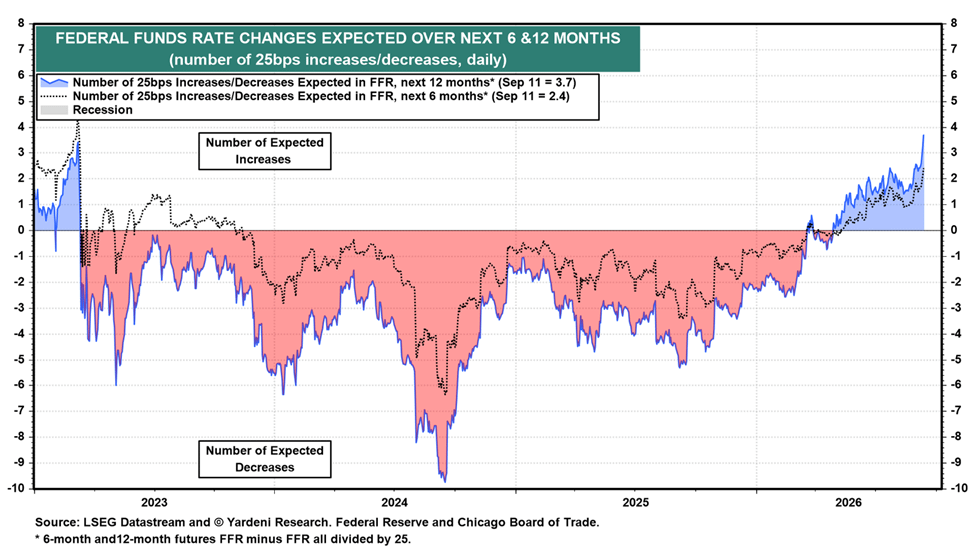
Los inversores saben que la Fed rara vez se detiene en una sola acción cuando empieza. Según Yardeni Research, los futuros están descontando aproximadamente 90 puntos básicos de endurecimiento adicional para la segunda mitad del próximo año: equivalente a 3,7 subidas de un cuarto de punto en los próximos doce meses y 2,4 dentro de los próximos seis.
La cuestión es si esa fijación de precios sobrevive al contacto con un comunicado real de la Fed, o con lo que sea que Warsh diga treinta minutos después: eso es lo que el mercado de bonos estará preguntándose mucho antes de que el reloj llegue el miércoles a las 2 p. m.