Después de que Oracle publicara este informe de resultados, apareció un fenómeno que merece investigarse más que “cuánto subió después de horas de mercado”:
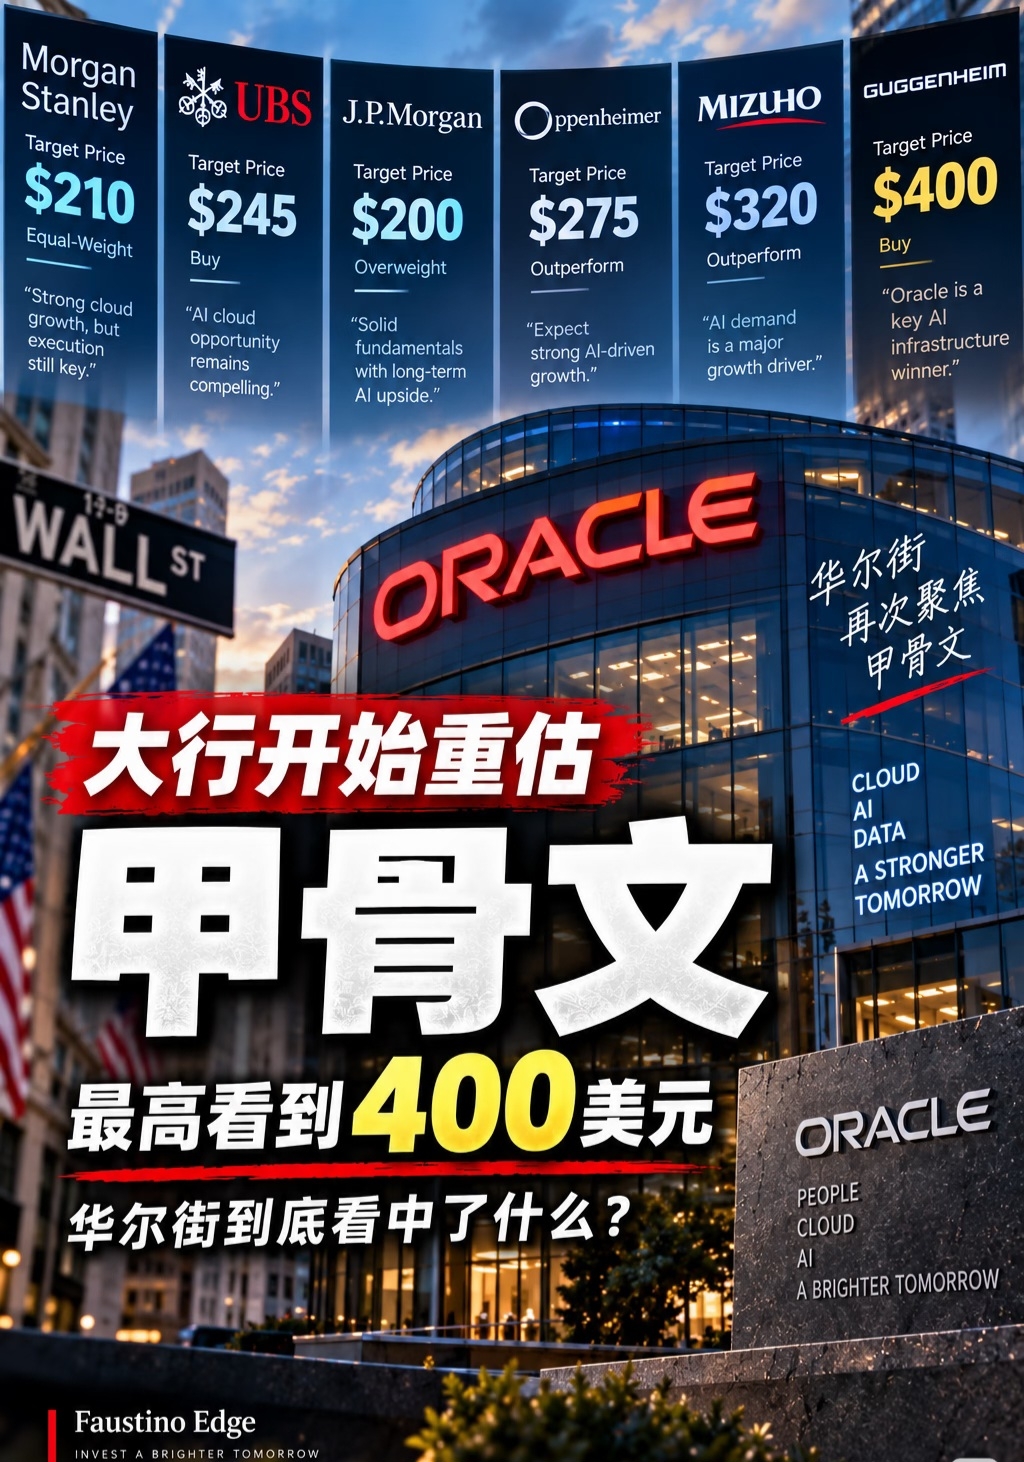
Hay instituciones que solo ven algo más de 200 dólares, y otras que directamente han colocado el precio objetivo cerca de los 400 dólares.
¿Por qué, para la misma empresa, puede haber una diferencia de casi el doble?
La respuesta podría estar escondida en este informe de resultados.
① ¿Qué es lo que realmente piensa Wall Street?
Morgan Stanley: alrededor de 210 dólares. El tono es relativamente prudente. El crecimiento de la nube impulsada por la IA es realmente fuerte, pero Oracle está realizando un gasto de capital enorme; cuánto de esos pedidos finalmente se convertirá en ganancias aún necesita tiempo para verificarse.
UBS: alrededor de 245 dólares. Siguen apostando por la infraestructura de nube de IA, pero también se fijan en el gasto de capital, el flujo de caja y la velocidad con la que se materializan los pedidos.
Oppenheimer: unos 275 dólares.
Mizuho: unos 320 dólares.
El más agresivo es Guggenheim: 400 dólares.
② ¿Por qué los alcistas se atreven a ver cifras tan altas?
El número más clave no es el EPS, sino: el RPO de 66.400 millones de dólares. Es decir, el volumen de contratos que ya están firmados y que, en el futuro, esperan confirmación progresiva de su cumplimiento. Al mismo tiempo, en el Q1 también se añadieron más de 30.000 millones de dólares en contratos de nube de IA.
Oracle también indicó que desde el Q4 del año pasado ya ha entregado a clientes de la nube de IA más de 300.000 GPU. Esto significa que Oracle se está transformando rápidamente desde el “gigante de bases de datos” que todos conocen hacia la nube de IA + potencia de cómputo con GPU + infraestructura de centros de datos.
Y la guía del Q2 sigue ofreciendo unas expectativas de crecimiento muy altas para el negocio de la nube. Si en los próximos años estos pedidos se convierten sin problemas en ingresos, es posible que la forma en que el mercado valora a Oracle realmente cambie.
③ Entonces, ¿por qué todavía hay grandes bancos que solo ven 210?
Porque también hay otra cara: se quema demasiado dinero.
Construir centros de datos de IA requiere GPU, servidores, equipos de red, electricidad y terreno; el tamaño del gasto de capital es extremadamente grande. Así que ahora Oracle presenta un estado muy interesante:
Explosión de pedidos → rápido crecimiento de ingresos → explosión del gasto de capital.
El verdadero problema no es: “¿Son muchos los pedidos de 66.400 millones de dólares?”
Por supuesto, bastante.
Esa es la principal diferencia de enfoque por la que el precio objetivo de Wall Street pasó de 210 dólares hasta 400 dólares.
A continuación, al analizar ORCL, solo necesitamos fijarnos en tres indicadores:
Velocidad de materialización del RPO → crecimiento de ingresos de la nube OCI → flujo de caja libre.
Entonces Oracle quizá ya no sea solo “una empresa veterana de bases de datos”.
Por el contrario, si el gasto de capital sigue creciendo y el flujo de caja no logra seguir el ritmo durante mucho tiempo, entonces, por muy bonito que sea el pedido de 66.400 millones de dólares, el mercado empezará a descontarlo.
Entonces, ¿por qué no acumular en tramos cuando baje y apostar por ello? Probablemente todavía valga la pena.
Organización de información pública, solo para investigación y intercambio; no constituye asesoramiento de inversión.