
1. Primero mira esta tabla: ¿en qué puesto está RAY ahora en Solana?
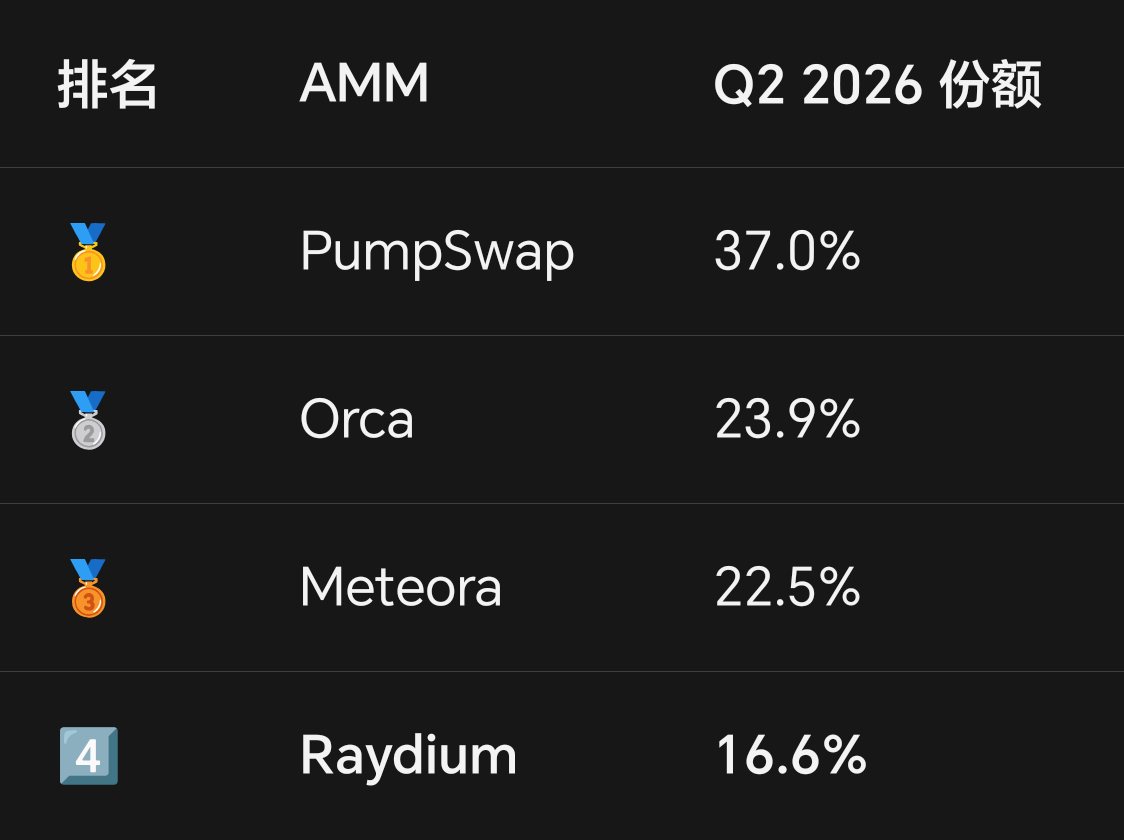
A principios de 2025 seguía siendo el DEX #1 de Solana; en un año y medio cayó hasta el #4.
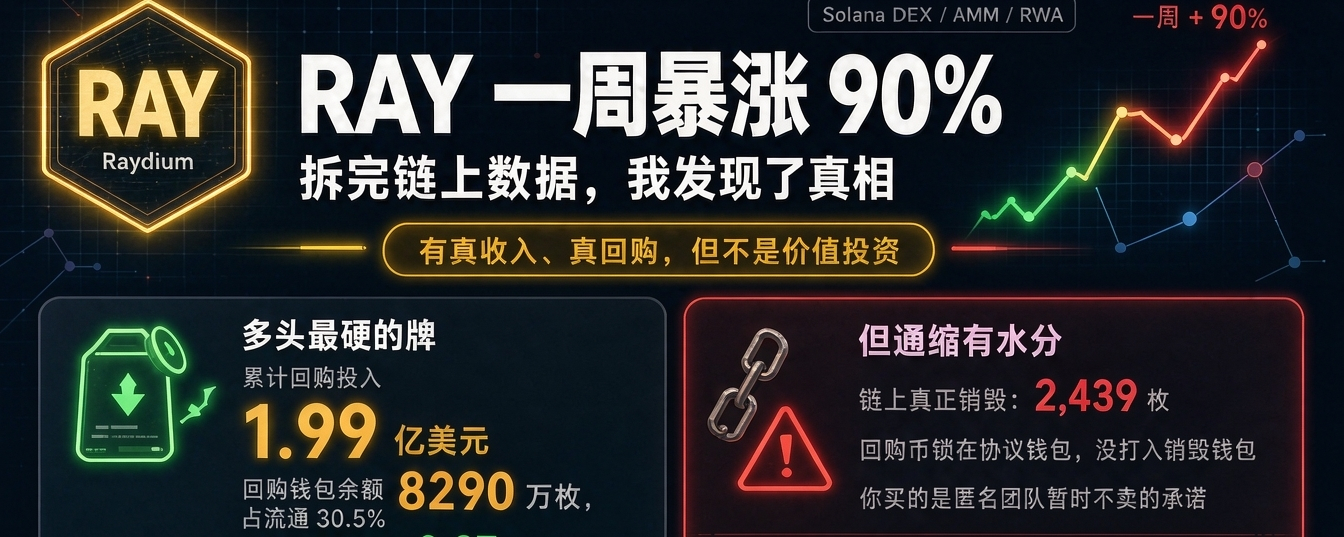
pero justamente eso: esta semana subió un 90%.
¿por qué?
2. La carta más fuerte para los alcistas: recompra con dinero real
El tope duro de RAY es de 555 millones de tokens; el permiso de mint quedó cerrado permanentemente ✅
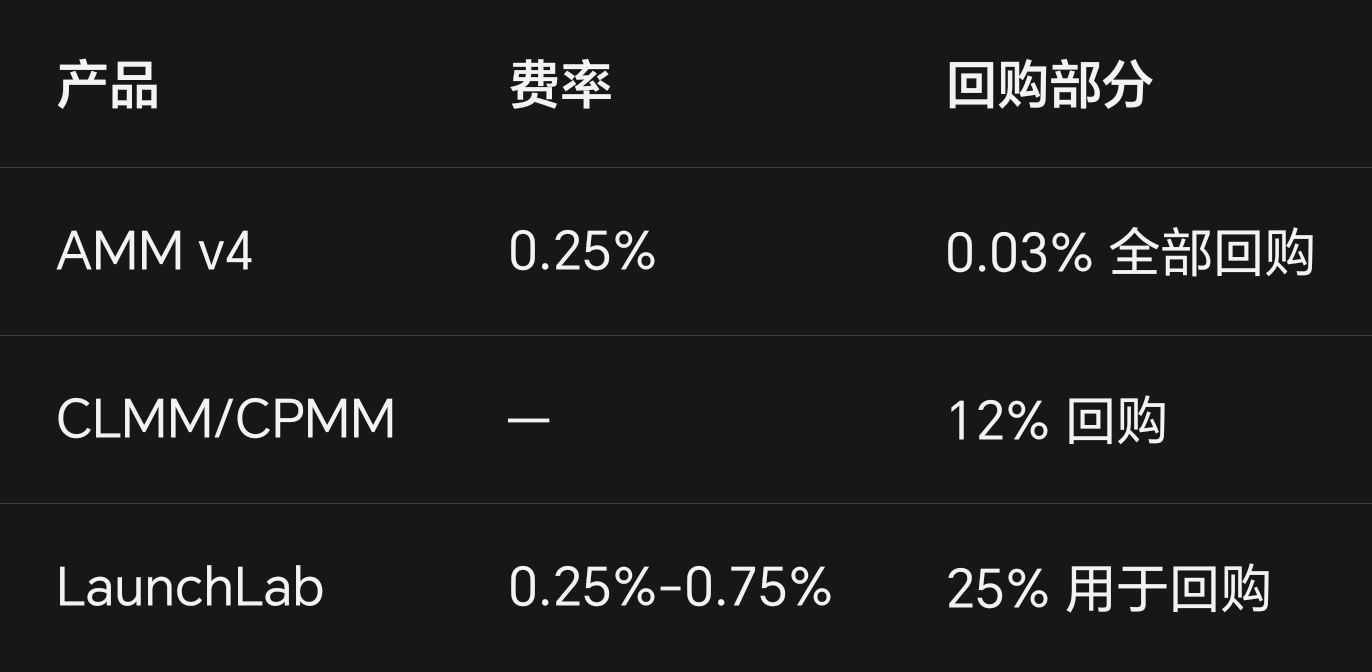
Reglas de reparto de tarifas (vigentes en 2026):
Inversión acumulada en recompras: aproximadamente 199 millones de dólares
Saldo de la billetera de recompra: aproximadamente 82,9 millones de tokens, que representan el 30,5% del suministro en circulación
El 9 de septiembre, recompra de 640.788 dólares en un solo día, la mayor compra diaria de la historia
Volviendo a ver las emisiones:
Emisiones netas anuales nuevas: aproximadamente 1,9 millones de tokens
Cerca de 90 días: nuevas 446.000 monedas vs 2.783 millones de monedas recompradas
Neto deflacionario de ~0.87%, multiplicador recompra/emisión de 6.2x
Mientras los ingresos por comisiones no caigan, en la métrica on-chain el RAY sí es netamente deflacionario.
Esta es la carta más dura para los alcistas.
III. Pero las dos palabras “deflación” tienen mucha agua
RAY que en verdad se quema en la cadena: solo 2.439.
No ves mal. Son 2.400 monedas.
Las 82.9 millones de monedas recuperadas quedan todas detenidas en la billetera de recompra controlada por el protocolo, sin enviarse a una dirección de quema.
Texto literal de Token Terminal: “repurchased tokens are held, not burned”
¿Qué significa esto?
Lo de “neto deflacionario” de hoy es una deflación tipo bloqueo, no una deflación tipo quema.
En el futuro, si las votaciones de DAO dicen “usa las monedas de la billetera de recompra para incentivos del ecosistema”, entonces esas monedas pueden volver a fluir al mercado.
No compras un activo deflacionario, compras la promesa de que: “el equipo anónimo por ahora no vende”.
IV. La caja negra más grande: billeteras del equipo
Monitoreo de agrupación de direcciones on-chain muestra:
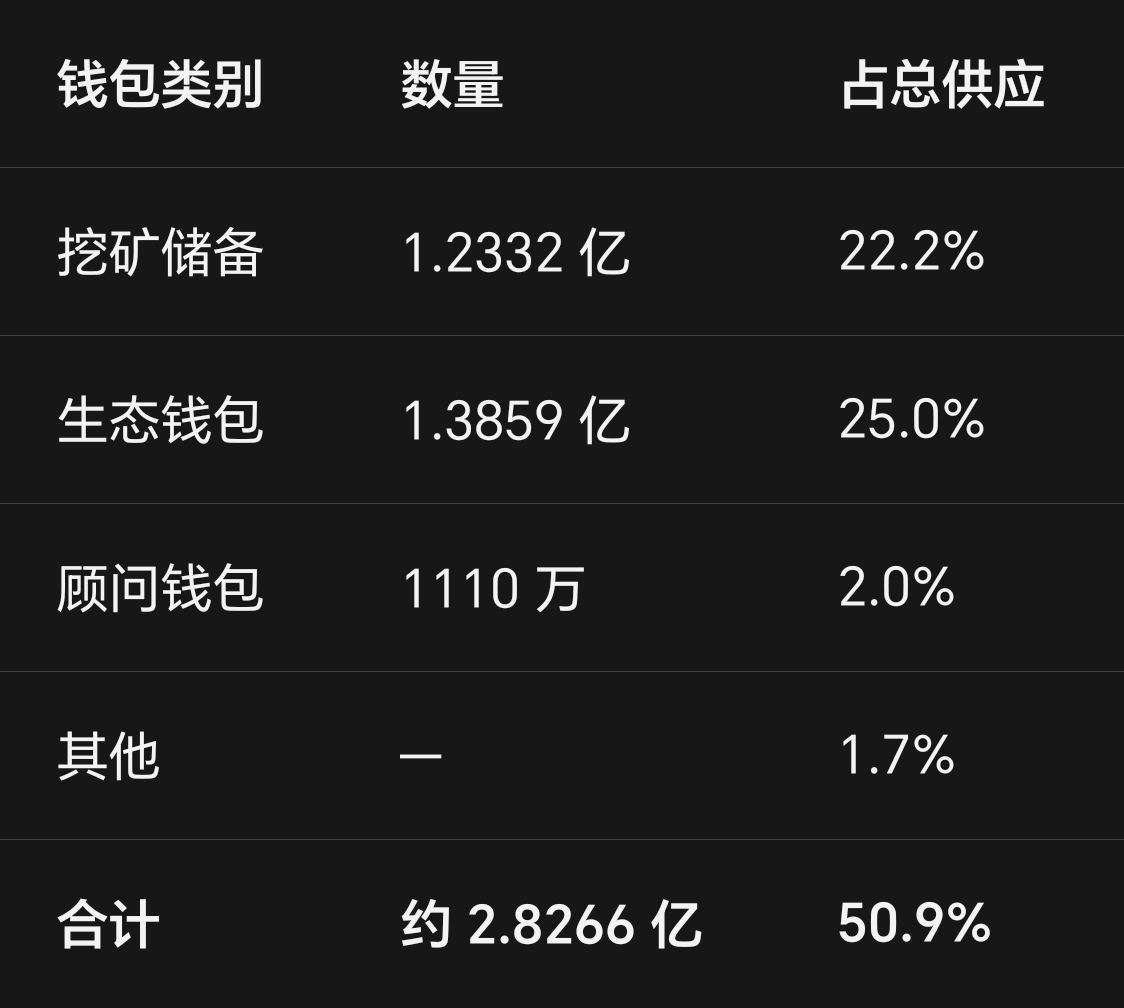
Estas billeteras no tienen un cronograma on-chain de liberación publicado.
El hard cap de 555 millones de monedas es cierto, pero más de la mitad de las monedas están en multisigs del equipo; cuándo se usarán y si se venden, depende de una sola frase de un puñado de gente anónima.
El hard cap protege contra “imprimir dinero”, pero no contra “abrir el portón”.
V. Ingresos: caer del cielo al suelo
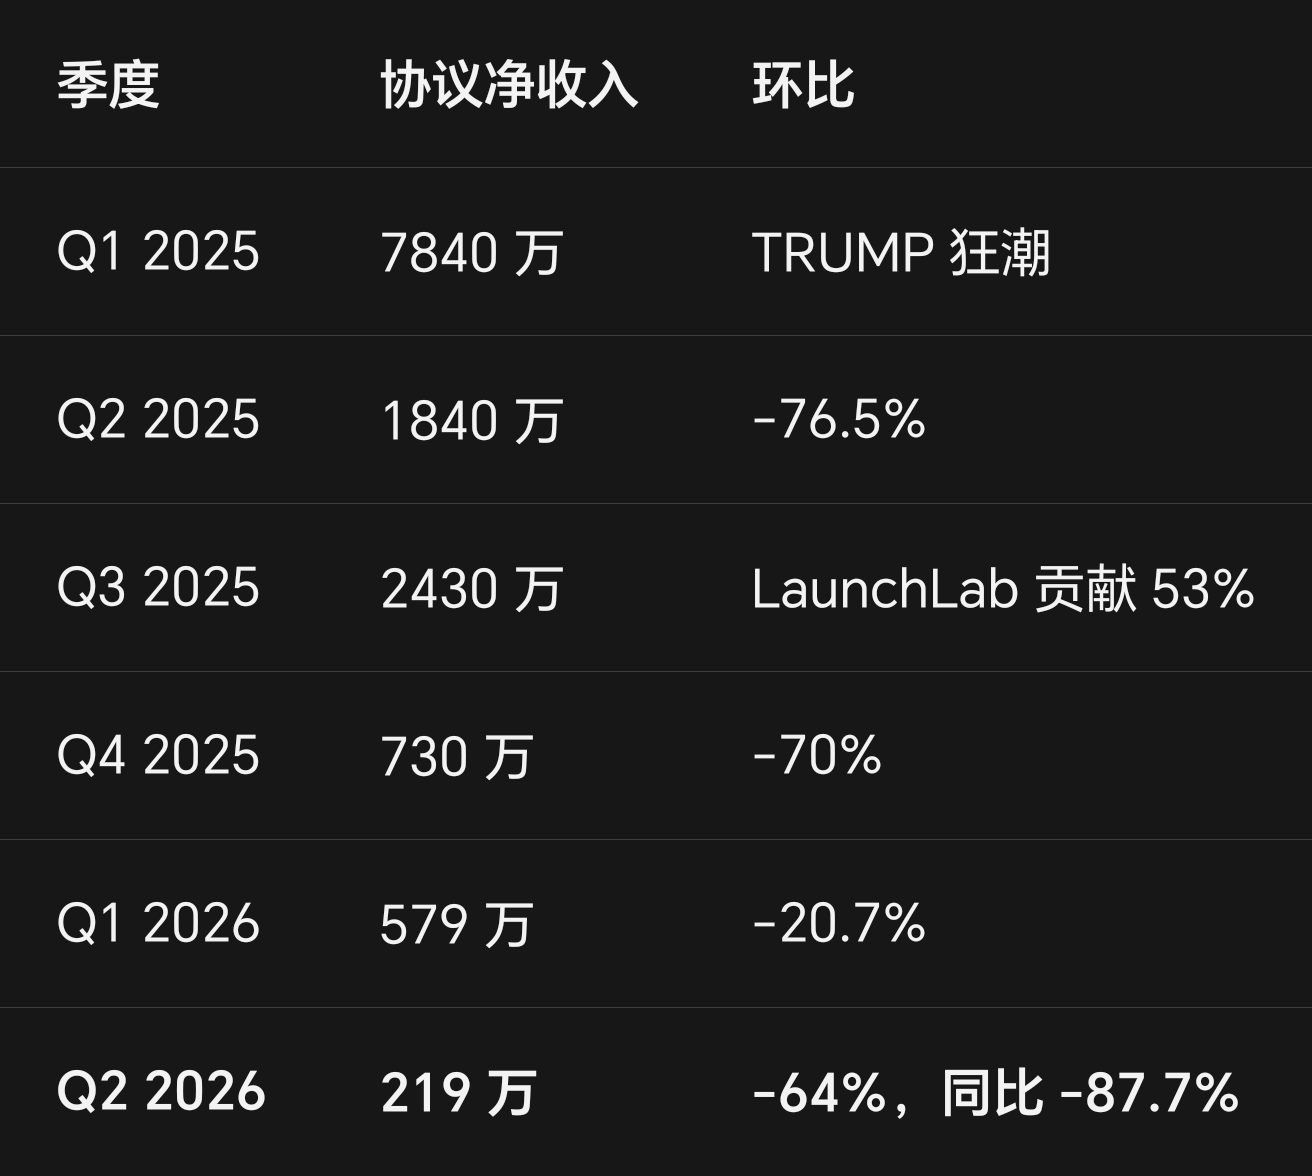
De 78.4 millones a 2.19 millones, en año y medio.
Pero para septiembre a diciembre ya hay 1.7 millones; el rebote es real.
La línea de peligro real: ingresos netos trimestrales por debajo de 1 millón de dólares.
En ese momento, la cobertura de recompra sobre la emisión pasaría de 6x a 1-2x, y la narrativa de deflación neta se desactiva matemáticamente de inmediato.
El Q2 fue de 2.19 millones; respecto a esta línea, solo queda espacio de 1x.
VI. ¿De dónde sale realmente el dinero de los ingresos de RAY?
Un problema estructural que mucha gente no se da cuenta de que existe:
Primero: el calor de los memes es la primera variable independiente.
En enero de 2025, un TRUMP; en un mes emitió 402.8 millones de dólares en comisiones y un día 29.7 millones.
En Q3 2025, LaunchLab por sí solo representa 53% de los ingresos del protocolo.
Para el Q2 2026, los ingresos de LaunchLab solo quedan en 205.5 mil dólares, una variación de -88.5% mes a mes.
Además, el volumen de LaunchLab es extremadamente anormal: dentro de los 548.8 millones de dólares de volumen lanzado trimestral, solo BonkFun aporta 527.8 millones (96.2%). Los otros más de 20.000 proyectos de “shitcoins” juntos no llegan ni al 4%.
Lo que se llama “ecosistema de plataforma de lanzamiento” es, en esencia, una capa con disfraz de uno o dos puntos de entrada de tráfico.
Segundo: las “transacciones” que ves en la página de Raydium no equivalen al “agua” que el token RAY puede extraer.
La gran mayoría del flujo de trading spot de Solana pasa primero por el agregador Jupiter.
Desde la segunda mitad de 2025, Jupiter está enviando cada vez más órdenes hacia Prop AMM del ecosistema Wintermute.
A finales de enero de 2026, aproximadamente el 92% del volumen de rutas de Jupiter entran en Prop AMM.
Una piscina privada de market maker; el volumen diario ya casi equivale al doble de todo el protocolo de Raydium.
Tercero: en los pools de shitcoins, el “vender volumen” es la norma.
LaunchLab: en un trimestre, 22.400 tokens nuevos y 19.000 pools nuevos; la mayoría de los pools no supera los 48 horas de vida.
Cuánto de ese volumen es compraventa a cuenta propia del emisor para trazar K-lines no se puede desarmar realmente on-chain.
Ese volumen aporta el 0.25% de comisiones que de verdad entran a la recompra; puedes entenderlo como el “presupuesto de marketing de los estafadores”, que al final se convierte en demanda de compra de RAY.
Suena bastante bien, pero tú mismo mide la sostenibilidad moral de estos ingresos.
VII. Buena noticia: Raydium se está transformando a toda velocidad
En 2026, cuatro líneas principales:
1️⃣ CLMM de liquidez concentrada (principal frente)
En Q2 2026, CLMM aportó 82.6% del volumen spot, pero solo ocupó aproximadamente un tercio del TVL.
La eficiencia de capital es varias veces mejor que AMM v4.
2️⃣ Acciones tokenizadas / RWA (incremento más tangible)
Volumen de trading de activos tokenizados en Q2: 2.09 mil millones de dólares, 21.2% del volumen spot.
Raydium ocupa el puesto #1 en DEX de activos tokenizados de Solana con 34.4% de participación.
En septiembre, Backpack lanzó acciones tokenizadas de Grindr; en una o dos horas se negociaron entre 11 y 14.10 millones de dólares.
Las acciones de EE. UU. 24/7 se negocian en Solana, y Raydium es uno de los recintos principales.
3️⃣ LaunchLab (guerra de tráfico)
StonkFun de septiembre envió todo el lanzamiento de monedas nuevas a LaunchLab,
El gasto diario pasó de 4.921 dólares a 64.248 dólares.
el costo de despliegue se redujo de 0.29 SOL a 0.03 SOL (una caída del 90%).
4️⃣ Terminar a fondo con la deuda
En julio de 2026 se elimina por completo la dependencia de OpenBook, cortando con la era de Serum.
Mi valoración:
CLMM guarda el volumen; LaunchLab ataca la guerra de tráfico; Perps aún no toma forma.
Lo que de verdad puede sacar a RAY de “meme beta” es la línea de acciones tokenizadas—
Su cuota de volumen de trading ya llega al 21.2%, y estos ingresos no fluctúan con los ciclos emocionales de los shitcoins.
Pero al revés, la sensibilidad de las acciones tokenizadas a las políticas es extremadamente alta.
Cualquier día que la regulación en EE. UU. actúe, este 21.2% puede volverse cero en una noche. Este foso defensivo está prestado.
VIII. Estructura de las participaciones: el float real está mucho más ajustado que el de “libros contables”.
Distribución de tenencias a fines de Q2 2026:
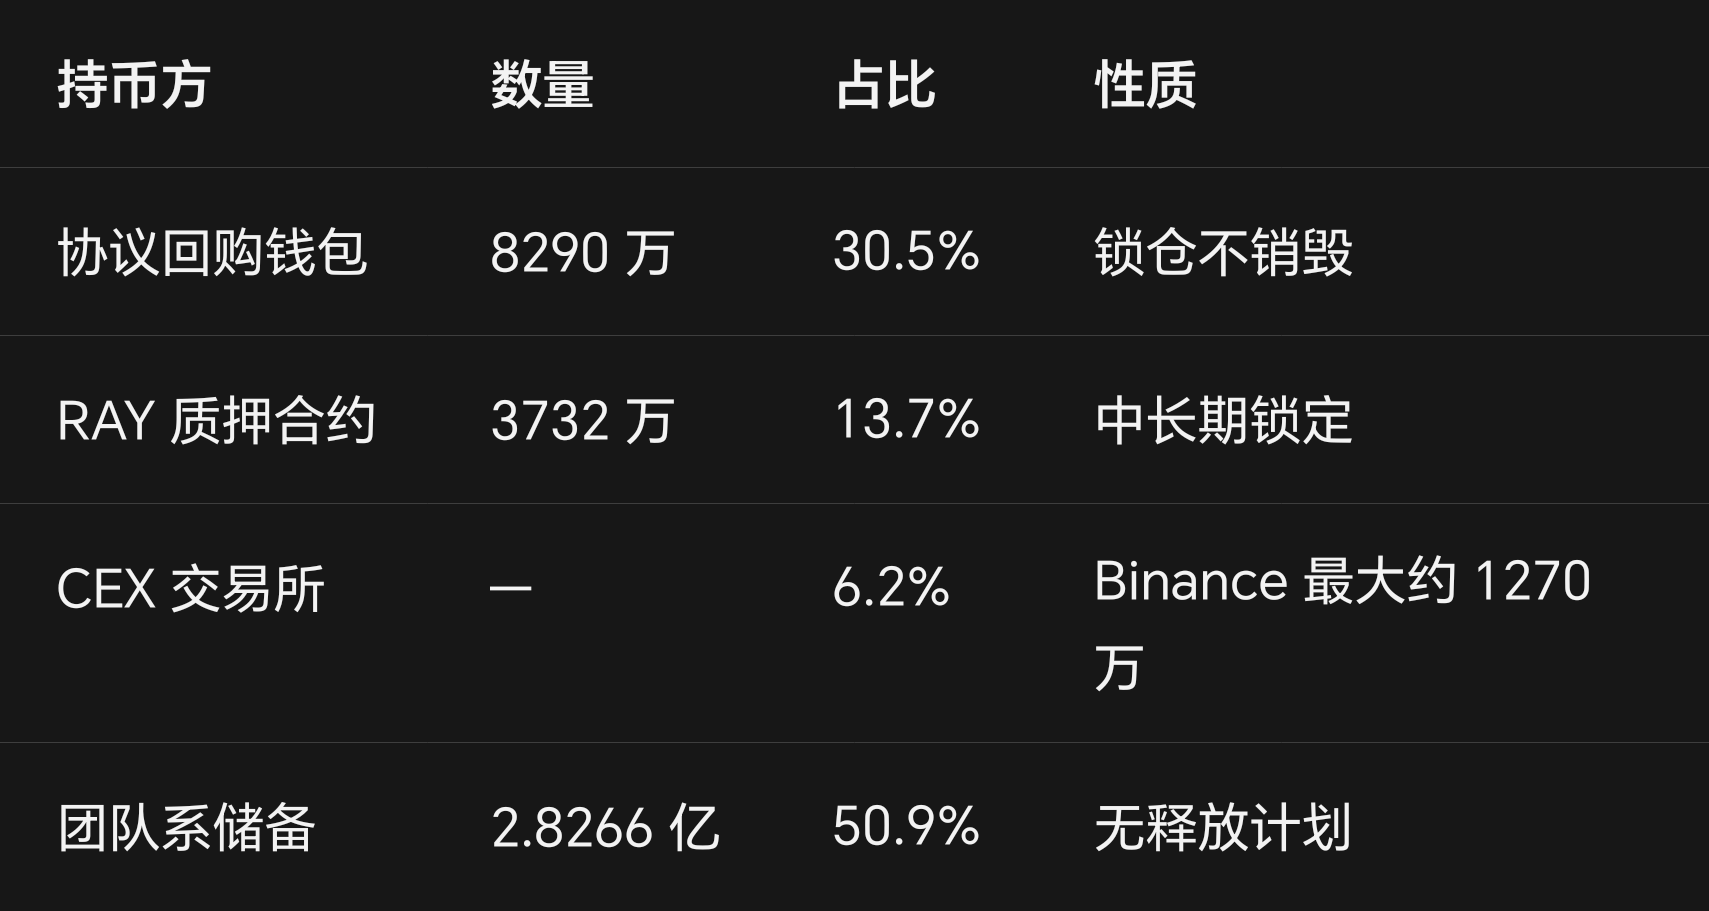
Circulación contable de 270 millones de monedas; si se desarma, el float real sería:
staking bloquea ~13.7%
“Congelamiento” de la billetera de recompra de ~30%
En las billeteras CEX todavía hay una proporción considerable destinada a market making y almacenamiento en frío.
las participaciones reales que se intercambian a alta frecuencia en el mercado secundario probablemente no superen el 40% del total.
Esto explica dos cosas:
Primero: por qué un catalizador como la migración de StonkFun de septiembre + una recompra de 640.000 dólares en un solo día, con un orden de magnitud así, puede llevar el precio de la moneda un 90% en una semana—porque el float está apretado y el apalancamiento de la demanda marginal de compra es enorme.
Segundo, por qué esta moneda sube como meme y cae también como meme—cuando la profundidad es baja, la billetera de recompra y los contratos de staking son “dinero muerto”; las billeteras del equipo son “la espada de Damocles”; y cualquier migaja de float vivo entre medio es puro mercado de emociones.
IX. Memoria de precio: el dolor de los antiguos holders
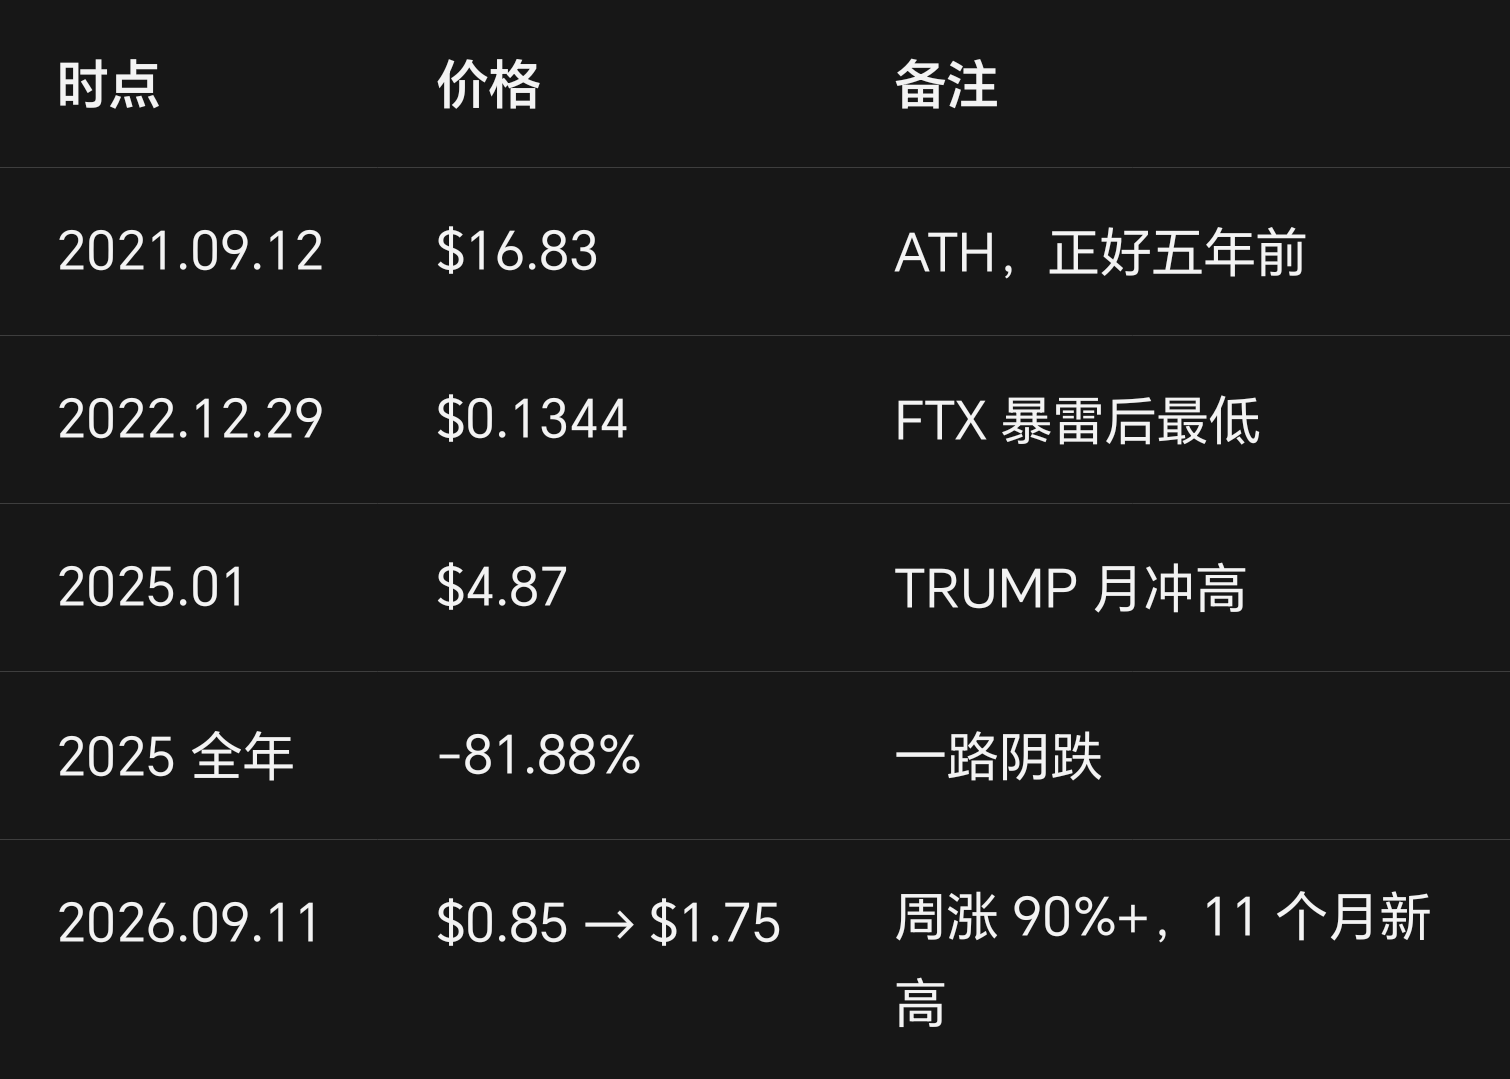
Fíjate en que el 12 de septiembre, al capturar precios en distintos momentos, estos saltan entre 1.23 y 1.72 dólares, con una oscilación intradía del 30% o más.
Tomando por capitalización de mercado en el máximo del rebote de ~330-460 millones de dólares, y comparándolo con las comisiones gross anuales de decenas de millones, el P/S en realidad no es barato.
Que el volumen de trading sea de billones no significa que el token esté barato; ese es el error más fácil de cometer por los nuevos tenedores.
X. Comparación con UNI: ¿qué es realmente RAY?
Comparado con UNI:
UNI gana por cumplimiento, marca y gobernanza transparente; pierde por token con cero flujo de caja.
RAY gana porque el circuito de flujo de caja ya está en marcha desde hace 18 meses y el canal de cumplimiento se cerró en 2026 (Coinbase/Robinhood/Revolut); pierde por anonimato, por la calidad de shitcoin y por estar en el cuarto lugar en participación.
Si quieres “dormir tranquilo”, elige UNI; si quieres “flujo de caja ligado a tokens”, elige RAY.
¿Se pueden tener ambos? En este sector, por ahora no existe esa opción.
XI. Situación de cumplimiento: el “bono de no estar señalado” en la zona gris
La situación de cumplimiento de RAY: no está señalado por nadie, no ha sido avalado.
En la demanda de la SEC contra Binance y Coinbase desde 2023, en la lista de tokens “valores” señalados se incluyen SOL, ADA, MATIC, etc., pero no RAY.
Las guías de productos digitales de la SEC actualizadas en abril de 2026 enumeran 18 tipos de tokens; SOL está en la lista, RAY no aparece
Pero en 2026 sí hubo avances sustanciales en cumplimiento:
Lanzó en enero en Coinbase
Llegó a Robinhood Crypto en abril.
Lanzó en Revolut en mayo
Las tres en conjunto podrían llegar a más de 75 millones de usuarios
En Europa, ya existe un RAY ETP emitido por 21Shares (código ARAY).
Un token DeFi de un equipo anónimo puede aparecer en Coinbase y Robinhood; el debido análisis legal antes de salir a bolsa, por sí mismo, es la señal más fuerte de “no ser un asunto de valores” —aunque no constituya una conclusión legal.
¿A qué se parece el estado actual?
Como una tienda que no tiene licencia comercial, pero ya alquiló un local en un gran centro comercial.
El mercado (Coinbase/Robinhood) te ha puesto un respaldo de crédito; el ayuntamiento/inspector (SEC) pasa por la puerta todos los días, pero no entra a revisar.
Este estado es lo más cómodo pero también lo más frágil:
Se siente cómodo porque el canal de cumplimiento fáctico ya está completamente conectado,
Es frágil porque el mostrador del mercado puede desaparecer en una noche,
Si un día el ayuntamiento exige KPIs, ni siquiera tienes un representante legal con quien hablar.
Un equipo anónimo en un mercado alcista es misterio; bajo el puño regulatorio, no hay colchón.
XII. ¿En qué hay que fijarse a continuación?
Tres dimensiones básicas para observar los fundamentos:
Primero: si el “neto deflacionario” puede pasar de ser una obra de arte performativa a una regla dura.
Que en los últimos 90 días el neto sea deflacionario en 0.87% es cierto, pero que 85 millones de monedas de recompra no se destruyan también es cierto.
No se trata de cuánto se recomprará el próximo trimestre, sino de esto: ¿hay una propuesta de DAO para cambiar la billetera de recompra a una dirección de burn real o añadir un timelock intransferible?
Antes de eso, solo contaba las dos palabras “deflación” como “bloqueo temporal” en contabilidad.
Segundo, mira el progreso de “des-memeizar” los ingresos.
La buena noticia es que los activos tokenizados ya representan el 21.2% del volumen spot y la cuota de Solana es la #1.
La mala noticia: el 96.2% del volumen de LaunchLab depende de una sola puerta de entrada: Bonk Fun.
Si en los próximos dos trimestres la proporción de acciones tokenizadas puede superar 35% y los ingresos trimestrales del protocolo no dependieran de un solo evento “shitcoin”, entonces podrá sostenerse por encima de 5 millones de dólares,
Entonces la lógica de valuación puede trasladarse de “warrants de casino” a “corredor de bolsa on-chain”;
Si no se sostiene, siempre será meme beta.
Tercero: mira las líneas rojas de flujo de caja de la máquina de recompra.
Emisión anual de ~1.9 millones de monedas (≈ 2.3 millones de dólares).
Si los ingresos netos trimestrales del protocolo caen por debajo de ~1 millón de dólares por trimestre, el multiplicador de cobertura de la recompra sobre la emisión se reduciría de 6x a 1-2x,
La narrativa de deflación neta queda desactivada directamente en matemáticas.
Q2 de 2.19 millones; respecto a esta línea, solo hay espacio de 1x.
XIII. Cuatro variables de riesgo que preocupan de verdad
1. Apertura de la billetera del equipo
2.8266 万 millones de unidades、representa el 50.9% del suministro total、sin plan de liberación.
Esta es la única variable que puede volver obsoletos a todos los modelos de deflación de una noche a otra.
2. “La última palabra” de la billetera de recompra
82.9 millones de monedas no se destruyen; si la DAO vota para desviar (incentivos del ecosistema/subsidios/rescate),
El personaje de “activo deflacionario neto” se invierte en un instante.
3. Los ingresos siguen desplomándose
Año contra año en Q2: -87.7%; si en Q3-Q4 continúa bajando mes a mes sin un nuevo ciclo de memes,
Se frena la recompra → baja el APR del staking → se desbloquea el staking → sale el float,
Posiblemente se forme una cadena bajista isomórfica a los ciclos negativos que sufren los mineros de FIL.
4. Cerco de la cadena industrial + Regulación
PumpSwap representa 37% y sigue subiendo; la ruta Jupiter Prop AMM es 92%,
La soberanía del tráfico de Raydium no está en sus manos.
La proporción de acciones tokenizadas es 21.2%; el endurecimiento regulatorio de EE. UU. sobre RWA/valores tokenizados tumbará directamente esta segunda curva.
XIV. Para terminar, algunas verdades más
La posición actual de RAY:
ATH $16.83 (2021.09.12), ahora $1.2-$1.7
Cayó más del 90% desde el máximo
Pero no son monedas de la narrativa de “cero”: con volumen acumulado de un billón, 9713 “pooles” de millones de... (o bóvedas de 10K), 200 millones de dólares de recompra y el primer puesto en la cuota de acciones tokenizadas de Solana; todo eso es el “piso”.
Y tampoco es una moneda de inversión de valor—ingresos año contra año -87.7%, participación 16.6% y en caída; y la mitad del suministro total está en manos de un equipo anónimo.
La estructura de probabilidades es muy clara:
Hacia abajo, el piso está sostenido por la máquina de recompra + tesorería + el beta del ecosistema Solana, a menos que el equipo haga alguna maniobra con las billeteras.
Hacia arriba, la elasticidad viene de la próxima oleada de memes y de la narrativa de acciones tokenizadas; con un float apretadísimo, rebota más rápido que cualquiera.
Esta semana de septiembre +90% es un material educativo vivo:
Tres micro catalizadores (una migración de plataforma de lanzamiento, una recompra de 640.000 dólares y una acción de Grindr) y tiraron de casi el doble.
Esto no es descubrimiento de valor; es una acción estándar de estructura de participaciones + ciclo de emociones.
Por último, dos preguntas que dan en el clavo:
Primero: lo que compras, ¿es realmente una “deflación”, o es la promesa de que un grupo de traders anónimos “por ahora no vende”?
85 millones de monedas de recompra están en billeteras y no se destruyen; 283 millones de monedas de reserva del equipo ni siquiera tienen tabla de liberación—
No hay ninguna regla on-chain que impida que estas dos billeteras vendan monedas en el futuro.
Este problema no se puede entender. Para ti, “deflación neta 0.87%” es solo una historia dentro del software de K-lines.
Segundo, si el próximo TRUMP nunca llega, ¿por qué Raydium dependería solo de que en Q2 tenga 2.19 millones de dólares de ingresos reales (y 16.6% de participación y todavía cayendo)? ¿Cuánto del valor de mercado de hoy estarías dispuesto a pagar?
Después de eliminar de la valuación la imaginación del ciclo de memes y de las acciones tokenizadas, el número que queda es la base del RAY.
Hablemos en la sección de comentarios; también quiero escuchar el algoritmo de ustedes.
