
Sigo viendo que se habla de la Ley CLARITY como si su aprobación ya fuera una cuestión de tiempo.
No estoy convencido.
La votación programada para el 15 de septiembre está cada vez más cerca, pero la semana de votaciones anterior ya fue cancelada y la última enmienda de 630 páginas aún no parece tener suficiente apoyo de los demócratas.
Eso hace que los próximos días sean más importantes de lo que sugieren los titulares.
La senadora Cynthia Lummis ahora está acusando abiertamente a los demócratas si el proyecto de ley fracasa. Su argumento es que los demócratas ya aportaron más de 100 cambios propuestos y que los consumidores seguirían careciendo de protecciones y reglas de divulgación más claras si la legislación se estanca.
Pero culpar políticamente no resuelve el problema real.
El proyecto todavía necesita suficientes votos.
Por eso me resulta más interesante el enfoque institucional.
Algunos grandes inversores han estado esperando reglas regulatorias más claras antes de realizar asignaciones mayores de activos digitales. Si la Ley CLARITY finalmente se convierte en ley, entonces el mayor impacto quizá no sea inmediato ni genere entusiasmo minorista.
Podría ser la eliminación de una barrera regulatoria para las instituciones.
Pero hay otro punto de vista en esto.
El mercado quizá ya esté incorporando cierta probabilidad de éxito.
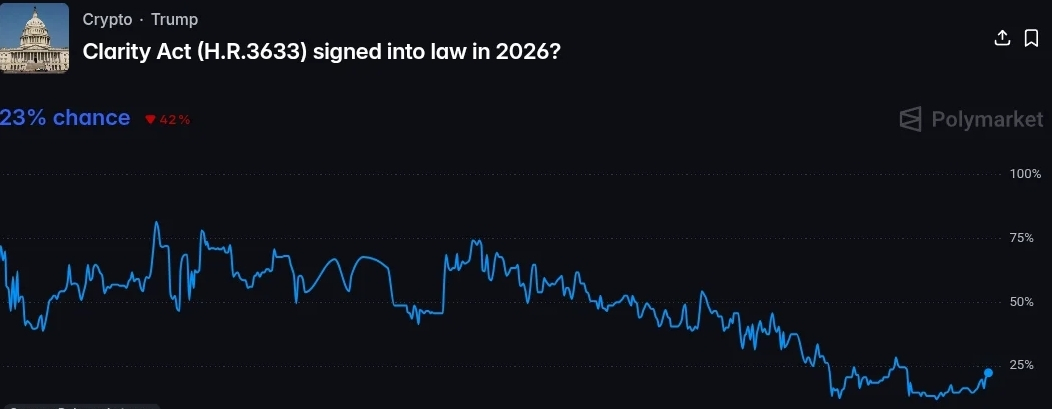
Las probabilidades en el mercado de predicciones rondaban el 23% en el momento del informe. Eso es más alto que los niveles anteriores, pero aun así no está lo suficientemente cerca como para sugerir confianza.
El presidente Trump también se reunió con asesores para analizar disposiciones relacionadas con la legislación mientras los funcionarios siguen presionando a los negociadores para que permanezcan en la mesa.
Así que claramente hay presión política detrás del proyecto.
Pero la presión no es lo mismo que los votos.
Para los mercados cripto, esta distinción importa.
Si el proyecto se aprueba, unas reglas más claras podrían mejorar la confianza institucional y potencialmente desbloquear nuevo capital.
Si falla o se vuelve a posponer, entonces el mercado quizá tenga que eliminar parte de esa expectativa de los precios.
Yo no operaría solo con el titular.
La señal real es si los legisladores pueden realmente ponerse de acuerdo sobre el compromiso final antes de que comience el proceso procedimental.
Ahora mismo, la Ley CLARITY ni está muerta ni está completamente resuelta.
Está situado en el lugar más incómodo para los mercados.
Lo bastante cerca como para crear expectativas.
Pero es lo bastante incierta como para decepcionarlos.