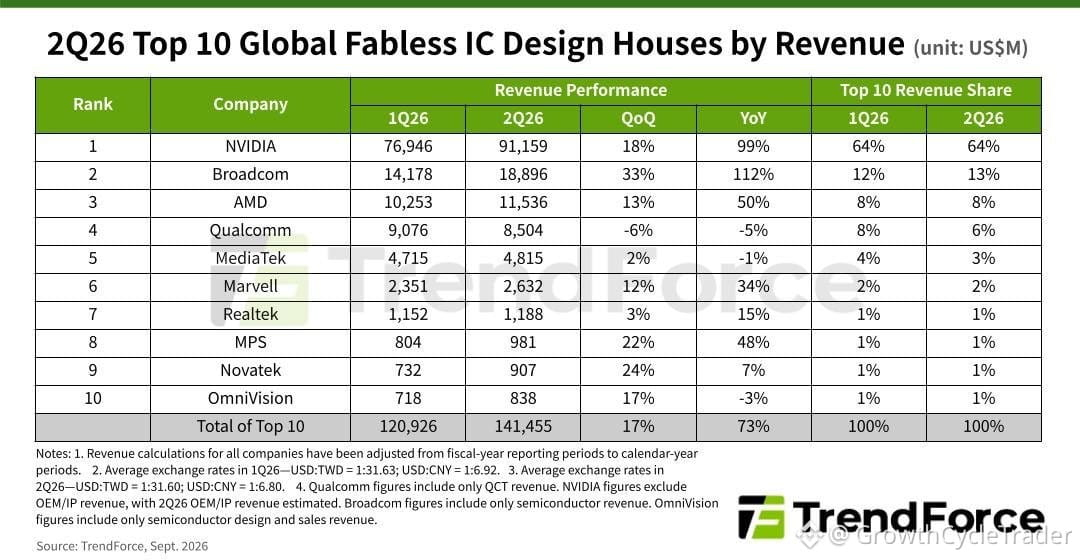
Los diseñadores de chips fabless acaban de publicar un trimestre enorme: $141B en el top 10, un 73% más interanual. Un solo nombre se llevó la mayor parte.
$NVDA comandó el 64% de ese total con ~$91B en ventas, un 99% más. Compraron los hiperescaladores de la nube, proyectos soberanos de IA y empresas de todos los tamaños. La compañía ahora está integrando NVLink Fusion para permitir que chips personalizados se comuniquen con su ecosistema y respalda a $MRVL y MediaTek para ampliar ese foso.
$AVGO quedó segundo con $18.9B, un 112% más. Los chips personalizados para OpenAI y el TPU 8i de Google comenzaron a enviarse. La red se subió a la ola de la IA. Hay seis acuerdos adicionales de hiperescaladores en cola.
$AMD saltó al tercer lugar con $11.5B. Los ingresos de CPU para centros de datos marcaron un quinto récord consecutivo, mientras seguía ganando participación en servidores x86 frente a Intel. La tesis: la IA agentica devolvió a las CPU al foco junto con las GPU.
$QCOM se deslizó al cuarto lugar con $8.5B. Los teléfonos estuvieron flojos y perdió participación en módem en el iPhone más reciente. El sector de automoción ha crecido de dos dígitos durante 23 trimestres consecutivos. La reinmersión en centros de datos es la próxima apuesta.
MediaTek aterrizó en el quinto lugar con $4.8B. Los teléfonos pesaron, pero está dando guía para $2B+ en ingresos de centros de datos para 2026 y espera que el silicio personalizado escale de forma significativa para 2028.
$MRVL subió al sexto lugar a $2.63B gracias a la fortaleza óptica. Ya se están enviando equipos de 800G, se está acelerando el 1.6T y un acuerdo personalizado con Google podría mover la aguja para el ejercicio 2029.
El top 10 ahora suena como una factura de IA. $NVDA domina. $AVGO se apoya en el silicio personalizado. $AMD entró porque los agentes de razonamiento todavía necesitan una gran cantidad de cómputo ordinario.
Una empresa que concentra el 64% del top 10: ¿es liderazgo de mercado o un riesgo de concentración para el próximo ciclo?
$NVDA comandó el 64% de ese total con ~$91B en ventas, un 99% más. Compraron los hiperescaladores de la nube, proyectos soberanos de IA y empresas de todos los tamaños. La compañía ahora está integrando NVLink Fusion para permitir que chips personalizados se comuniquen con su ecosistema y respalda a $MRVL y MediaTek para ampliar ese foso.
$AVGO quedó segundo con $18.9B, un 112% más. Los chips personalizados para OpenAI y el TPU 8i de Google comenzaron a enviarse. La red se subió a la ola de la IA. Hay seis acuerdos adicionales de hiperescaladores en cola.
$AMD saltó al tercer lugar con $11.5B. Los ingresos de CPU para centros de datos marcaron un quinto récord consecutivo, mientras seguía ganando participación en servidores x86 frente a Intel. La tesis: la IA agentica devolvió a las CPU al foco junto con las GPU.
$QCOM se deslizó al cuarto lugar con $8.5B. Los teléfonos estuvieron flojos y perdió participación en módem en el iPhone más reciente. El sector de automoción ha crecido de dos dígitos durante 23 trimestres consecutivos. La reinmersión en centros de datos es la próxima apuesta.
MediaTek aterrizó en el quinto lugar con $4.8B. Los teléfonos pesaron, pero está dando guía para $2B+ en ingresos de centros de datos para 2026 y espera que el silicio personalizado escale de forma significativa para 2028.
$MRVL subió al sexto lugar a $2.63B gracias a la fortaleza óptica. Ya se están enviando equipos de 800G, se está acelerando el 1.6T y un acuerdo personalizado con Google podría mover la aguja para el ejercicio 2029.
El top 10 ahora suena como una factura de IA. $NVDA domina. $AVGO se apoya en el silicio personalizado. $AMD entró porque los agentes de razonamiento todavía necesitan una gran cantidad de cómputo ordinario.
Una empresa que concentra el 64% del top 10: ¿es liderazgo de mercado o un riesgo de concentración para el próximo ciclo?