


Las acciones de EE. UU. rebotaron el viernes después de que el IPC de agosto se situara ligeramente por encima de las expectativas, y el mercado en gran medida confirmó una subida de tipos de la Reserva Federal la próxima semana.
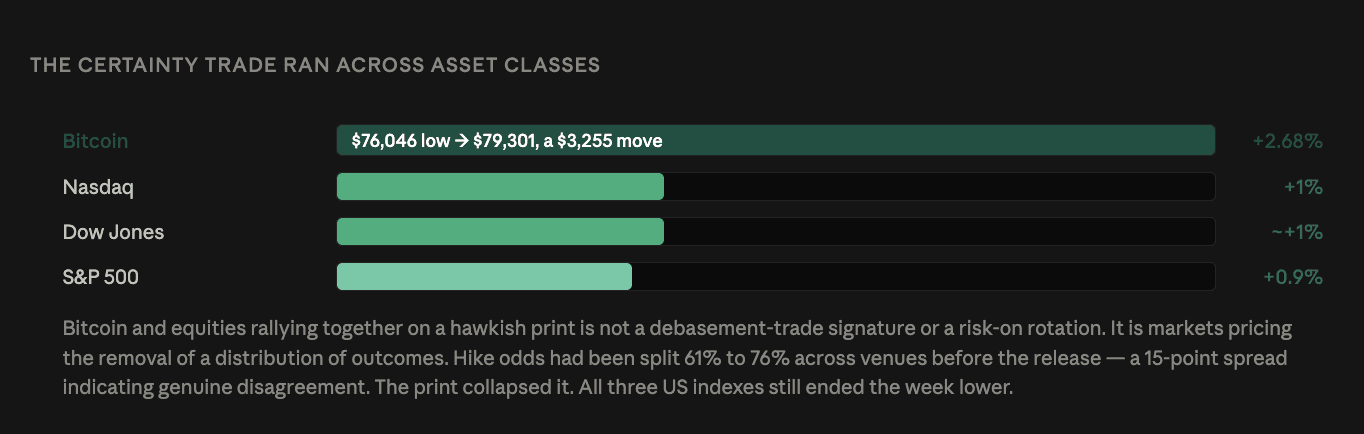
El S&P 500 subió un 0,9%, el Dow ganó aproximadamente 1% y el Nasdaq, 1%. Los tres, sin embargo, terminaron la semana en terreno negativo.
Los inversores consideraron que una trayectoria de tipos clara era preferible a la ambigüedad: se redujo la incertidumbre sobre la política y se evitó que más adelante se generaran expectativas más agresivas.
El mecanismo aplicado a través de clases de activos
La misma lógica impulsó las criptomonedas. Bitcoin rebotó más de $3.000 desde un mínimo de $76.046 hasta superar los $79.000, cotizando en $79.301 para una ganancia de 24 horas de 2,68%.
Que ambas cosas ocurran en paralelo importa para interpretar los dos movimientos. Que Bitcoin y las acciones suban juntas con un dato más restrictivo no es una señal de “trade” devaluación ni una rotación de apetito por riesgo. Es el mercado descontando la eliminación de una distribución de resultados.
Las probabilidades de aumento se habían dividido entre plataformas antes del anuncio: 76% en CME FedWatch, aproximadamente dos tercios en QCP, 61% en Polymarket. Un diferencial de 15 puntos en un evento binario indicó un desacuerdo real. El dato lo colapsó.
El IPC subyacente aumentó 0,3% frente al 0,2% esperado, la única cifra del informe que quedó por debajo. El IPC general se ubicó en 0,4% mensual y 3,4% anual, con el subyacente en 2,4% interanual; todo ello en línea.
Los rendimientos fueron en el otro sentido
El mercado de bonos no participó en el alivio.
El rendimiento del Tesoro a 10 años cerró en 4,974%, acercándose al umbral del 5% y subiendo de forma significativa desde el 4,783% de una semana antes: un movimiento de 19 puntos básicos a lo largo de cinco sesiones.
Esa divergencia es el detalle más importante de la sesión. Las acciones y Bitcoin subieron por la reducción de la incertidumbre, mientras que el activo que realmente fija la trayectoria de la tasa se empujó hacia un nivel psicológico que no había superado en este ciclo.
Un nivel del 5% para el rendimiento a 10 años sería el primero desde 2007. QCP planteó el problema específicamente para Bitcoin antes del dato: “Esta es la peor combinación para Bitcoin: una tasa de riesgo libre del 5% en competencia, sin el impulso nominal de crecimiento que normalmente acompaña a los movimientos de los rendimientos”.
RBC pasó de recortes a tres alzas
La revisión de pronóstico cuantifica cuánto se ha desplazado el panorama.
RBC Capital Markets revisó sus expectativas para este año: de recortes de tasas a tres alzas, advirtiendo que las tasas altas podrían seguir pesando sobre las utilidades corporativas y las valoraciones de las acciones.
Eso es un cambio de dirección más que una recalibración de la magnitud. Una casa que esperaba una flexibilización al inicio del período ahora espera 75 puntos básicos de endurecimiento.
Los mercados actualmente descuentan un movimiento de 25 puntos básicos en la reunión de la próxima semana. Las tasas han estado entre 3,50% y 3,75% desde diciembre de 2025, lo que hace que un aumento en septiembre sea el primero desde julio de 2023.
Arabia Saudita cerró el oleoducto Este-Oeste
El panorama energético se deterioró aún más, y un desarrollo merece más atención de la que recibió.
El Brent cerró en 104,61 dólares, con una subida de más del 8% en la semana. Los ataques hutíes a instalaciones energéticas en Arabia Saudita y los riesgos de transporte en el Estrecho de Ormuz contribuyeron, pero el cierre del oleoducto Este-Oeste por parte de Arabia Saudita es el elemento estructuralmente significativo.
Ese oleoducto funciona desde los campos petroleros de la Provincia Oriental hasta el puerto del Mar Rojo de Yanbu, y su propósito estratégico completo es proporcionar una ruta de exportación que elude el Estrecho de Ormuz. Cerrar esa vía elimina la alternativa.
Con el transporte por Ormuz interrumpido y el desvío cerrado, el crudo saudí no tiene una vía sin restricciones hacia el mercado. Esa es la explicación mecánica de que la producción caiga 1,9 millones de barriles por día hasta 6,238 millones: el nivel más bajo desde 1990. Un productor que no puede exportar no puede sostener la producción.
La pregunta ha pasado de la dirección a la duración
La forma de plantearlo en Wall Street ha pasado de si la Fed subirá tasas a cuánto tiempo persistirán las tasas altas, y a si la inflación puede contenerse sin dañar la economía y las utilidades corporativas.
Ese replanteamiento cambia lo que importa en la reunión del miércoles. La decisión en sí está en gran medida descontada. El gráfico de puntos, las proyecciones actualizadas y la conferencia de prensa del presidente Kevin Warsh contienen la información.
Warsh ha rechazado las “forward guidance” como práctica, lo que complica la necesidad del mercado de exactamente eso. The Wall Street Journal, Nick Timiraos, identificó el dilema antes del IPC: el discurso de Jackson Hole convenció a los inversores de que una alza es más probable, sin especificar un disparador, dejando una única publicación de datos para autorizar una decisión a la que Warsh ha argumentado en contra de hacerlo de esa manera.
La misma ausencia de orientación ahora se aplica a la cuestión de la duración.
Alta oferta de petróleo y altas tasas juntas mantienen la volatilidad elevada
Esa combinación es lo que mantiene el panorama inestable, independientemente de la recuperación del viernes.
Un suministro de crudo elevado alimenta la inflación, lo que respalda tasas más altas, y eso comprime las valoraciones; mientras que, al mismo tiempo, el choque energético presiona los márgenes corporativos desde el lado de los costos. Ninguna variable resuelve a la otra.
Para el cripto, el panorama de demanda con el que se entraba al fin de semana no había cambiado. La métrica de demanda spot de CryptoQuant está en −145.000 BTC tras estar cerca de terreno positivo en −5.000 a finales de agosto. El índice de prima de Coinbase cayó a −0,036. Los ETF de cripto registraron 308 millones de dólares de salidas netas el jueves, el peor día en dos meses.
Las operaciones del ETF spot de Bitcoin se pausarán hasta el lunes, y la votación de clausura de la Ley de Claridad cae el 15 de septiembre, con la decisión de la Fed al día siguiente.