
Las acciones cerraron al alza el viernes, poniendo fin a una racha perdedora de cuatro días. El petróleo retrocedió. El informe de inflación coincidió con las previsiones. Y resulta que los inversores se sienten mucho más cómodos valorando una subida de tasas de la Reserva Federal la próxima semana de lo que estaban hace unos días.
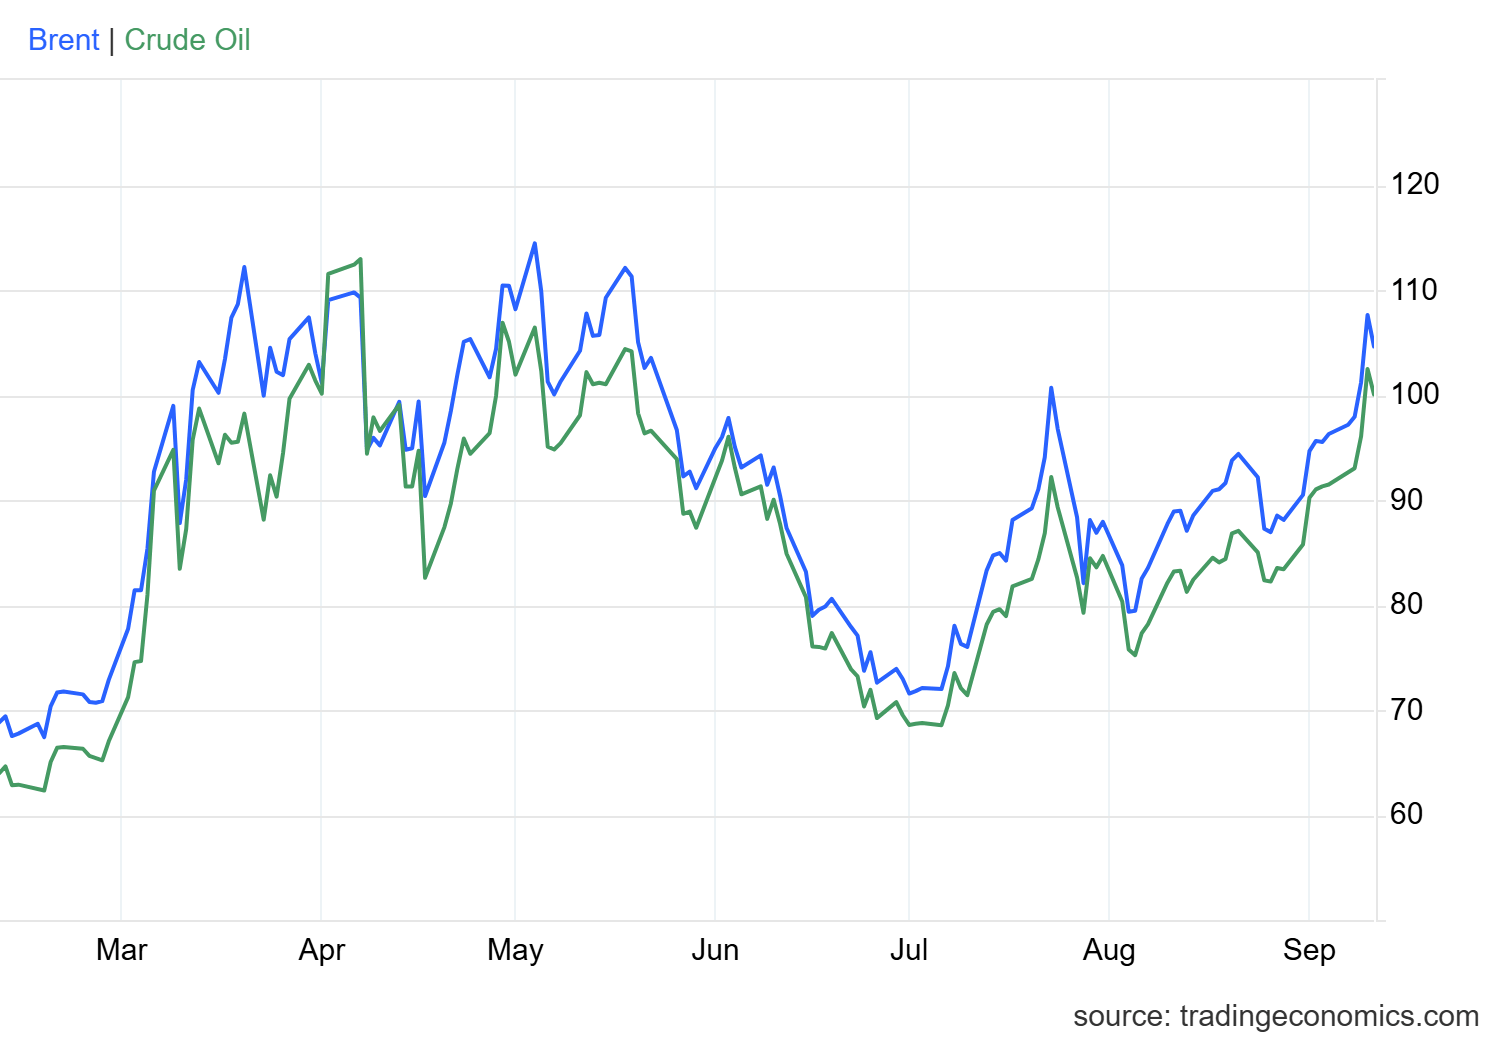
Empieza con crudo. El Intermediate del West Texas cayó un 2,4% para asentarse en 100,05 dólares el barril. El Brent bajó un 2,8% a 104,61 dólares. Ambos se dispararon con fuerza durante las anteriores varias sesiones mientras aumentaban las tensiones en Oriente Medio, así que el retroceso del viernes le dio al mercado un poco de espacio para respirar.
Esto es lo interesante sobre esta reunión de la Fed: nadie realmente está discutiendo ya. La pregunta pasó de si los responsables políticos aumentarán las tasas a qué tan seguros están los operadores de que lo harán. El Índice de Precios al Consumidor (IPC) del viernes no cambió eso. Subió un 0,4% en el mes y un 3,4% en el año, en línea con las previsiones. El IPC subyacente, que elimina alimentos y energía, se situó en 0,3%, un poco más caliente de lo esperado. Los rendimientos del Tesoro apenas se movieron al principio. Pero el bono a dos años, que tiende a moverse más rápido con las expectativas de tasas, se colocó por encima del 4,60% durante la sesión, su nivel más alto desde julio de 2024. Al cierre, la herramienta CME FedWatch arrojaba probabilidades de un aumento de un cuarto de punto la próxima semana de aproximadamente un 86%.
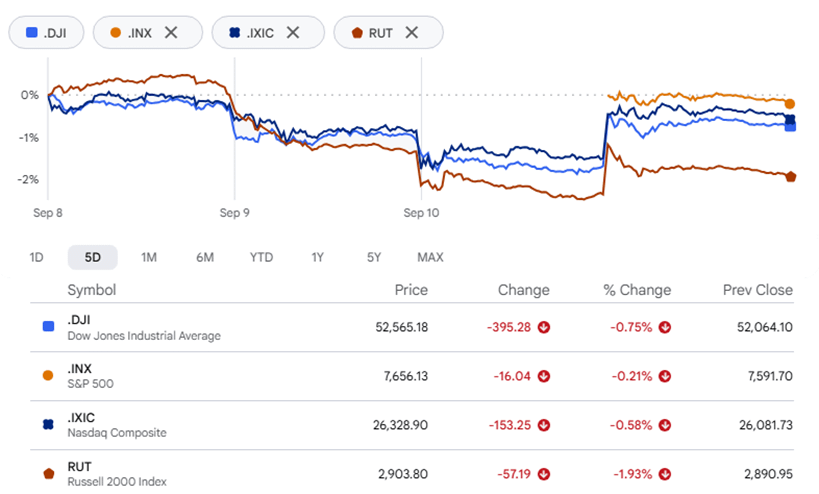
Los principales índices hicieron lo que uno esperaría después de cuatro días seguidos de pérdidas. Rebotaron. El Dow Jones Industrial Average subió 509,19 puntos, o 0,98%, hasta 52.573,29. El S&P 500 ganó un 0,86% para cerrar en 7.656,98. El Nasdaq Composite avanzó un 0,96% hasta 26.333,04. Incluso el Russell 2000 de las small caps se sumó, añadiendo un 0,45% para terminar en 2.903,94.
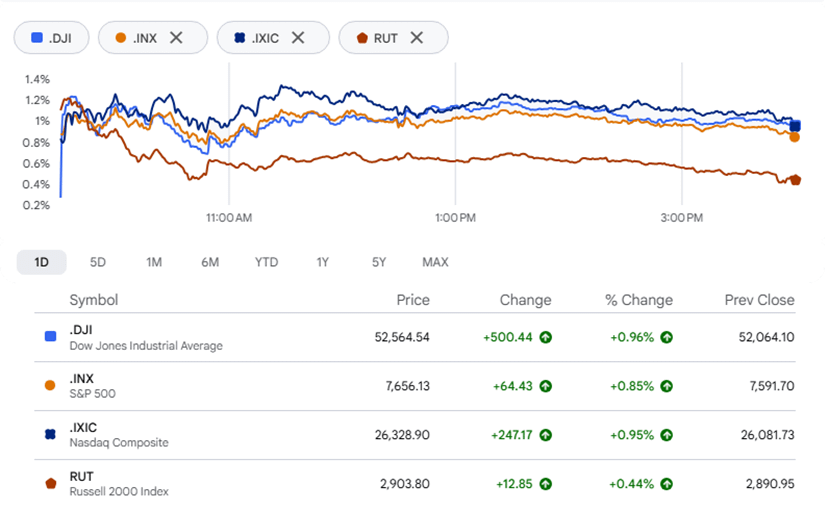
Fue un rebote muy necesario. Sin embargo, para la semana el panorama aún se veía complicado: el Dow perdió un 1,6%, el S&P 500 cayó un 0,8%, el Nasdaq cedió alrededor de un 0,7% y el Russell 2000 cayó un 2%, su primera semana en pérdidas en tres.
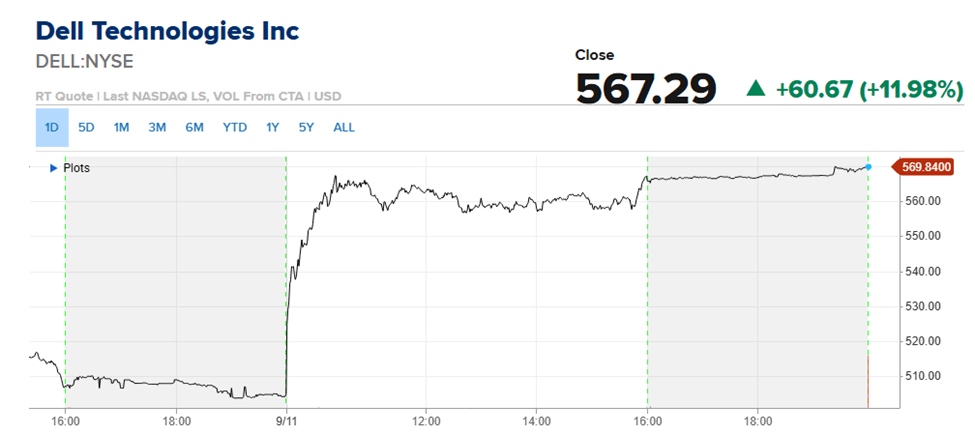
La tecnología llevó la mayor parte del día. Dell Technologies saltó un 12%, su sexta ganancia en las últimas siete sesiones, después de que RBC Capital Markets iniciara la cobertura con una calificación de outperform y un objetivo de precio de 640 dólares. El analista David Paige calificó a Dell como uno de los beneficiarios más claros de la ola actual de gasto en IA, con empresas, compradores soberanos y proveedores de nube corriendo para poner capital en infraestructura. También señaló la cadena de suministro de Dell como una ventaja real cuando la disponibilidad de hardware se ajusta, algo que hoy en día ocurre a menudo.
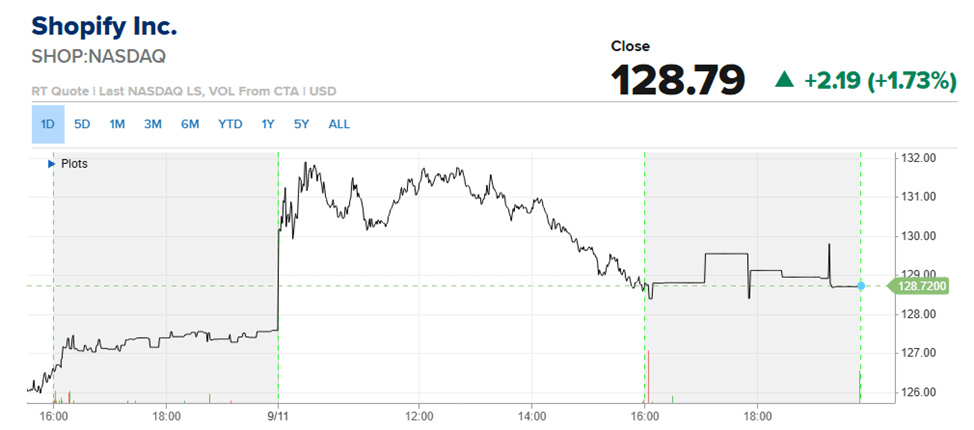
Shopify también tuvo un buen día, por una razón totalmente diferente. Bernstein inició la cobertura con una calificación de outperform y un objetivo de precio de 160 dólares, lo que implica un 26% de potencial alcista desde el cierre del jueves. Las acciones subieron casi un 2% cuando el banco hizo el caso de que la IA ampliaría la oportunidad de Shopify en lugar de amenazarla.
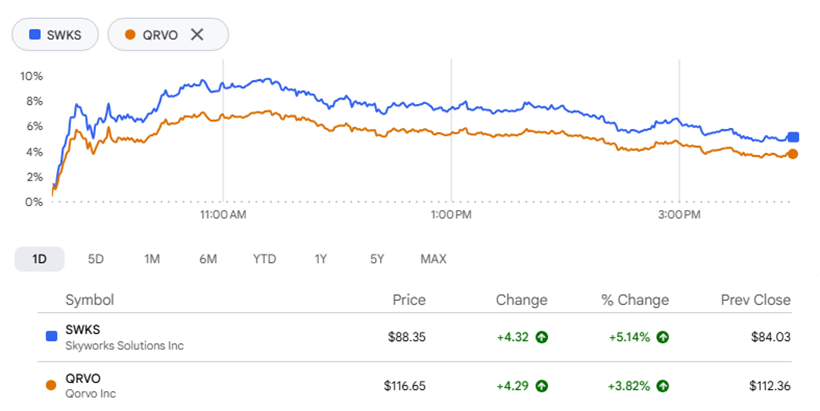
Luego están las Skyworks Solutions, que suben más de 8% después de que el director ejecutivo, Phil Brace, le dijera a la conferencia de Comunacopia y Tecnología de Goldman Sachs que la adquisición de Qorvo sigue en camino para cerrarse antes de que termine el año. Las acciones de Qorvo siguieron la estela, añadiendo un 3,8%.
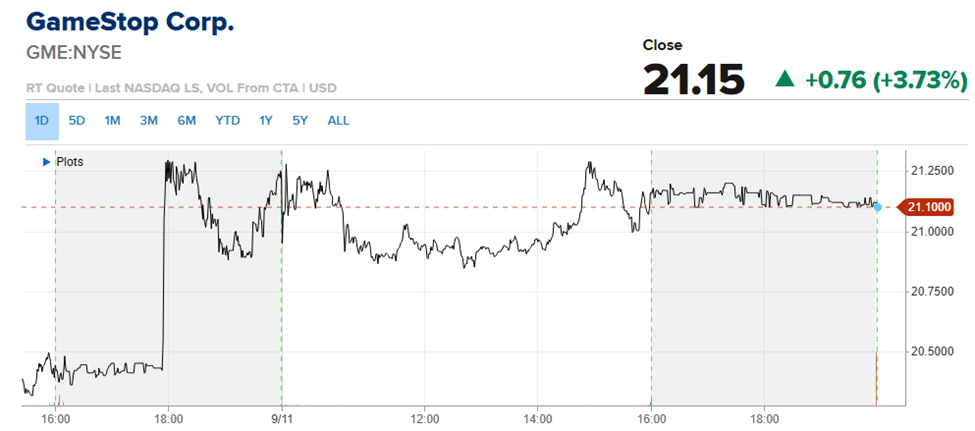
GameStop ofreció la historia más personal del día. El director ejecutivo, Ryan Cohen, reveló que había comprado 1 millón de acciones a un precio promedio de 20,375 dólares, lo que empujó su participación directa a 39,347 millones de acciones. Basado en el precio de cierre del jueves, esa participación vale aproximadamente 802,28 millones de dólares. Las acciones subieron más de un 3% con la noticia.
No todas las acciones tuvieron un buen viernes.
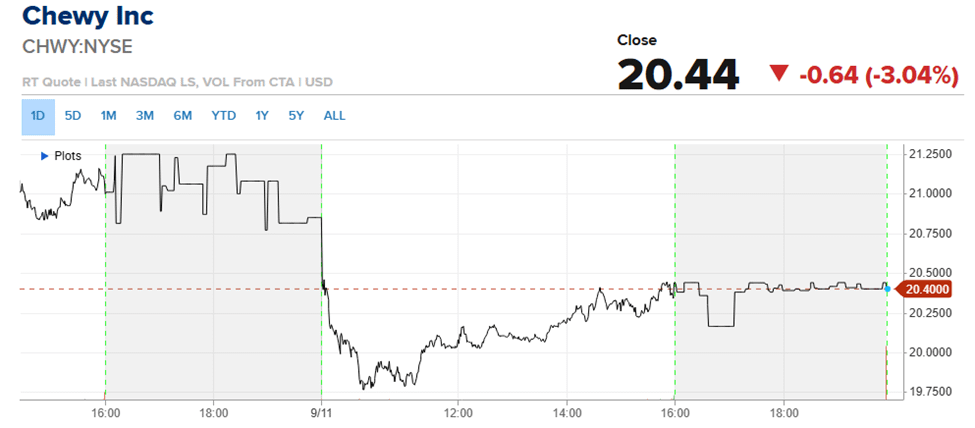
Chewy cayó después de que JPMorgan la recortara de sobreponderar a neutral y recortara su precio objetivo a 24 dólares desde 29. El analista Doug Anmuth no era totalmente pesimista al respecto. Aún le gustan las ganancias de participación de Chewy, su retención de clientes y sus números de participación, y señaló que las adquisiciones de SmartPak y Modern Animal superaron las expectativas en el segundo trimestre. Lo que le preocupa es el crecimiento orgánico, que sigue chocando contra vientos macro más amplios. Chewy espera que sus iniciativas de IA recorten decenas de millones de dólares en costos este año, escalando a unos 50 millones de dólares anuales para el año fiscal 2027. Nada de eso ayudó mucho el viernes. Las acciones cerraron con una caída de aproximadamente un 5,6%, situándose en 19,90 dólares.
El próximo miércoles, la Fed emite su veredicto. En este punto, el mercado realmente no se pregunta si. Se pregunta qué viene después.
Análisis por sectores
Sectores con mejores resultados
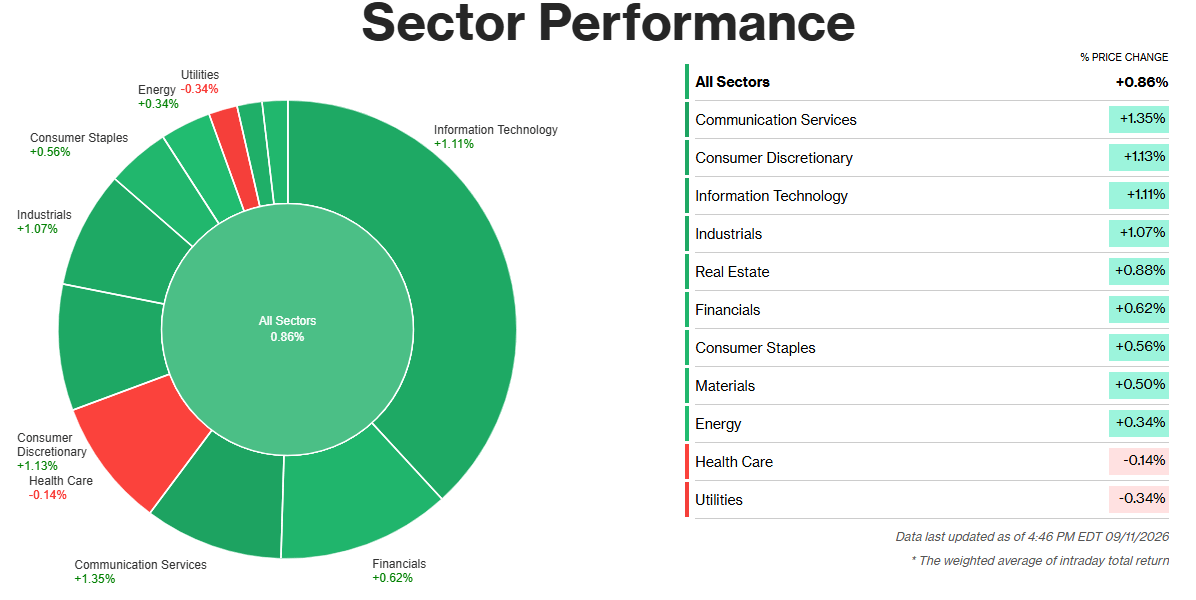
Nueve de los once sectores del S&P 500 avanzaron el viernes, cortando una racha de cuatro sesiones en pérdidas, la más larga para el Dow desde finales de abril.
Los Servicios de Comunicación lideraron con una ganancia del 1,35%, impulsándose ampliamente en todo el sector, desde nombres de telecomunicaciones como T-Mobile y AT&T hasta líderes de streaming y búsqueda como Netflix y Alphabet.
Consumo discrecional subió un 1,13%, continuando con un tema que ha definido su año: las ganancias constantes de Amazon compensaron el lastre de Tesla.
La tecnología de la información añadió un 1,11% con un impulso en chispas de infraestructura de IA — Hewlett Packard Enterprise y Dell Technologies saltaron cada una aproximadamente un 11%; el movimiento de Dell se vio impulsado por una nueva calificación de superación (outperform) de RBC, mientras que los resultados de Oracle, mejores de lo esperado, reforzaron el argumento más amplio a favor de un gasto continuo en IA y nube, incluso cuando la propia Oracle se desplomó con la noticia.
Sectores con peores resultados
Salud y Servicios Públicos fueron los únicos sectores en terreno rojo, con una caída del 0,14% y 0,34%, respectivamente. Ninguno se atribuyó a un titular único del viernes. La Salud todavía está absorbiendo la preocupación por la recuperación irregular del Medicare Advantage de UnitedHealth, parte de un retroceso más amplio en los nombres de atención administrada a medida que suben los costos médicos, y se sumó a un desplome en todo el sector de biotecnología que golpeó a Amgen junto con pares como Gilead Sciences y Vertex Pharmaceuticals.
Servicios Públicos simplemente perdió la batalla de la rotación: con el rendimiento del Tesoro a 10 años cerca del 4,96%, los dividendos del sector parecen menos competitivos y sus costos de endeudamiento suben. Ambas caídas se leen como capital que rota fuera de terreno defensivo, no como un problema específico del sector.