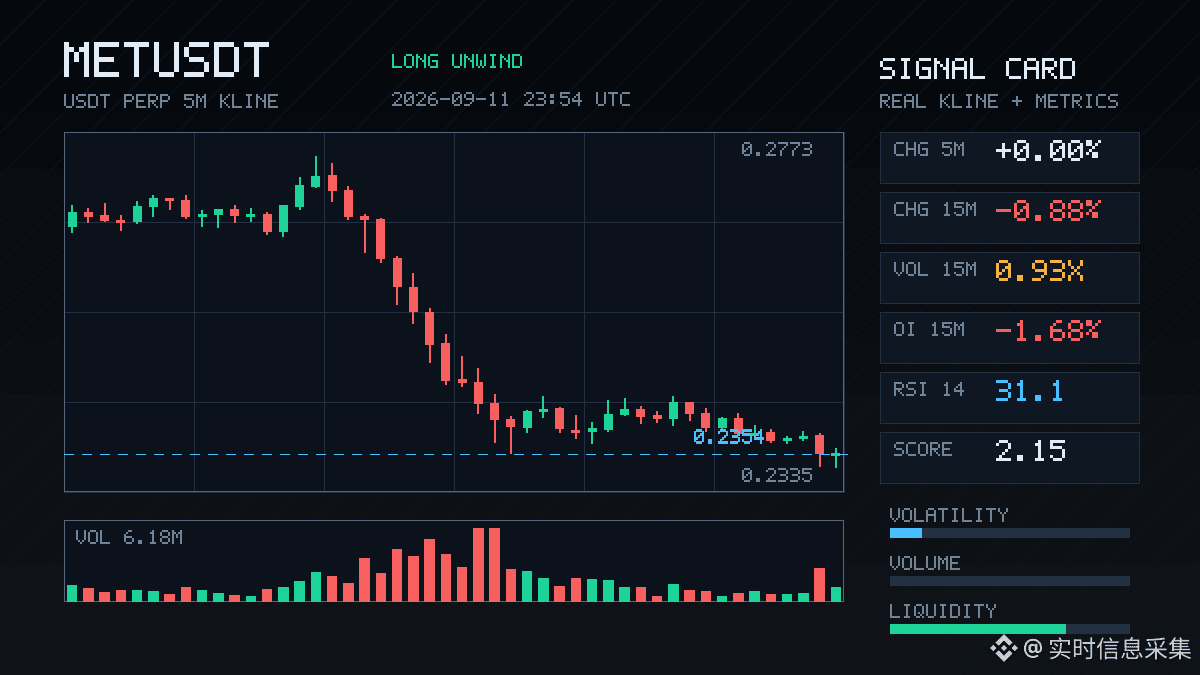
$MET Esta caída de 15m no es tan brutal, -0.88%, pero en los contratos el movimiento es mucho mayor que el del precio. El OI en 1h cayó directamente un 4.62%; el valor nocional se redujo en más de 420k U, y en 15m también está disminuyendo, -1.68%. El precio cae + el OI baja: patrón típico de que los largos se están retirando; se trata de stop-loss o de una contracción activa de posiciones, no de que estén entrando nuevos cortos a golpear el mercado.
La tasa de financiación sigue en un percentil alto en estos días, lo cual es interesante: si la financiación está cara, los largos no aguantan mucho; con una caída relativamente pequeña se disparan con facilidad las desapalancaciones. La diferencia de ejecuciones en activo es -4%, la relación compra/venta es 0.92: el lado vendedor tiene ligera ventaja, pero no al nivel de pánico. El volumen es 0.93x, o sea, un nivel normal; el impulso de la volatilidad Z es solo 0.52.
El percentil anómalo en el pool completo está en 81.3%, ranking #20, y el cambio en el nocional es #29. No es de lo más llamativo, pero junto con la tasa de financiación en niveles altos, la saturación de largos realmente debería liberarse. En 24h el volumen en nominal es 156M; la liquidez sigue, así que no hay demasiado que preocuparse por la profundidad.
Con esta estructura, normalmente no me apresuro a entrar; esperaría a que el OI se estabilice y a que la financiación baje para reevaluar. El proceso de que los largos se desapalancan muchas veces no termina con una sola “aguja”.
La tasa de financiación sigue en un percentil alto en estos días, lo cual es interesante: si la financiación está cara, los largos no aguantan mucho; con una caída relativamente pequeña se disparan con facilidad las desapalancaciones. La diferencia de ejecuciones en activo es -4%, la relación compra/venta es 0.92: el lado vendedor tiene ligera ventaja, pero no al nivel de pánico. El volumen es 0.93x, o sea, un nivel normal; el impulso de la volatilidad Z es solo 0.52.
El percentil anómalo en el pool completo está en 81.3%, ranking #20, y el cambio en el nocional es #29. No es de lo más llamativo, pero junto con la tasa de financiación en niveles altos, la saturación de largos realmente debería liberarse. En 24h el volumen en nominal es 156M; la liquidez sigue, así que no hay demasiado que preocuparse por la profundidad.
Con esta estructura, normalmente no me apresuro a entrar; esperaría a que el OI se estabilice y a que la financiación baje para reevaluar. El proceso de que los largos se desapalancan muchas veces no termina con una sola “aguja”.