


Buenas noticias esta noche. La próxima semana, la probabilidad de un aumento de tasas de la Reserva Federal llega al 90%. Por fin, se terminó la parte negativa. En los mercados internacionales, tanto el oro como la bolsa, ¡despegan! ✈
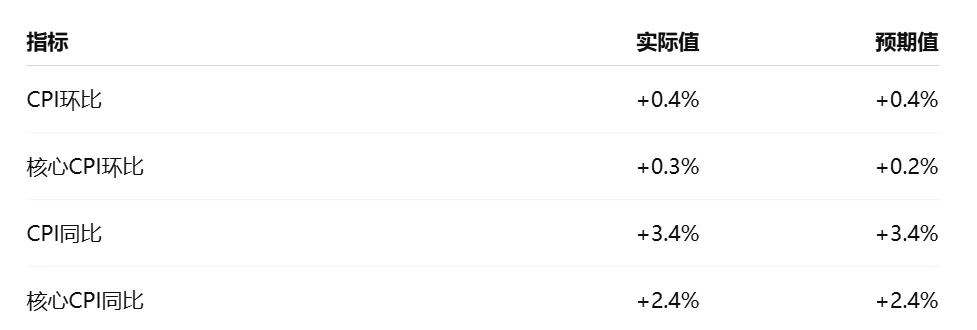
Veamos juntos qué está pasando. En la noche del 11 de septiembre, la Oficina de Estadísticas Laborales de EE. UU. publicó datos que muestran que el índice de precios al consumidor subyacente (core CPI), excluyendo alimentos y energía, aumentó 0.3% mes a mes en agosto; es la mayor subida mensual desde abril y supera la previsión del mercado del 0.2%. En comparación interanual, subió 2.4%. Tanto por el tamaño del aumento como por el rango de precios involucrado, nada de esto es lo que esperan quienes abogan por que la Reserva Federal se detenga en los aumentos de tasas. En cuanto al CPI general, impulsado por el alza de los precios de la energía, el CPI de agosto subió 0.4% mes a mes y 3.4% interanual, ambos en línea con lo que esperaba el mercado. Tras la publicación de los datos, los rendimientos de los bonos del Tesoro de EE. UU. subieron, mientras que los futuros de índices de acciones estadounidenses siguieron en alza. Los inversores incrementaron aún más sus apuestas por nuevos aumentos de tasas por parte de la Reserva Federal.
Este informe muestra que, en el contexto de la guerra en Irán, los aranceles y la persistente presión sobre los precios derivada del auge de la construcción de centros de datos, la inflación de Estados Unidos el mes pasado casi no avanzó hacia los objetivos de la Reserva Federal. La Reserva Federal podría considerar que estos datos vuelven a romper el equilibrio de la balanza de políticas, inclinándola aún más a aplicar una subida de tipos por primera vez en tres años.
Antes ya hubo algunos funcionarios que señalaron que la decisión de tipos del 15 al 16 de septiembre probablemente dependerá finalmente del desempeño de estos datos de inflación. El presidente de la Reserva Federal, Kevin Wosch, siempre ha estado reacio a liberar de forma clara señales sobre los próximos pasos de la política.
Sin embargo, el mes pasado, durante una intervención, dijo que si la Reserva Federal no puede “estar segura de que la inflación subyacente está disminuyendo de forma clara y a un ritmo suficientemente rápido hacia nuestro objetivo”, entonces “todavía queda trabajo por hacer” para la Reserva Federal.
Mientras tanto, la economía estadounidense enfrenta presiones ante un nuevo y considerable repunte de los precios de la energía. La guerra en Oriente Medio y el impacto de la guerra entre Rusia y Ucrania han afectado el suministro energético; esta semana, los precios internacionales del petróleo llegaron a superar temporalmente los 100 dólares por barril, y el precio minorista del diésel en Estados Unidos también alcanzó un máximo histórico.
Tras la publicación de los datos, el mercado de swaps de tipos de interés indicó que la probabilidad de una subida de tipos por parte de la Reserva Federal la próxima semana alcanza aproximadamente el 90%. Antes de la publicación del IPC, esa probabilidad estaba en torno al 70%.
Lo interesante es que, después de que se confirmara lo inevitable, el mercado ya no trató esta cifra del IPC como un dato negativo, y la “operación de subidas de tipos” inicial se enfrió. Los rendimientos de la deuda estadounidense revirtieron parte del alza.
Al mismo tiempo, parece que los futuros de índices bursátiles de EE. UU. no prestaron demasiada atención a estos datos. Esta reacción del mercado sugiere que, en comparación con los recortes de deuda del Tesoro (buybacks), la verdadera implementación de subidas de tipos por parte de la Reserva Federal podría ser más importante para contener los rendimientos de los bonos a largo plazo.
Actualmente, los precios de BTC/ETH, los futuros del índice bursátil de EE. UU., el oro y la plata están despegando en bloque, elevándose sin cesar. #CPI数据来袭能否触发9月加息
