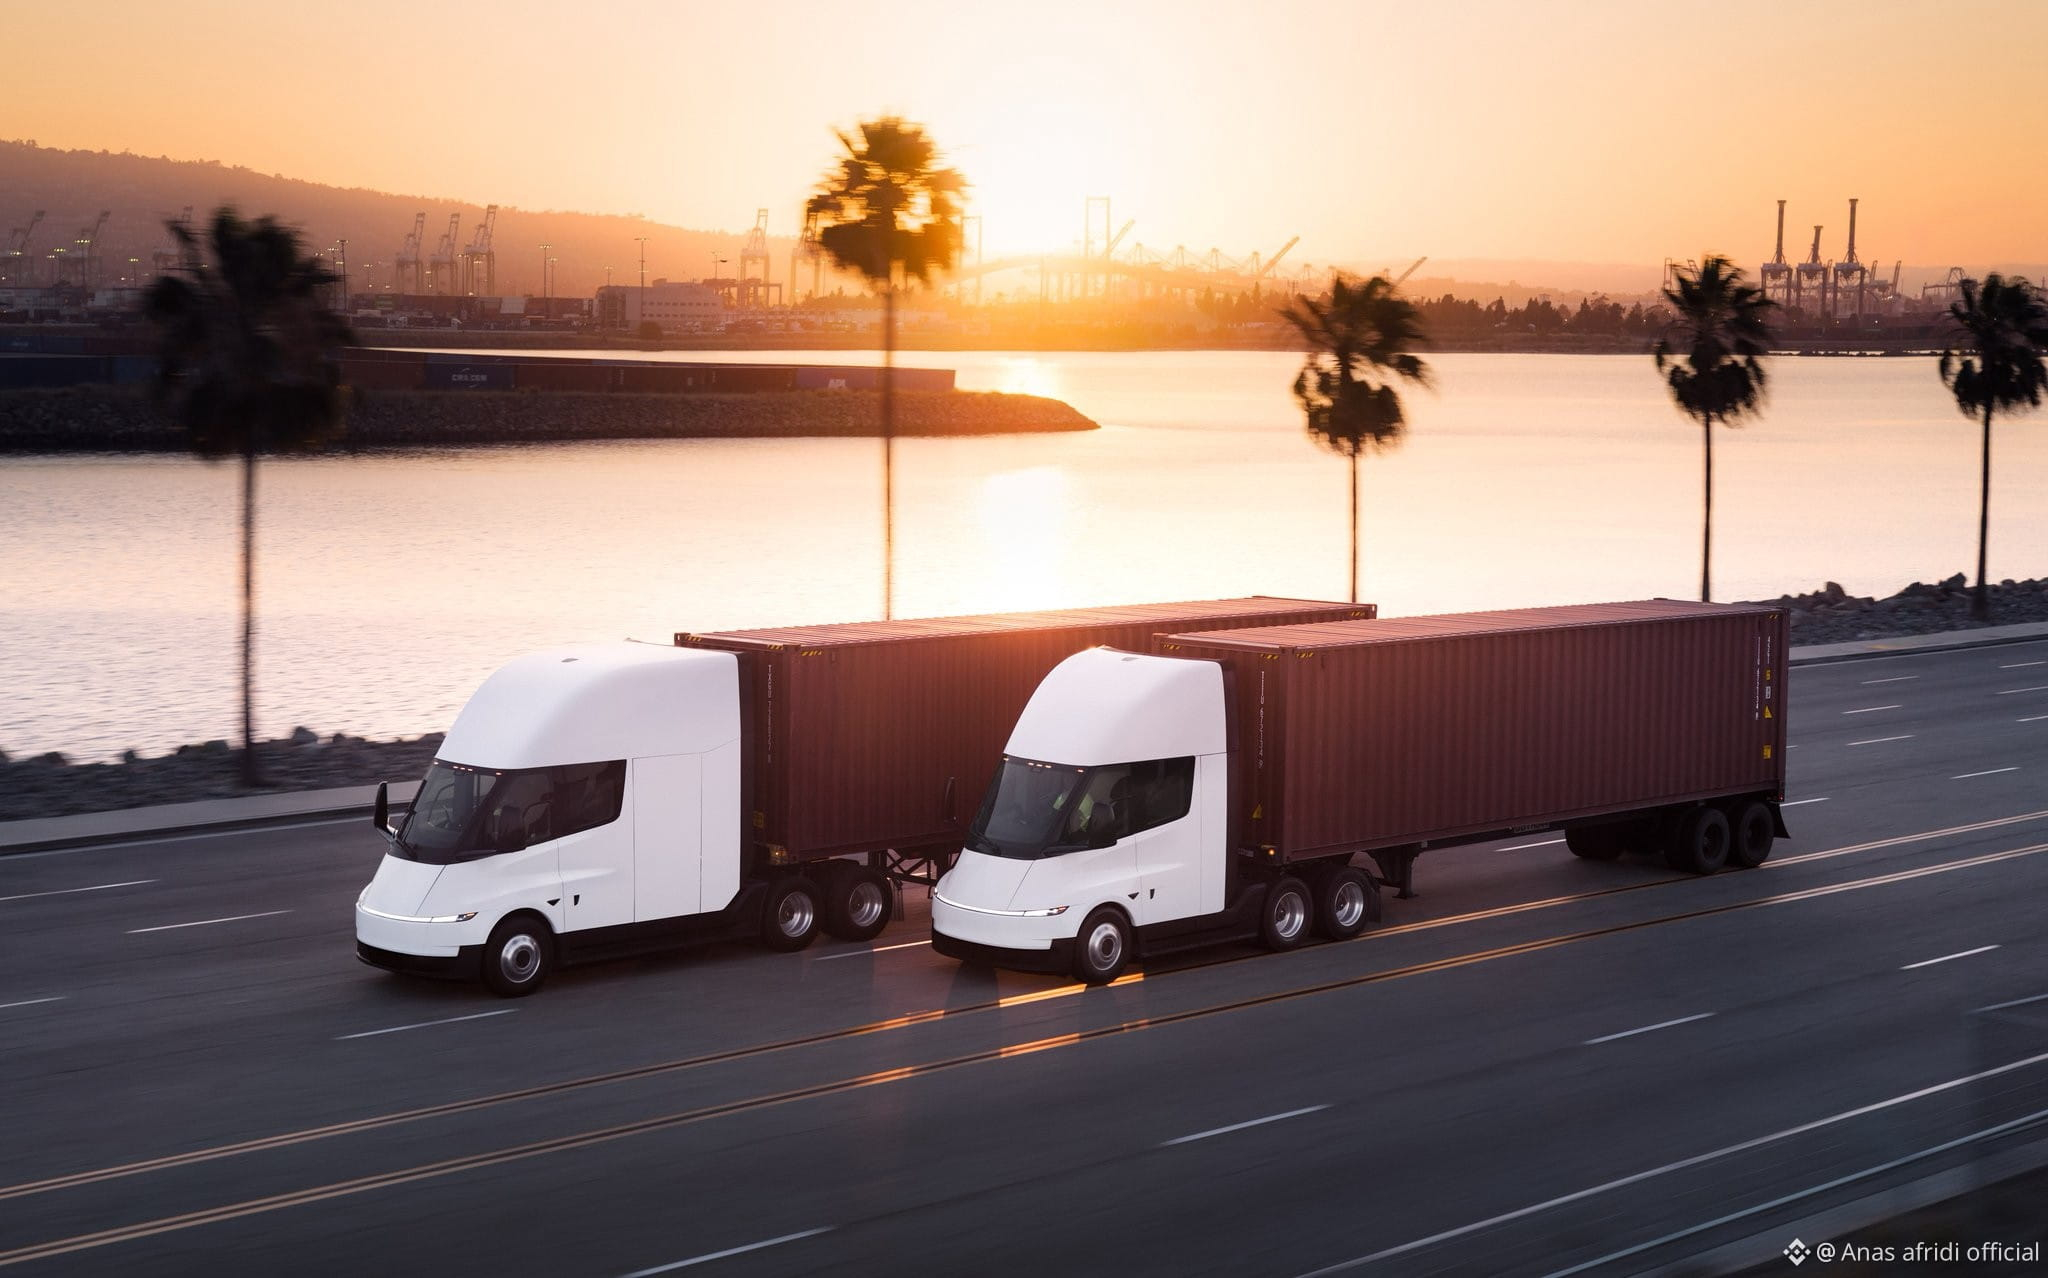
Morgan Stanley en una nueva nota de $TSLA sobre el Tesla Semi:
"Tesla puede generar ~$12-18k/mes a partir de su software de camiones autónomos ($0.85-$1 por suscripción/milla x 18k millas recorridas por mes). Esto se compara con ~$100/mes por FSD en vehículos de consumo hoy.
Si Tesla alcanza 82k Semis en carretera para 2040 (13.5% de participación del mercado direccionable de autonomía), eso representaría $17B de ingresos por software y ~$7.5B de EBIT incremental (10% de potencial al alza sobre nuestro caso base): hay que tener en cuenta que esto no incluye la venta inicial del vehículo ni los ingresos incrementales por la carga de Tesla. Recordemos que Tesla delineó originalmente un objetivo de fabricación de 50,000 camiones Semi por año; por lo tanto, asumir que se desplegarán 80k en total durante los próximos ~15 años es un punto de partida conservador, en nuestra opinión.
Al igual que en los vehículos de pasajeros, esperamos escuchar resistencia al enfoque de autonomía óptica pasiva de Tesla (sin radar/LiDAR), especialmente considerando las mayores velocidades y el mayor peso del Semi frente a las aplicaciones de vehículos ligeros de FSD. Además, podría haber un mayor escrutinio regulatorio del FSD que solo usa cámaras en el Semi, lo que podría afectar la capacidad de Tesla para implementar un Semi autónomo sin supervisión. Sin embargo, observamos que este escepticismo ha estado presente durante años y no ha impedido que Tesla implemente operaciones de Robotaxi que están comenzando a escalar con más rapidez. Además, incluso los escépticos del enfoque basado solo en cámaras reconocen que las cámaras de alta resolución y los algoritmos impulsados por IA están mejorando rápidamente. Así, si Tesla pone un Semi en la carretera que funcione bien, dudamos que el mercado analice en exceso el stack tecnológico que lo hace posible."$TSLA
"Tesla puede generar ~$12-18k/mes a partir de su software de camiones autónomos ($0.85-$1 por suscripción/milla x 18k millas recorridas por mes). Esto se compara con ~$100/mes por FSD en vehículos de consumo hoy.
Si Tesla alcanza 82k Semis en carretera para 2040 (13.5% de participación del mercado direccionable de autonomía), eso representaría $17B de ingresos por software y ~$7.5B de EBIT incremental (10% de potencial al alza sobre nuestro caso base): hay que tener en cuenta que esto no incluye la venta inicial del vehículo ni los ingresos incrementales por la carga de Tesla. Recordemos que Tesla delineó originalmente un objetivo de fabricación de 50,000 camiones Semi por año; por lo tanto, asumir que se desplegarán 80k en total durante los próximos ~15 años es un punto de partida conservador, en nuestra opinión.
Al igual que en los vehículos de pasajeros, esperamos escuchar resistencia al enfoque de autonomía óptica pasiva de Tesla (sin radar/LiDAR), especialmente considerando las mayores velocidades y el mayor peso del Semi frente a las aplicaciones de vehículos ligeros de FSD. Además, podría haber un mayor escrutinio regulatorio del FSD que solo usa cámaras en el Semi, lo que podría afectar la capacidad de Tesla para implementar un Semi autónomo sin supervisión. Sin embargo, observamos que este escepticismo ha estado presente durante años y no ha impedido que Tesla implemente operaciones de Robotaxi que están comenzando a escalar con más rapidez. Además, incluso los escépticos del enfoque basado solo en cámaras reconocen que las cámaras de alta resolución y los algoritmos impulsados por IA están mejorando rápidamente. Así, si Tesla pone un Semi en la carretera que funcione bien, dudamos que el mercado analice en exceso el stack tecnológico que lo hace posible."$TSLA