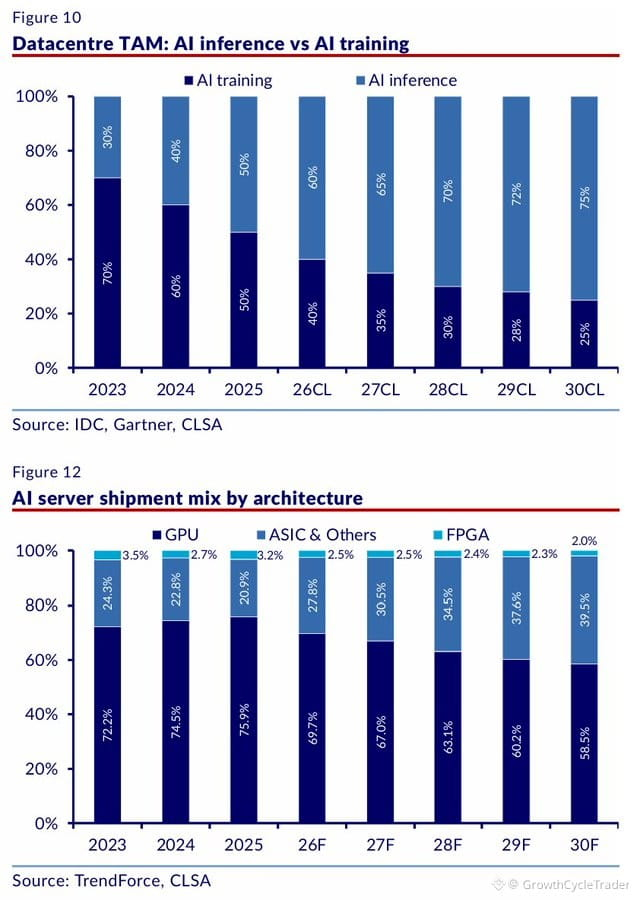
La inferencia silenciosamente se está convirtiendo en la próxima gran historia de cadena de suministro de billones de dólares. En 2023, la inferencia representaba aproximadamente el 30% de la demanda de cómputo de IA. Para 2030, se espera que alcance el 75%. Cada chatbot, asistente de código, motor de búsqueda y agente necesitará un poder de cómputo constante para responder en tiempo real.
Ese cambio transforma toda la pila de infraestructura.
$AVGO se beneficia porque los chips de IA personalizados se proyecta que crezcan del 24% de los envíos de servidores de IA en 2023 a casi el 40% para 2030. Marvell se encarga del lado de la redes: los clústeres de IA necesitan conexiones ópticas de alta velocidad para mover datos entre miles de chips.
Coherent y Lumentum suministran los transceptores y los láseres que impulsan los datos a través de la fibra a velocidades más altas. Celestica construye los servidores, racks y sistemas de red reales para clientes de cloud e IA.
Vertiv se ocupa del problema del calor. A medida que los racks de IA se vuelven más potentes, la refrigeración por aire deja de funcionar, lo que impulsa la demanda de refrigeración líquida y gestión térmica.
Eaton y Schneider Electric suministran la infraestructura eléctrica: celdas de maniobra, distribución de energía, transformadores y sistemas de respaldo. Quanta Services construye las líneas de transmisión que conectan campus de IA a la red.
La memoria es otro cuello de botella. La inferencia requiere que los modelos permanezcan cargados y respondan de inmediato, lo que impulsa la demanda de memoria de alto ancho de banda de $MU, SanDisk, SK Hynix y Samsung.
La inferencia no es solo una historia de software. Está creando una segunda ola de demanda de infraestructura física, y la cadena de suministro ya la está incorporando en sus precios.
Ese cambio transforma toda la pila de infraestructura.
$AVGO se beneficia porque los chips de IA personalizados se proyecta que crezcan del 24% de los envíos de servidores de IA en 2023 a casi el 40% para 2030. Marvell se encarga del lado de la redes: los clústeres de IA necesitan conexiones ópticas de alta velocidad para mover datos entre miles de chips.
Coherent y Lumentum suministran los transceptores y los láseres que impulsan los datos a través de la fibra a velocidades más altas. Celestica construye los servidores, racks y sistemas de red reales para clientes de cloud e IA.
Vertiv se ocupa del problema del calor. A medida que los racks de IA se vuelven más potentes, la refrigeración por aire deja de funcionar, lo que impulsa la demanda de refrigeración líquida y gestión térmica.
Eaton y Schneider Electric suministran la infraestructura eléctrica: celdas de maniobra, distribución de energía, transformadores y sistemas de respaldo. Quanta Services construye las líneas de transmisión que conectan campus de IA a la red.
La memoria es otro cuello de botella. La inferencia requiere que los modelos permanezcan cargados y respondan de inmediato, lo que impulsa la demanda de memoria de alto ancho de banda de $MU, SanDisk, SK Hynix y Samsung.
La inferencia no es solo una historia de software. Está creando una segunda ola de demanda de infraestructura física, y la cadena de suministro ya la está incorporando en sus precios.