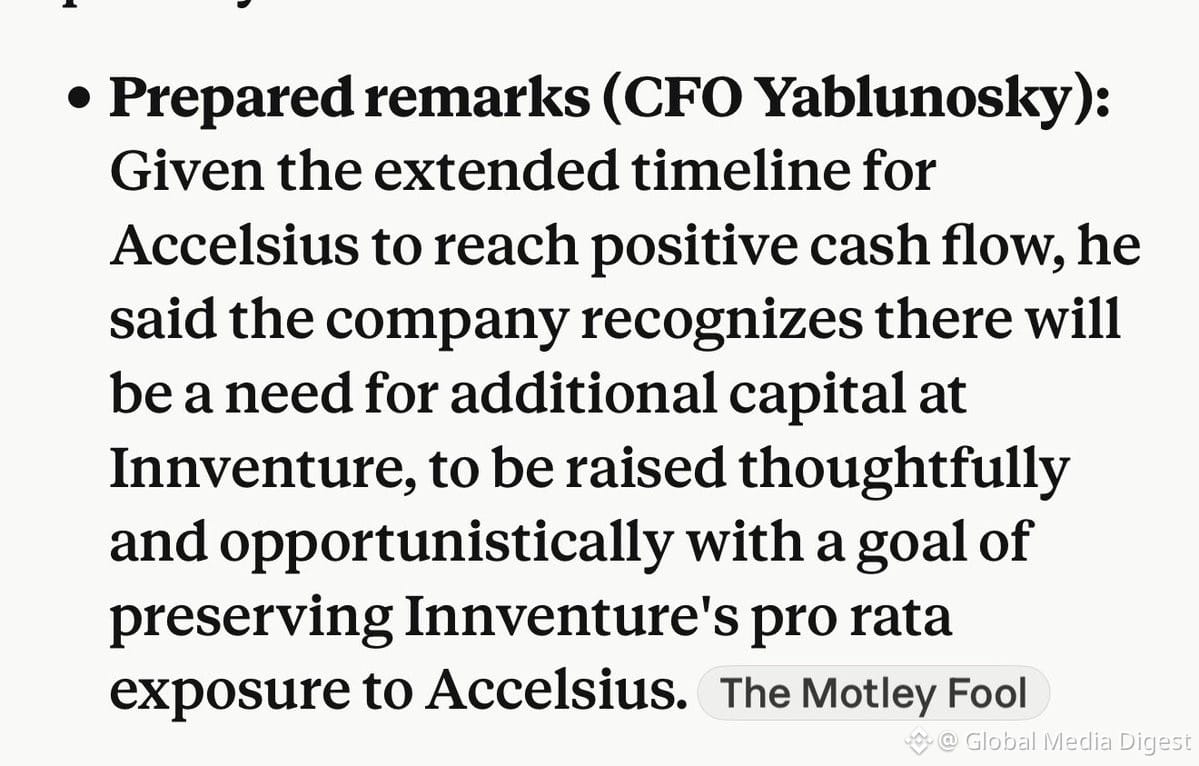
$INV enfrenta una grave escasez de efectivo mientras la quema trimestral alcanza ~14M, impulsada por una nómina inflada, beneficios para ejecutivos y costos de autobeneficio de siete cifras. Con una capitalización de mercado de $84M y $16M+ en deuda, la empresa podría necesitar ~$50M de capital fresco solo para mantener las operaciones y su participación en Accelsius.
Las cuentas no cuadran. Posibles caminos: recortar los costos de los ejecutivos y convertir $INV en una acción de seguimiento (tracking stock) de Accelsius, o afrontar un acuerdo de cram-down (imposición) dilutivo con warrants que podrían hundir las acciones hasta $0.50 o peor, en una espiral SEPA hasta el suelo.
Las cuentas no cuadran. Posibles caminos: recortar los costos de los ejecutivos y convertir $INV en una acción de seguimiento (tracking stock) de Accelsius, o afrontar un acuerdo de cram-down (imposición) dilutivo con warrants que podrían hundir las acciones hasta $0.50 o peor, en una espiral SEPA hasta el suelo.