Acabo de ver un excelente guion de arbitraje y no puedo más que decir que estas ballenas grandes son realmente brutales.
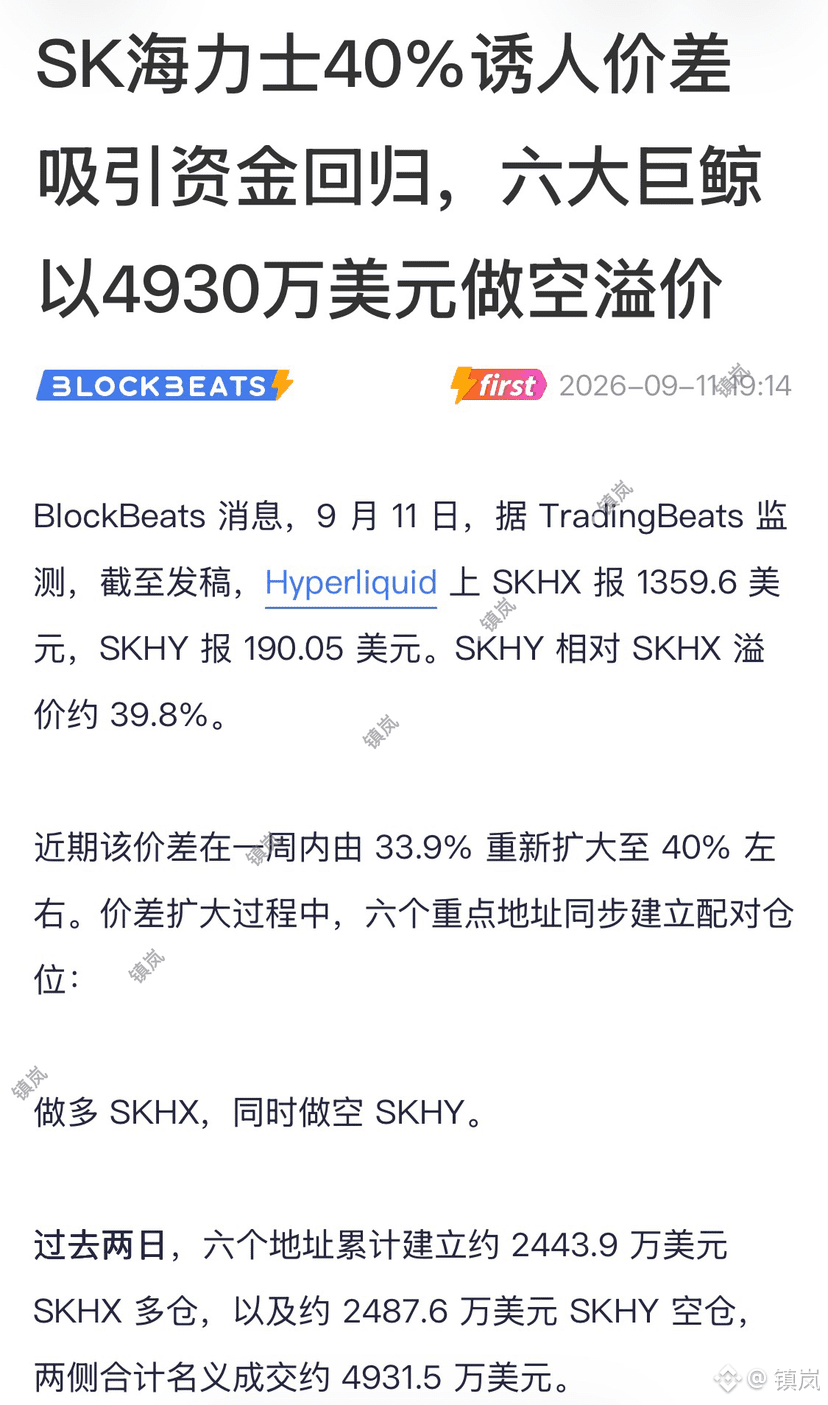
¡El ADR de SK Hynix en EE. UU. resulta ser casi un 40% más caro que el mapeo del mercado coreano! ¿Esa diferencia de precio… a quién no le parecería una locura? Entonces, las seis ballenas grandes se pusieron en marcha y de una vez soltaron alrededor de 49,3 millones de dólares, jugando al arbitraje de compra-venta: por un lado compran el más barato $SKHYNIX y por el otro venden en corto el $SKHY con prima, apostando a que esa brecha de precios tan absurda tarde o temprano va a volver a la normalidad.
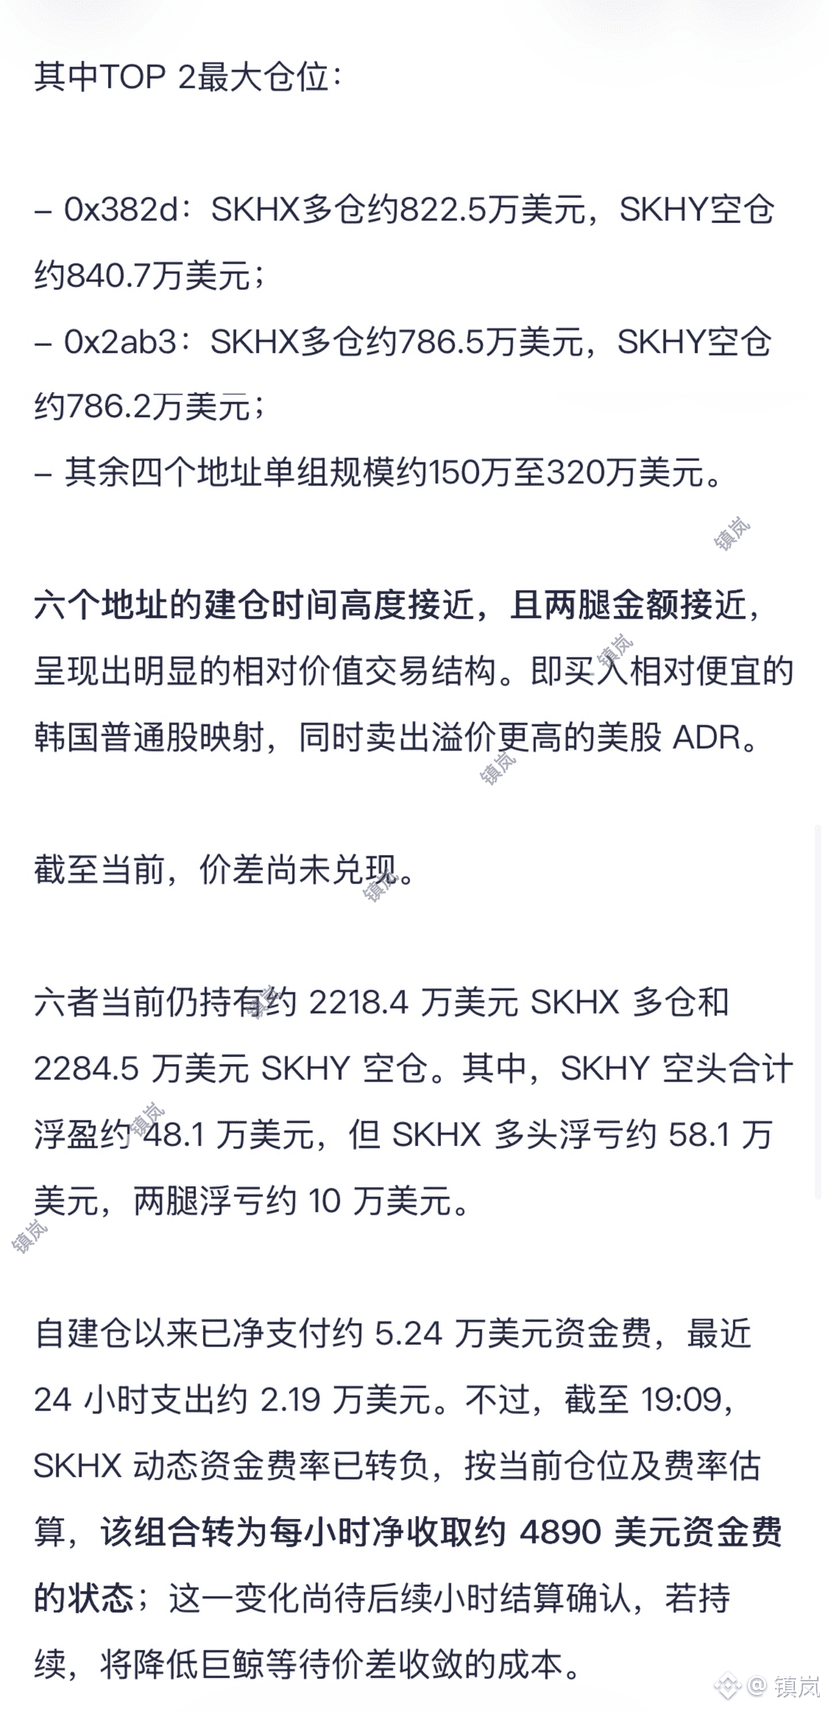
Pero lo dramático es que, por ahora, las ballenas todavía no se han comido la carne. La brecha no se ha reducido y, al calcular las dos posiciones, ahora incluso pierden aproximadamente 100 mil dólares. En el lado de los cortos ganan 480 mil, y en el de los largos pierden 580 mil: totalmente atrapados.
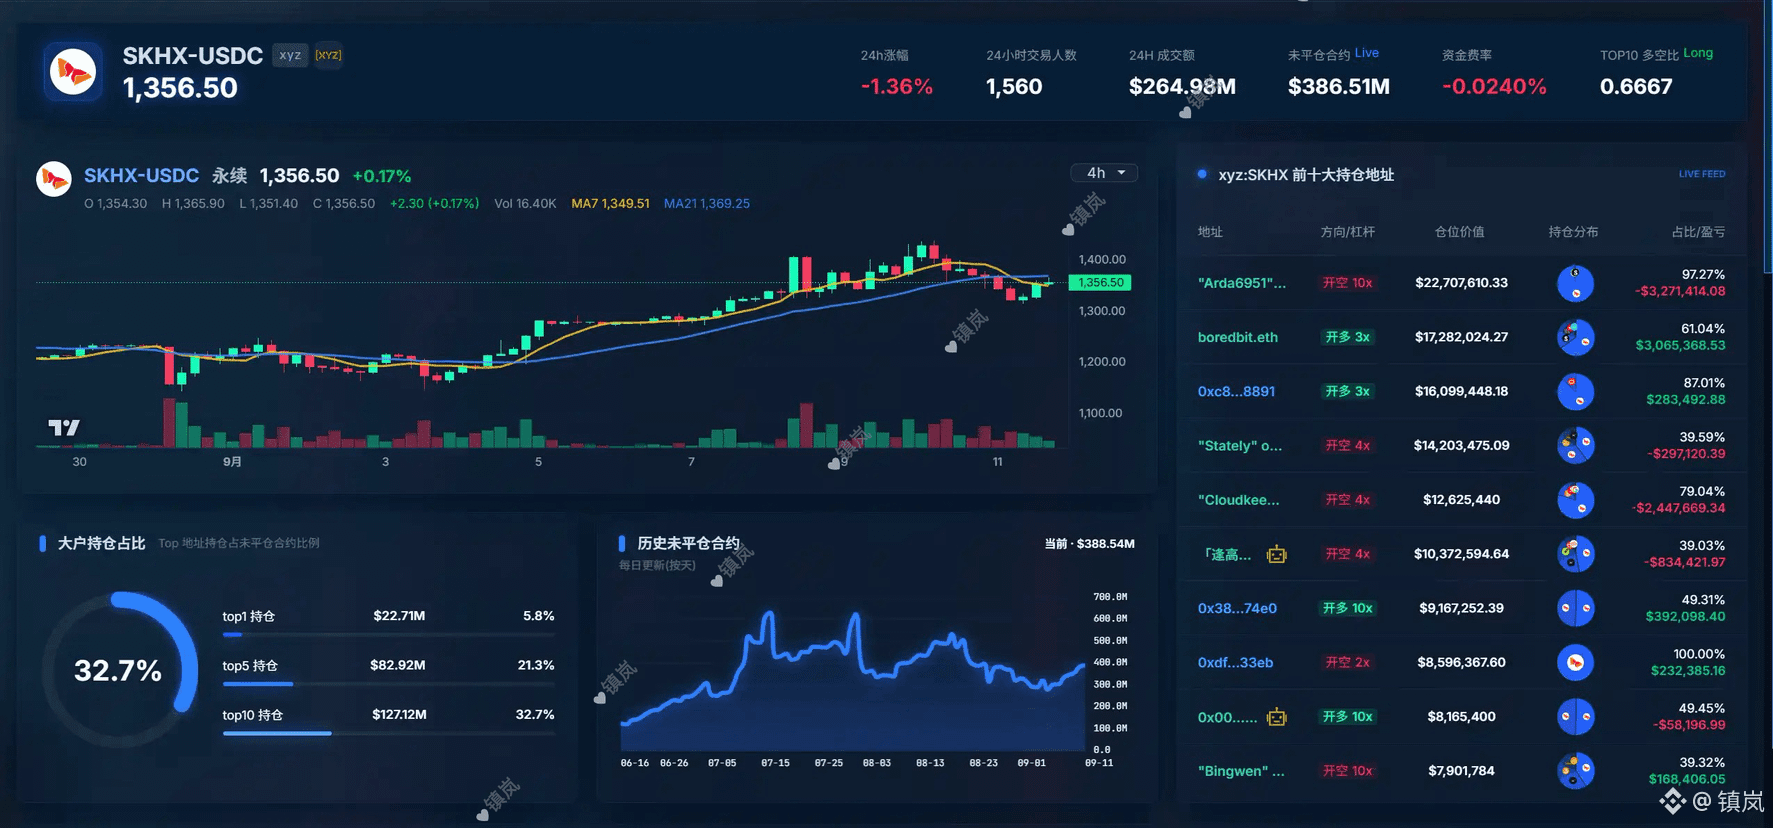
Aun así, la mentalidad de estas ballenas es bastante estable. ¿Por qué? ¡Porque la tasa de financiación se invirtió! Antes ellos siempre estaban pagando; pero ahora la tasa de SKHX pasó a ser negativa. Estas personas no solo dejan de gastar, ¡sino que además cada hora pueden recuperar casi 4.890 dólares en intereses! Es como cobrar altos intereses mientras se insiste a muerte en que el diferencial de precios converja: cambiar tiempo por espacio. Se puede decir que es un caso de manual de trading de valor relativo.
¡El ADR de SK Hynix en EE. UU. resulta ser casi un 40% más caro que el mapeo del mercado coreano! ¿Esa diferencia de precio… a quién no le parecería una locura? Entonces, las seis ballenas grandes se pusieron en marcha y de una vez soltaron alrededor de 49,3 millones de dólares, jugando al arbitraje de compra-venta: por un lado compran el más barato $SKHYNIX y por el otro venden en corto el $SKHY con prima, apostando a que esa brecha de precios tan absurda tarde o temprano va a volver a la normalidad.
Pero lo dramático es que, por ahora, las ballenas todavía no se han comido la carne. La brecha no se ha reducido y, al calcular las dos posiciones, ahora incluso pierden aproximadamente 100 mil dólares. En el lado de los cortos ganan 480 mil, y en el de los largos pierden 580 mil: totalmente atrapados.
Aun así, la mentalidad de estas ballenas es bastante estable. ¿Por qué? ¡Porque la tasa de financiación se invirtió! Antes ellos siempre estaban pagando; pero ahora la tasa de SKHX pasó a ser negativa. Estas personas no solo dejan de gastar, ¡sino que además cada hora pueden recuperar casi 4.890 dólares en intereses! Es como cobrar altos intereses mientras se insiste a muerte en que el diferencial de precios converja: cambiar tiempo por espacio. Se puede decir que es un caso de manual de trading de valor relativo.