

Durante años, los inversores en cripto esperaron a que los bancos entraran en el sector.
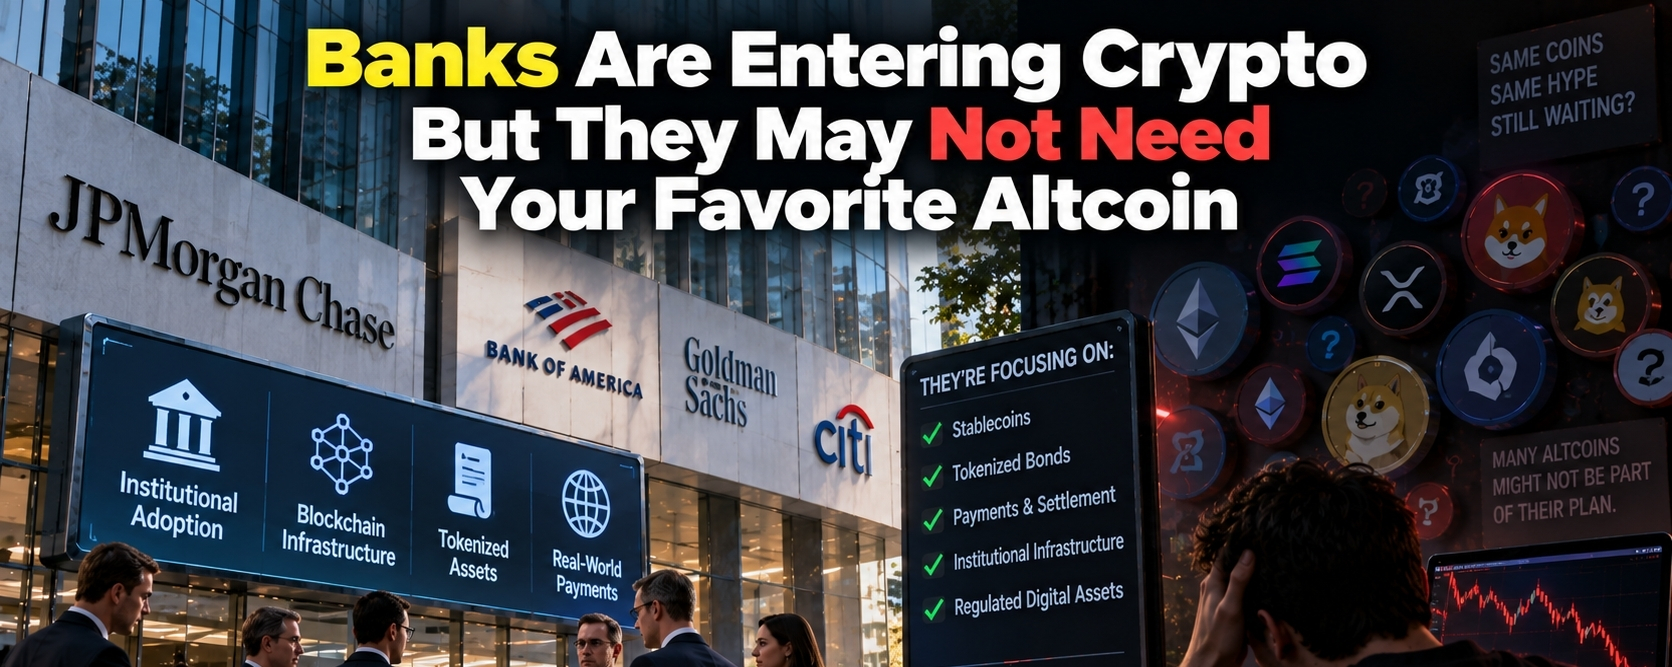
Ahora las finanzas tradicionales se están acercando a la blockchain mediante la custodia de activos digitales, las stablecoins, la tokenización, la infraestructura de liquidación y los productos cripto institucionales.
A primera vista, esto suena extremadamente alcista para todo el mercado cripto.
Pero hay una pregunta incómoda que vale la pena plantear:
¿Y si los bancos adoptan la tecnología blockchain sin necesitar la mayoría de las altcoins existentes?
La adopción de blockchain y la adopción de tokens no siempre son lo mismo.
Los bancos no necesariamente necesitan miles de tokens
El mercado cripto contiene miles de tokens distintos.
Cada proyecto tiene su propia narrativa, ecosistema y comunidad. Muchos inversores asumen que una adopción más amplia de blockchain eventualmente aumentará el valor de estos activos.
Pero los bancos no están entrando en cripto porque quieran exposición a cada token.
Les interesan problemas específicos que la tecnología blockchain podría resolver.
Eso podría incluir liquidación más rápida, activos tokenizados, pagos transfronterizos, custodia digital e infraestructura financiera programable.
Si un banco puede usar esas tecnologías sin comprar una altcoin en particular, la mayor adopción quizá no genere automáticamente demanda de ese token.
Blockchain y los tokens cripto son diferentes
Esa distinción es extremadamente importante.
Una blockchain es infraestructura.
Un token es un activo que opera dentro de esa infraestructura o está conectado a ella.
A veces, el token es esencial para la forma en que funciona la red. Puede que sea necesario para pagar comisiones de transacción, asegurar la red o participar en la gobernanza.
Pero en otros casos, las instituciones podrían interactuar con sistemas basados en blockchain teniendo muy pocas razones para mantener los activos especulativos asociados.
Así que cuando alguien dice: “Los bancos están adoptando blockchain”, la siguiente pregunta debería ser:
¿Qué blockchain, y qué activos necesitan realmente para usarla?
La tokenización podría ser enorme
Una de las áreas que atrae una atención significativa es la tokenización.
Activos tradicionales como acciones, bonos, fondos y participaciones inmobiliarias pueden representarse potencialmente de forma digital en infraestructura basada en blockchain.
Esto podría hacer que ciertos procesos financieros sean más rápidos, más programables y potencialmente disponibles en ventanas de trading más amplias.
Imagina activos financieros moviéndose entre inversores usando carriles de blockchain en lugar de depender por completo de sistemas de liquidación más antiguos.
Eso podría ser un gran cambio tecnológico.
Pero eso no significa automáticamente que todos los tokens cripto se beneficien.
El propio activo tokenizado podría ser el producto que quieren los inversores.
Los stablecoins podrían ser más útiles para los bancos
Los stablecoins son otra parte importante de la historia.
A diferencia de las criptomonedas altamente volátiles, los stablecoins están diseñados para mantener un valor relativamente estable, a menudo vinculado a monedas como el dólar estadounidense.
Eso las hace potencialmente útiles para pagos, liquidación y para mover valor entre redes de blockchain.
Para las instituciones financieras, el valor predecible puede ser más práctico que mantener un token capaz de moverse un 20% en un periodo corto.
Esto crea una posibilidad interesante.
Algunos de los mayores ganadores de la adopción de blockchain en finanzas podrían no ser altcoins especulativas en absoluto.
Podrían ser infraestructura de stablecoins, redes de liquidación, proveedores de custodia y plataformas de tokenización.
Bitcoin es una conversación distinta
Bitcoin ocupa una posición algo diferente.
Las instituciones pueden ver Bitcoin como un activo digital invertible en lugar de solo como infraestructura necesaria para operar una aplicación financiera.
Eso crea una demanda de inversión directa.
La compra de exposición a Bitcoin por parte de una institución es, en esencia, distinta a un banco que experimenta con la tecnología de liquidación en blockchain.
En un caso, el capital busca directamente exposición al activo.
En el otro caso, la institución quizá solo le importe la tecnología subyacente.
Los traders deberían entender esa diferencia.
Ethereum plantea una pregunta interesante
Las redes de contratos inteligentes crean una situación más complicada.
Si las instituciones financieras construyen aplicaciones o liquidan transacciones en una blockchain pública, el activo nativo de la red puede desempeñar un papel importante para pagar comisiones y asegurar el sistema.
Por consiguiente, una mayor actividad de la red puede aumentar el uso de la infraestructura subyacente.
Pero incluso entonces, los inversores deben preguntarse si el aumento del uso se traduce en una demanda económica suficiente para justificar su valoración.
La adopción de la red y el valor del token pueden estar conectados sin moverse perfectamente a la par.
Las blockchains privadas podrían competir
Los bancos también tienen otra opción.
No necesariamente necesitan usar redes de blockchain totalmente públicas.
Las instituciones financieras pueden desarrollar o participar en sistemas con permisos en los que el acceso está controlado.
Estas redes podrían usar tecnología inspirada en blockchain mientras operan de forma muy diferente a los ecosistemas cripto abiertos.
Si un banco puede obtener los beneficios de eficiencia que desea mediante una red privada o con permisos, quizá tenga pocas razones para interactuar con miles de tokens públicos.
Esta es una de las razones por las que la “adopción de blockchain” no debería interpretarse automáticamente como “adopción de altcoins.”
Un proyecto puede tener éxito mientras su token atraviesa dificultades
Suena extraño, pero es posible.
Imagina que una aplicación blockchain gana millones de usuarios.
Las transacciones aumentan.
Las empresas integran su tecnología.
El producto se vuelve exitoso.
Pero supongamos que el token no es necesario para la mayoría de las actividades, o que su oferta crece más rápido que la demanda.
La tecnología podría salir bien mientras el token rinde mal.
Por lo tanto, los inversores necesitan entender con precisión cómo fluye el valor a través de un ecosistema cripto.
Un producto útil no crea automáticamente un token valioso.
Pregunta hacia dónde va el valor
Esto podría convertirse en una de las preguntas más importantes en la inversión cripto.
Cuando una red blockchain crece, ¿quién captura el valor económico?
¿El token nativo se beneficia?
¿Los validadores se benefician?
¿Los desarrolladores de aplicaciones capturan los ingresos?
¿Los emisores de stablecoins se benefician?
¿Las instituciones financieras tradicionales capturan la mayor parte del valor?
¿O el usuario final simplemente recibe servicios financieros más baratos y rápidos?
Importa la adopción, pero también importa la captura de valor.
Wall Street podría usar el cripto de manera diferente
Los traders nativos de cripto suelen pensar en blockchain a través de los tokens.
Las finanzas tradicionales podrían pensarlo en términos de infraestructura.
Los bancos no necesariamente necesitan otro activo especulativo.
Quizá quieran una liquidación más rápida.
Quizá quieran pagos programables.
Quizá quieran activos que puedan moverse con más eficiencia entre instituciones financieras.
Quizá quieran una mejor infraestructura de custodia digital.
Blockchain podría ofrecer algunas de esas capacidades sin exigir que las instituciones se conviertan en traders de altcoins.
Esto no significa que las altcoins no tengan futuro
Nada de esto significa que las altcoins sean inútiles.
Algunas redes podrían convertirse en infraestructura importante para las finanzas descentralizadas, pagos, gaming, tokenización, datos, identidad o aplicaciones completamente nuevas.
Los tokens nativos también pueden desempeñar roles esenciales para asegurar redes descentralizadas.
La cuestión es simplemente que los inversores deberían evitar asumir que la adopción institucional de blockchain beneficia automáticamente a cada activo cripto.
La conexión debe demostrarse.
La pregunta que cada inversor debería hacer
Cuando un proyecto anuncia una asociación con un banco o una institución financiera, los traders a menudo reaccionan de inmediato.
Pero, en lugar de quedarse en el titular, haz preguntas más profundas.
¿La institución realmente está usando la red pública?
¿Usar el producto requiere el token?
¿La mayor actividad creará una demanda de token significativa?
¿La institución está comprando el activo o simplemente usando la tecnología construida alrededor de él?
Esas preguntas pueden cambiar por completo la importancia real de un anuncio.
El gran cambio
El cripto pasó años intentando convencer a las finanzas tradicionales de que la cadena de bloques importaba.
Ahora, las finanzas tradicionales están explorando cada vez más la tecnología.
Pero Wall Street quizá no adopte el cripto exactamente como los inversores cripto imaginaban.
Los bancos podrían tomar de la tokenización, la liquidación, los stablecoins, la custodia y la infraestructura programable las partes que les resulten útiles, ignorando por completo muchos tokens especulativos.
Eso no significaría necesariamente que el cripto haya fallado.
Podría significar que la tecnología tuvo éxito de una manera distinta.
Reflexiones finales
“Los bancos están entrando en cripto” suena como un solo gran titular alcista.
La realidad es más complicada.
La adopción institucional puede ser extremadamente importante para la industria, aunque beneficie a partes distintas del mercado de maneras muy diferentes.
Bitcoin podría atraer demanda de inversión.
Los stablecoins podrían impulsar los pagos.
Ciertas blockchains podrían proporcionar infraestructura de liquidación.
Los activos tokenizados podrían llevar los mercados tradicionales a la cadena.
Y miles de otros tokens podrían no recibir ningún beneficio.
Así que la próxima vez que escuches que un banco importante está adoptando blockchain, no preguntes de inmediato:
“¿Qué altcoin va a dispararse?”
Haz la pregunta más importante:
“¿Exactamente para qué necesita el token el banco?”
Esa distinción podría volverse cada vez más importante a medida que el cripto y las finanzas tradicionales se acerquen.