¡El yen se dispara por la violencia de la acción! ¡El dólar frente al yen cae bruscamente hasta 153! ¡Detrás hay una guerra psicológica de expectativas! ¡Sin depender de la intervención directa en el mercado! ¡El yen se aprecia con fuerza contra la tendencia y el carry trade (operaciones de arbitraje) se enfrenta a cierres masivos
#CPI数据来袭能否触发9月加息 #美国8月PPI涨幅低于预期
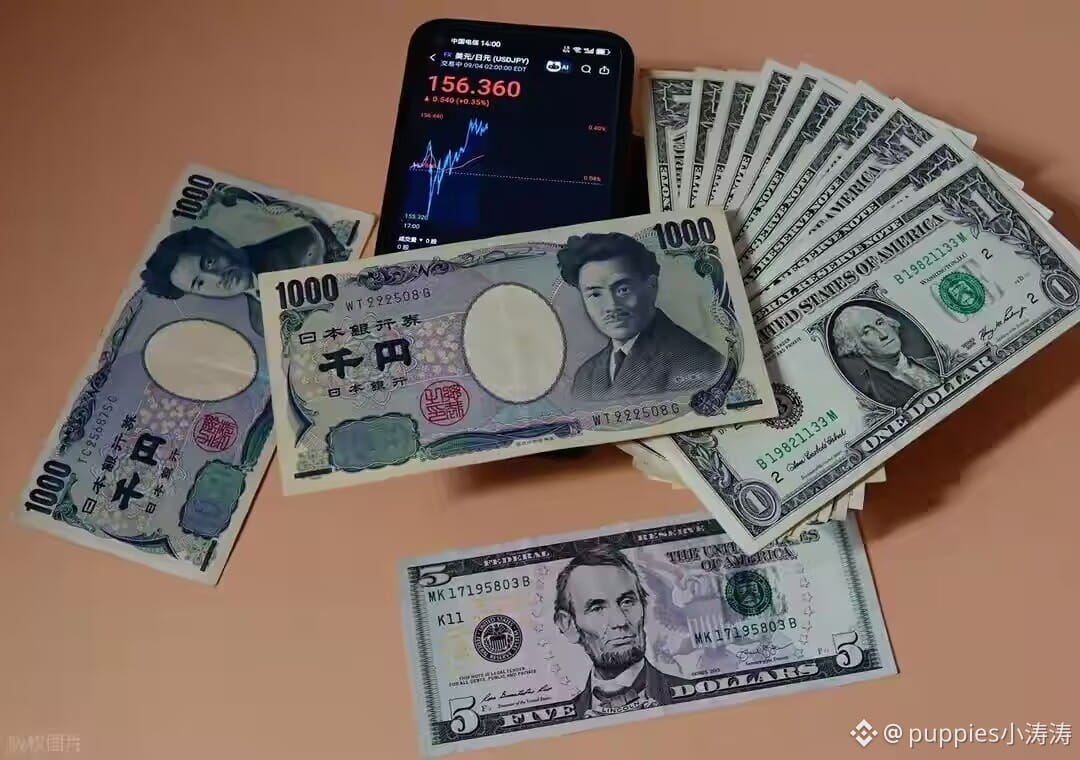
Para aliviar la presión sobre la deuda estadounidense, el yen ha mostrado recientemente un repunte con fuerza. Después del 2 de septiembre, el USD/JPY pasó de 160 a caer rápidamente y llegó a atravesar brevemente la barrera de 153. Las autoridades de Japón y EE. UU. no entraron directamente al mercado. Esta apreciación tan contundente procede de una inversión drástica en las expectativas del mercado.
$牛来
$TFUEL
$RAY
La reunión del G20 se convirtió en un punto de inflexión importante. El mercado recibió una gran cantidad de señales: se estaría guiando la fijación de precios por parte del Banco de Japón para una subida de tipos en septiembre. Al mismo tiempo, dos grandes instituciones emitieron movimientos: el fondo de pensiones del gobierno japonés divulgó una reunión de emergencia y el fondo soberano de Noruega planea aumentar sus tenencias de deuda japonesa. Los comentarios de funcionarios del Banco de Japón son más bien halcones: el mercado ha llevado la expectativa de alza de tipos en septiembre hasta niveles cercanos al máximo.
A largo plazo, el yen es una divisa de financiación principal a nivel global. Muchísimos fondos realizan operaciones de carry trade: pedir yenes a bajo interés, cambiarlos por dólares y comprar bonos estadounidenses para capturar el diferencial de tipos. Esta estrategia teme especialmente la apreciación del yen y el alza de los tipos del yen.
Tras calentarse las expectativas de subidas, las expectativas sobre el diferencial entre tipos EE. UU.-Japón se estrechan. Los fondos de cobertura empiezan a cerrar posiciones: venden activos denominados en dólares y recompran yenes para devolver los préstamos. Las grandes posiciones cortas de yen que se habían acumulado escaparon de forma concentrada, lo que generó el primer impulso para que el yen subiera.
La tendencia se amplifica aún más con el mercado de opciones. La volatilidad implícita del yen se dispara con fuerza y 155 se convierte en el punto clave del tira y afloja. Cuando el tipo de cambio rompe 155, los creadores de mercado de opciones —para cubrir el riesgo— se ven obligados a vender una gran cantidad de dólares y comprar yenes, impulsando todavía más la fortaleza del yen.
En conjunto, toda la dinámica es el resultado de la superposición de tres fuerzas: la guía por expectativas, el cierre apalancado y la cobertura con opciones. A partir de ahora, el foco estará en la implementación real de la política del Banco de Japón
#比特币金叉确认 #沙特原油产量创1990年来新低
#CPI数据来袭能否触发9月加息 #美国8月PPI涨幅低于预期
Para aliviar la presión sobre la deuda estadounidense, el yen ha mostrado recientemente un repunte con fuerza. Después del 2 de septiembre, el USD/JPY pasó de 160 a caer rápidamente y llegó a atravesar brevemente la barrera de 153. Las autoridades de Japón y EE. UU. no entraron directamente al mercado. Esta apreciación tan contundente procede de una inversión drástica en las expectativas del mercado.
$牛来
$TFUEL
$RAY
La reunión del G20 se convirtió en un punto de inflexión importante. El mercado recibió una gran cantidad de señales: se estaría guiando la fijación de precios por parte del Banco de Japón para una subida de tipos en septiembre. Al mismo tiempo, dos grandes instituciones emitieron movimientos: el fondo de pensiones del gobierno japonés divulgó una reunión de emergencia y el fondo soberano de Noruega planea aumentar sus tenencias de deuda japonesa. Los comentarios de funcionarios del Banco de Japón son más bien halcones: el mercado ha llevado la expectativa de alza de tipos en septiembre hasta niveles cercanos al máximo.
A largo plazo, el yen es una divisa de financiación principal a nivel global. Muchísimos fondos realizan operaciones de carry trade: pedir yenes a bajo interés, cambiarlos por dólares y comprar bonos estadounidenses para capturar el diferencial de tipos. Esta estrategia teme especialmente la apreciación del yen y el alza de los tipos del yen.
Tras calentarse las expectativas de subidas, las expectativas sobre el diferencial entre tipos EE. UU.-Japón se estrechan. Los fondos de cobertura empiezan a cerrar posiciones: venden activos denominados en dólares y recompran yenes para devolver los préstamos. Las grandes posiciones cortas de yen que se habían acumulado escaparon de forma concentrada, lo que generó el primer impulso para que el yen subiera.
La tendencia se amplifica aún más con el mercado de opciones. La volatilidad implícita del yen se dispara con fuerza y 155 se convierte en el punto clave del tira y afloja. Cuando el tipo de cambio rompe 155, los creadores de mercado de opciones —para cubrir el riesgo— se ven obligados a vender una gran cantidad de dólares y comprar yenes, impulsando todavía más la fortaleza del yen.
En conjunto, toda la dinámica es el resultado de la superposición de tres fuerzas: la guía por expectativas, el cierre apalancado y la cobertura con opciones. A partir de ahora, el foco estará en la implementación real de la política del Banco de Japón
#比特币金叉确认 #沙特原油产量创1990年来新低