Aquí tienes una estrategia de put asegurado con efectivo para $AVGO que ilustra cómo usar la volatilidad elevada tras una caída después de resultados.
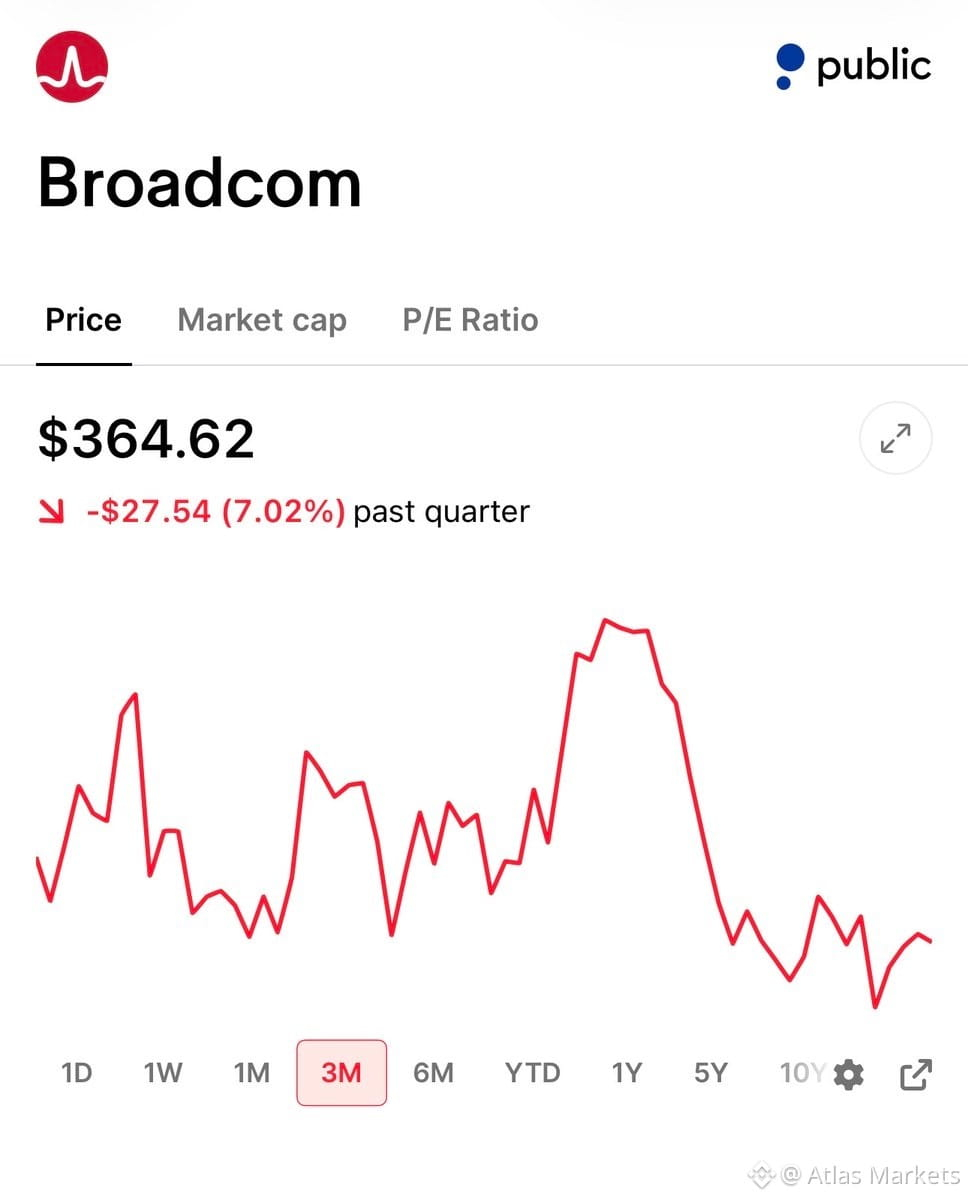
La acción está ~26% por debajo de los máximos después de que el mercado castigó el dato del trimestre pasado. Ingresos +86%, ingresos de IA +221%, pero la guía llegó ligeramente por debajo, así que las acciones recibieron el golpe. Ese retroceso es la base de la operación. La volatilidad implícita sigue siendo ~37% tres semanas después: vendes prima cuando está “cara”.
La operación: vender el put de $330 con vencimiento el 16 de octubre por ~ $425. Eso ofrece un colchón del 9.5% por debajo del precio actual, 0.17 de delta, y quedan 36 días. El próximo resultado es el 10 de diciembre, después del vencimiento, así que no estás manteniendo la posición a través del evento.
Plan antes de entrar: recompra el put a $2.15 cuando pierda la mitad de su valor, y te quedas con ~ $210. Si $AVGO deriva hacia $330 y se mantiene la tesis, haces un roll hacia abajo y hacia afuera por otro crédito. Si te asignan, tu costo base es $325.75—un 10.6% por debajo del precio de hoy—y empiezas a vender calls cubiertas.
Resultado: 1.3% sobre el capital en 36 días, ~13% anualizado.
Haz esto solo si de verdad te gustaría poseer $AVGO a $325.75. Esta es una configuración de convicción, no una operación de volatilidad “por si acaso”.
La acción está ~26% por debajo de los máximos después de que el mercado castigó el dato del trimestre pasado. Ingresos +86%, ingresos de IA +221%, pero la guía llegó ligeramente por debajo, así que las acciones recibieron el golpe. Ese retroceso es la base de la operación. La volatilidad implícita sigue siendo ~37% tres semanas después: vendes prima cuando está “cara”.
La operación: vender el put de $330 con vencimiento el 16 de octubre por ~ $425. Eso ofrece un colchón del 9.5% por debajo del precio actual, 0.17 de delta, y quedan 36 días. El próximo resultado es el 10 de diciembre, después del vencimiento, así que no estás manteniendo la posición a través del evento.
Plan antes de entrar: recompra el put a $2.15 cuando pierda la mitad de su valor, y te quedas con ~ $210. Si $AVGO deriva hacia $330 y se mantiene la tesis, haces un roll hacia abajo y hacia afuera por otro crédito. Si te asignan, tu costo base es $325.75—un 10.6% por debajo del precio de hoy—y empiezas a vender calls cubiertas.
Resultado: 1.3% sobre el capital en 36 días, ~13% anualizado.
Haz esto solo si de verdad te gustaría poseer $AVGO a $325.75. Esta es una configuración de convicción, no una operación de volatilidad “por si acaso”.