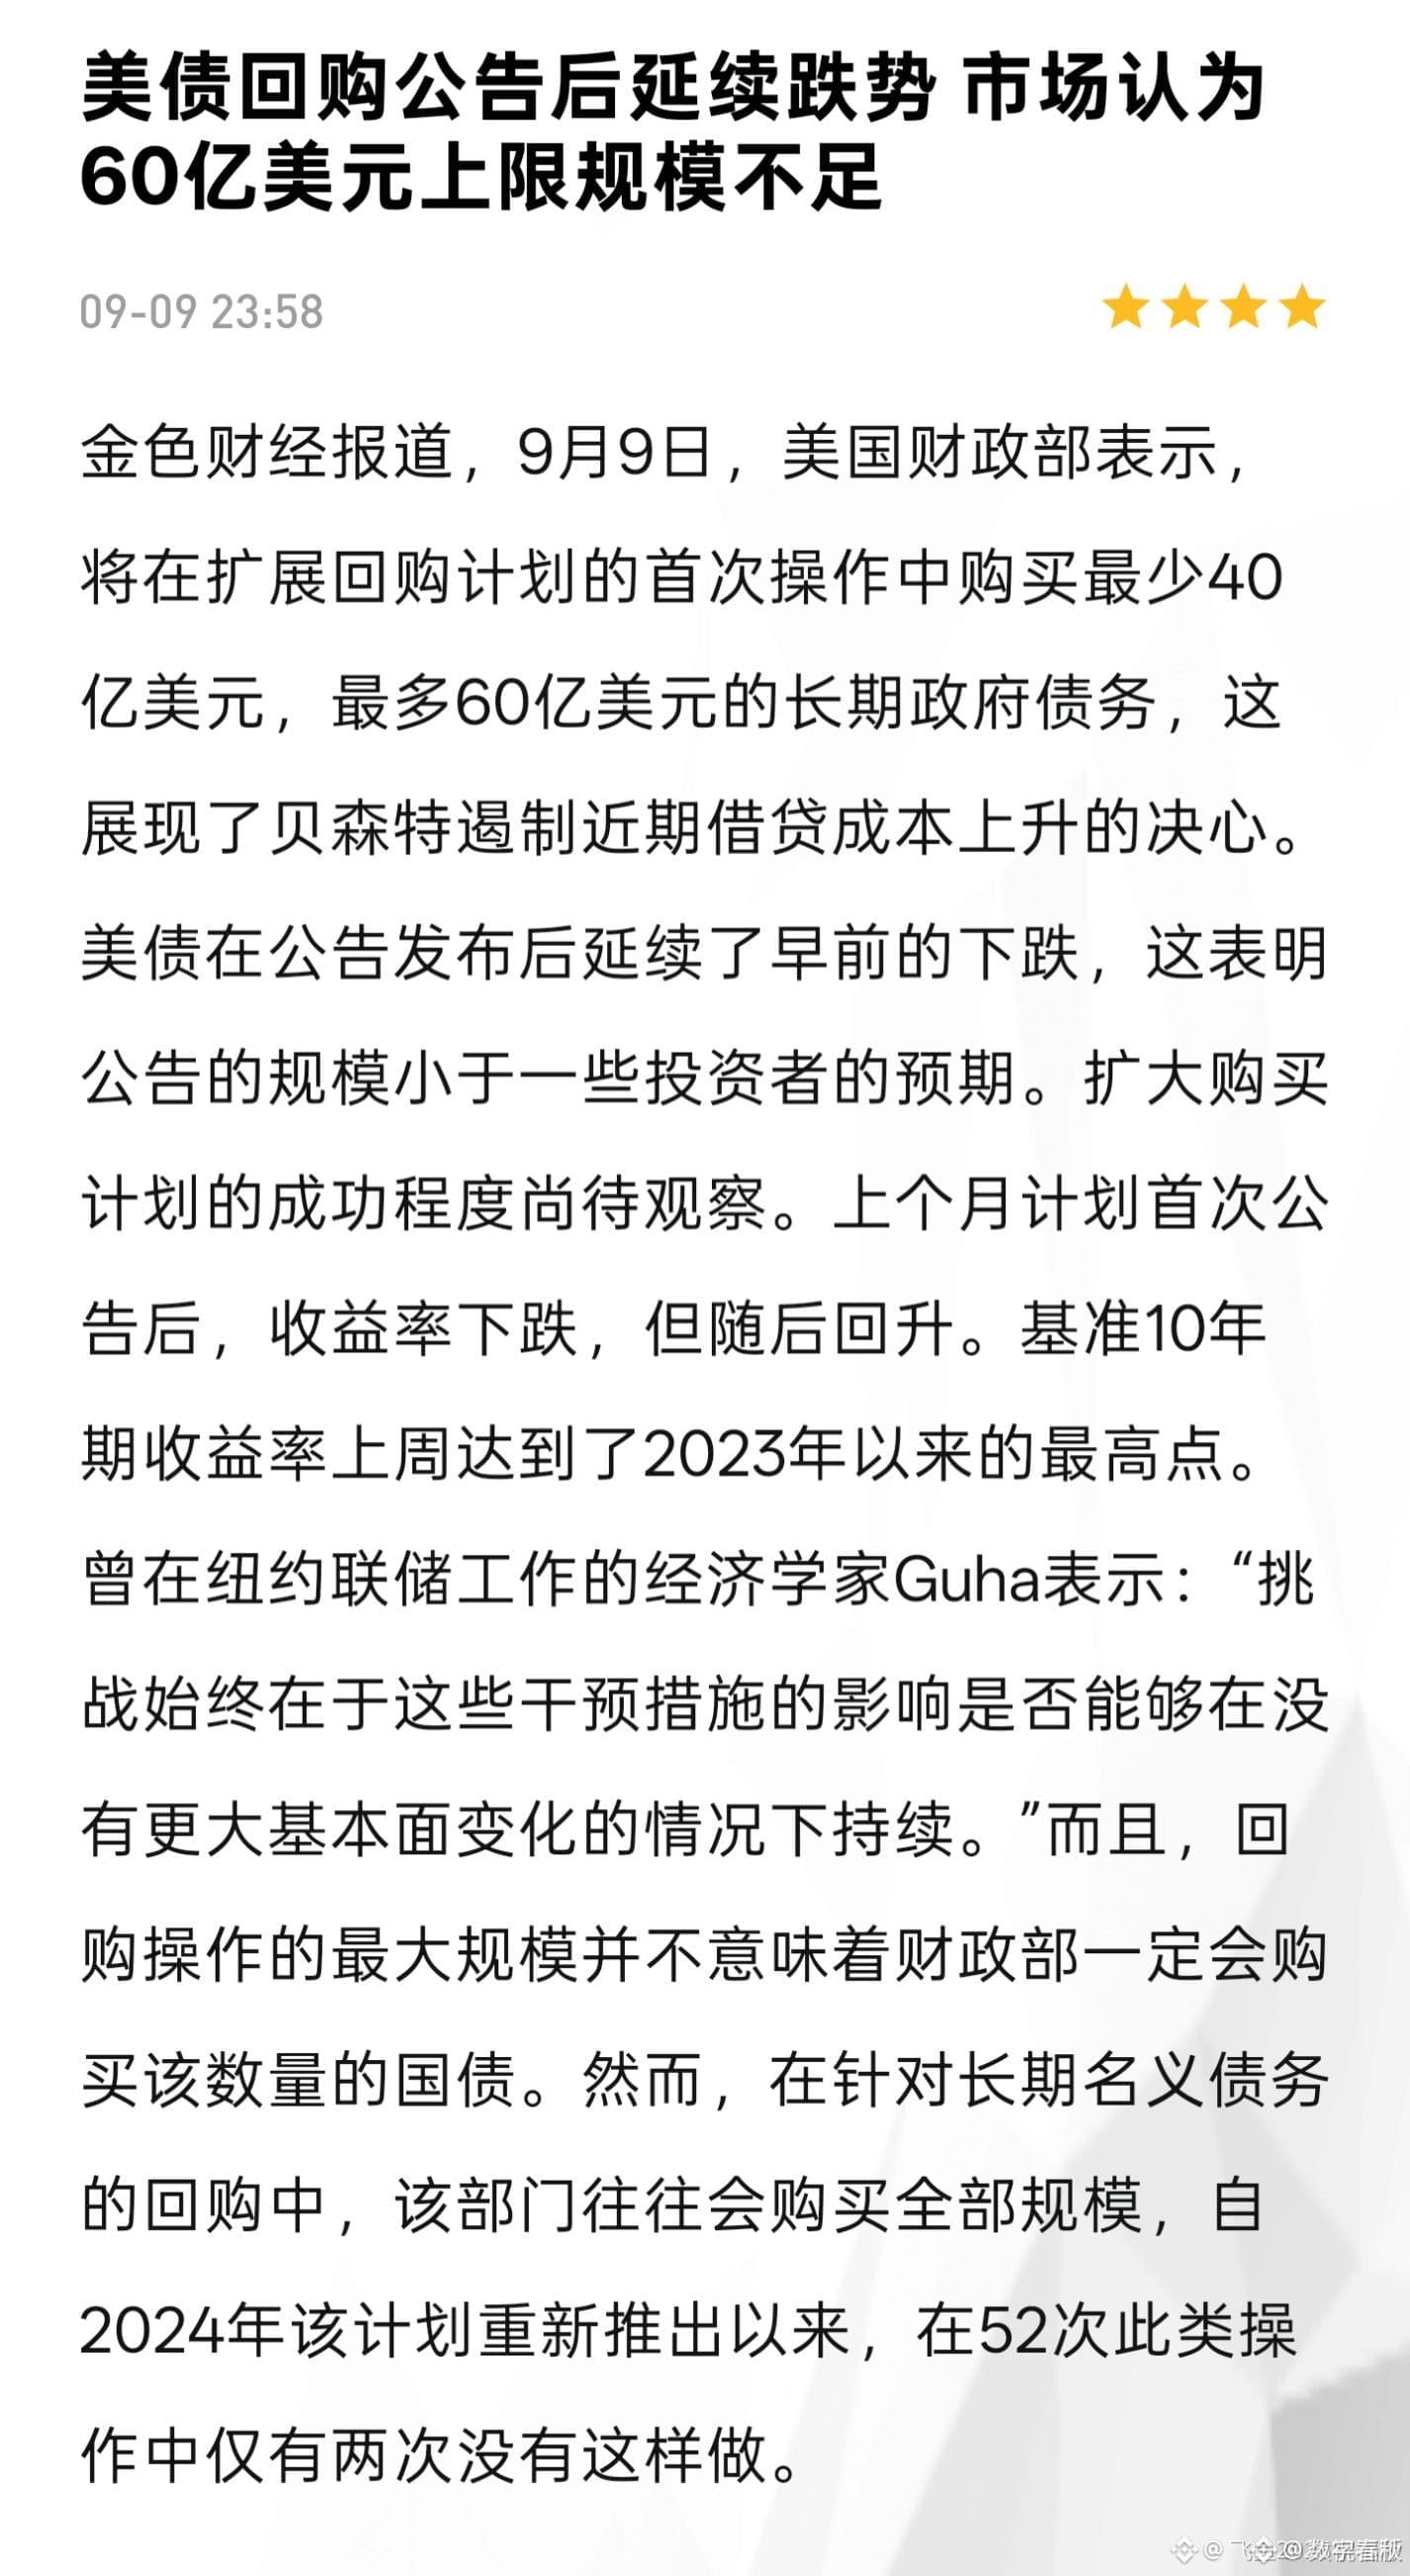
El secretario del Tesoro de EE. UU., Bessent, volvió a aumentar la apuesta con los repos de deuda pública a largo plazo, dejando claro que quiere presionar a la baja las tasas del tramo largo. Pero la reacción del mercado fue directa: el rendimiento a 10 años tiene que subir y, de hecho, continúa avanzando por encima del 4,85%.
👉 点击链接进入群聊
La discrepancia aquí es bastante clara. El Departamento del Tesoro cree que mientras el tamaño del repo sea lo suficientemente grande, puede sostener los bonos a largo plazo y mantener bajo el costo de endeudamiento de toda la sociedad. En cambio, el mercado opina que el repo solo compra de vuelta, en parte, los bonos que ya se emitieron, y no resuelve el problema de fondo: el stock de 40 billones sigue ahí y además seguirá aumentando.
Lo más problemático es que el repunte de los rendimientos de esta ronda no es un asunto exclusivo de EE. UU. Los rendimientos de los bonos del Estado japoneses se acercan al 3%, y eso empieza a desviar capital que antes iría a los bonos estadounidenses. En cuanto el dinero global encuentra un destino más rentable, el poder para fijar el precio de los bonos de EE. UU. deja de estar únicamente en manos de Washington.
Así que, cuanto más empeño pone el Tesoro, más el mercado duda de que esté yendo contra la tendencia. No se trata de si hay más o menos dinero, sino de la dirección.
¿Crees que el nuevo aumento de Bessent logrará, de verdad, presionar hacia abajo las tasas del tramo largo? Comenta en la sección de opiniones.
#美国10年期美债收益率创2023年11月新高
👉 点击链接进入群聊
La discrepancia aquí es bastante clara. El Departamento del Tesoro cree que mientras el tamaño del repo sea lo suficientemente grande, puede sostener los bonos a largo plazo y mantener bajo el costo de endeudamiento de toda la sociedad. En cambio, el mercado opina que el repo solo compra de vuelta, en parte, los bonos que ya se emitieron, y no resuelve el problema de fondo: el stock de 40 billones sigue ahí y además seguirá aumentando.
Lo más problemático es que el repunte de los rendimientos de esta ronda no es un asunto exclusivo de EE. UU. Los rendimientos de los bonos del Estado japoneses se acercan al 3%, y eso empieza a desviar capital que antes iría a los bonos estadounidenses. En cuanto el dinero global encuentra un destino más rentable, el poder para fijar el precio de los bonos de EE. UU. deja de estar únicamente en manos de Washington.
Así que, cuanto más empeño pone el Tesoro, más el mercado duda de que esté yendo contra la tendencia. No se trata de si hay más o menos dinero, sino de la dirección.
¿Crees que el nuevo aumento de Bessent logrará, de verdad, presionar hacia abajo las tasas del tramo largo? Comenta en la sección de opiniones.
#美国10年期美债收益率创2023年11月新高