🔥 El Departamento del Tesoro de EE. UU. “enseñó el as bajo la manga” para rescatar al mercado… y el mercado de bonos le respondió con un bofetón
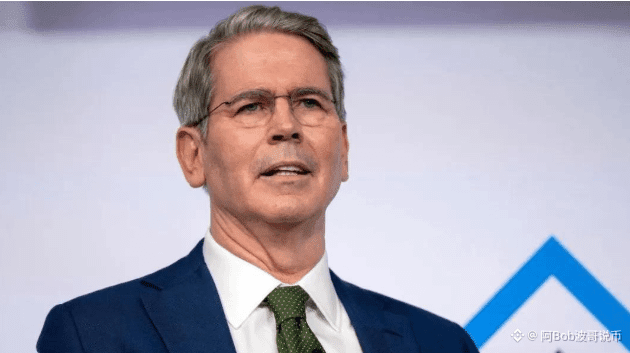
El miércoles Bessent destapó su baza: el jueves recomprará hasta 6.000 millones de dólares en bonos del Tesoro a largo plazo, el triple de los 2.000 millones previstos originalmente. El mercado lo vio y, en lugar de bajar, el rendimiento de los bonos a 10 años subió directamente hasta 4,85%, el máximo desde noviembre de 2023. El plazo a 30 años superó el 5,3%.
Las dos palabras “rescate del mercado” fueron rasgadas en la cara por el mercado de bonos.
📊 ¿Por qué 6.000 millones no alcanzan?
El tamaño total del mercado de deuda de EE. UU. supera los 32 billones de dólares; las emisiones en circulación con vencimientos de 20 y 30 años rondan los 5,5 billones. Si se lanzan 6.000 millones, ni siquiera se notará: ni un chapoteo.
El responsable de estrategia de Barings lo dijo sin rodeos: el mercado esperaba al menos 7.000 millones para que el movimiento fuese “sorpresivo”. Con 6.000 millones por debajo de ese umbral, en realidad se activó una nueva ronda de ventas.
La evaluación de Deutsche Bank fue aún más dura: “El Tesoro creó un monstruo por su cuenta y ahora solo puede seguir alimentándolo”.
🔴 El problema más profundo: esto no es QE
El objetivo de las recompras es mejorar la liquidez de los bonos antiguos, liberar espacio en los balances de los bancos para que compren deuda nueva; en esencia, es un “lubricante del mercado”, no una herramienta para recortar tasas. No puede cambiar las fuerzas fundamentales que empujan los rendimientos al alza: el aumento del déficit, la persistencia de la inflación y el exceso de oferta global de bonos.
Incluso Bessent lo reconoce: no puede modificar el precio de equilibrio de los bonos del Tesoro; solo puede retrasar el ritmo de la volatilidad.
₿ ¿Qué significa para las criptomonedas?
A corto plazo, no es buena noticia.
Cuanto más altos sean los rendimientos, más atractivos se vuelven los activos libres de riesgo, y más fácil es que el dinero salga de BTC y de las altcoins. Los emisores de stablecoins como Tether y Circle mantienen grandes cantidades de bonos del Tesoro; si el mercado de deuda se agita con fuerza, eso afectará indirectamente la confianza en sus reservas.
BTC ahora sigue “puliéndose” cerca de 79.000, prácticamente sincronizado con el golpe que está recibiendo el mercado de bonos. Mientras los rendimientos no se doblen, BTC difícilmente tendrá un movimiento propio.
📌 ¿Qué vigilar a continuación?
El jueves PPI y el viernes CPI: decidirán si el alza de tasas de septiembre se “bloquea” o se afloja
Si el rendimiento a 10 años puede o no resistir el umbral del 5%
Si la Reserva Federal liberará señales de “quien se hace cargo” (eso sería el verdadero punto de inflexión para los activos de riesgo)
Una frase de Boge: 6.000 millones para intentar contener un mercado de bonos de 32 billones es como querer apagar un incendio con una taza de té. La mano de Bessent ya se ha extendido, pero el mercado no le compra la idea. Antes de que salga el CPI, no vayas contra el mercado de bonos. Si los rendimientos no bajan, BTC tampoco puede levantar la cabeza.
#美财政部拟回购最多60亿美元国债
El miércoles Bessent destapó su baza: el jueves recomprará hasta 6.000 millones de dólares en bonos del Tesoro a largo plazo, el triple de los 2.000 millones previstos originalmente. El mercado lo vio y, en lugar de bajar, el rendimiento de los bonos a 10 años subió directamente hasta 4,85%, el máximo desde noviembre de 2023. El plazo a 30 años superó el 5,3%.
Las dos palabras “rescate del mercado” fueron rasgadas en la cara por el mercado de bonos.
📊 ¿Por qué 6.000 millones no alcanzan?
El tamaño total del mercado de deuda de EE. UU. supera los 32 billones de dólares; las emisiones en circulación con vencimientos de 20 y 30 años rondan los 5,5 billones. Si se lanzan 6.000 millones, ni siquiera se notará: ni un chapoteo.
El responsable de estrategia de Barings lo dijo sin rodeos: el mercado esperaba al menos 7.000 millones para que el movimiento fuese “sorpresivo”. Con 6.000 millones por debajo de ese umbral, en realidad se activó una nueva ronda de ventas.
La evaluación de Deutsche Bank fue aún más dura: “El Tesoro creó un monstruo por su cuenta y ahora solo puede seguir alimentándolo”.
🔴 El problema más profundo: esto no es QE
El objetivo de las recompras es mejorar la liquidez de los bonos antiguos, liberar espacio en los balances de los bancos para que compren deuda nueva; en esencia, es un “lubricante del mercado”, no una herramienta para recortar tasas. No puede cambiar las fuerzas fundamentales que empujan los rendimientos al alza: el aumento del déficit, la persistencia de la inflación y el exceso de oferta global de bonos.
Incluso Bessent lo reconoce: no puede modificar el precio de equilibrio de los bonos del Tesoro; solo puede retrasar el ritmo de la volatilidad.
₿ ¿Qué significa para las criptomonedas?
A corto plazo, no es buena noticia.
Cuanto más altos sean los rendimientos, más atractivos se vuelven los activos libres de riesgo, y más fácil es que el dinero salga de BTC y de las altcoins. Los emisores de stablecoins como Tether y Circle mantienen grandes cantidades de bonos del Tesoro; si el mercado de deuda se agita con fuerza, eso afectará indirectamente la confianza en sus reservas.
BTC ahora sigue “puliéndose” cerca de 79.000, prácticamente sincronizado con el golpe que está recibiendo el mercado de bonos. Mientras los rendimientos no se doblen, BTC difícilmente tendrá un movimiento propio.
📌 ¿Qué vigilar a continuación?
El jueves PPI y el viernes CPI: decidirán si el alza de tasas de septiembre se “bloquea” o se afloja
Si el rendimiento a 10 años puede o no resistir el umbral del 5%
Si la Reserva Federal liberará señales de “quien se hace cargo” (eso sería el verdadero punto de inflexión para los activos de riesgo)
Una frase de Boge: 6.000 millones para intentar contener un mercado de bonos de 32 billones es como querer apagar un incendio con una taza de té. La mano de Bessent ya se ha extendido, pero el mercado no le compra la idea. Antes de que salga el CPI, no vayas contra el mercado de bonos. Si los rendimientos no bajan, BTC tampoco puede levantar la cabeza.
#美财政部拟回购最多60亿美元国债