


A los mercados financieros les encanta una buena narrativa sobre los bancos centrales que se apartan. Durante años, el Banco de Japón imprimió cantidades masivas de dinero para comprar deuda interna y mantener las tasas de interés bajo control. Ahora, los responsables de la política están dejando que su balance se reduzca. Los titulares convencionales lo tratan como una retirada total. Mira más allá de los datos superficiales y verás que el banco central sigue siendo el amo absoluto del mercado japonés de bonos.
❍ Una huella masiva pese a la reducción
La escala de la cartera de bonos del Banco de Japón se está reduciendo, pero aun así eclipsa a cualquier otra institución financiera del país.
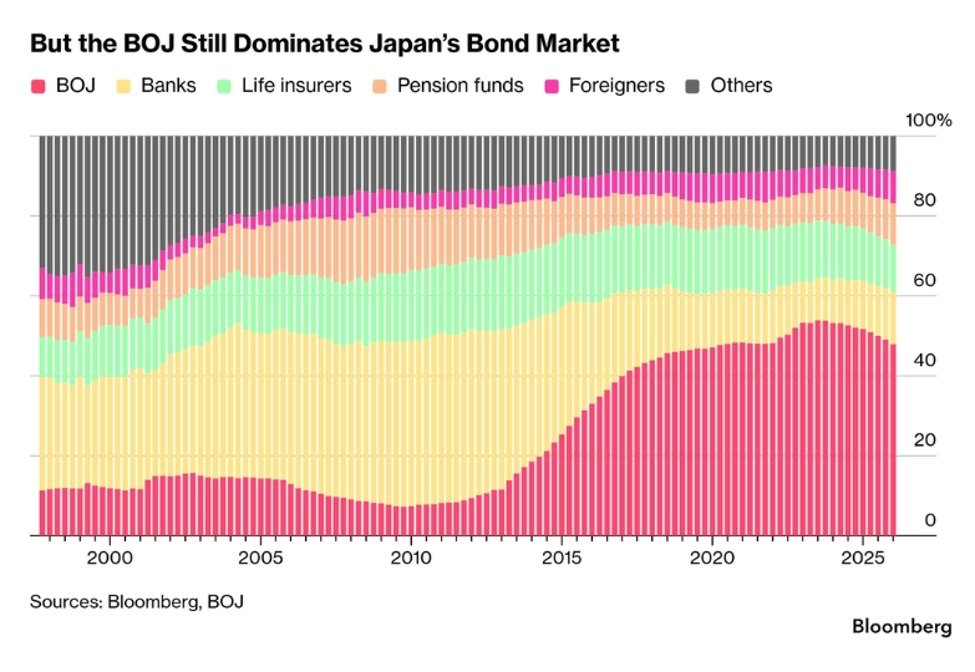
El Banco de Japón ahora posee aproximadamente el 46 por ciento de todos los bonos del gobierno japonés. Esto está ocho puntos porcentuales por debajo de su máximo de 2023, lo que marca la menor proporción que hemos visto desde 2021.
Incluso con esta reducción, el banco central sigue manteniendo más deuda gubernamental que los bancos comerciales, las aseguradoras de vida, los fondos de pensiones y los inversores extranjeros combinados.
Para entender hasta qué punto ha evolucionado el mercado, el banco central solo poseía un mero 10 por ciento de todos los bonos gubernamentales en 2013, antes de que se impusiera un agresivo alivio monetario.
❍ Caídas récord y contexto histórico
La contracción actual del balance del banco central está ocurriendo más rápido que cualquier otra cosa que hayamos visto en la historia financiera moderna.
Las tenencias de bonos del gobierno japonés cayeron en 310 mil millones de dólares durante los doce meses que terminaron en julio. Esto constituye la mayor caída de doce meses jamás registrada.
Esta fuerte caída situó las tenencias totales del banco central en alrededor de 3,3 billones de dólares, tocando el nivel más bajo desde 2020.
A pesar de este retroceso histórico, las tenencias actuales siguen siendo aproximadamente un 400 por ciento superiores a las de 2012.
Algunas reflexiones al azar 💬
Los bancos centrales nunca sueltan realmente el volante una vez que toman el control total de un mercado de deuda soberana. Una reducción de unos cuantos cientos de miles de millones de dólares da lugar a grandes titulares, pero cuando una sola institución sigue poseyendo casi la mitad de la deuda de un país, la fijación normal de precios del mercado no existe realmente. Para los inversores globales que siguen la liquidez macroeconómica, el Banco de Japón sigue siendo el ancla definitiva para los flujos de capital internacionales. Cuando el mayor tenedor de deuda decide dar un paso atrás incluso ligeramente, los rendimientos de los bonos internos suben y envían ondas de choque a través de los mercados globales de divisas. La libertad real del mercado en Japón aún está lejos.