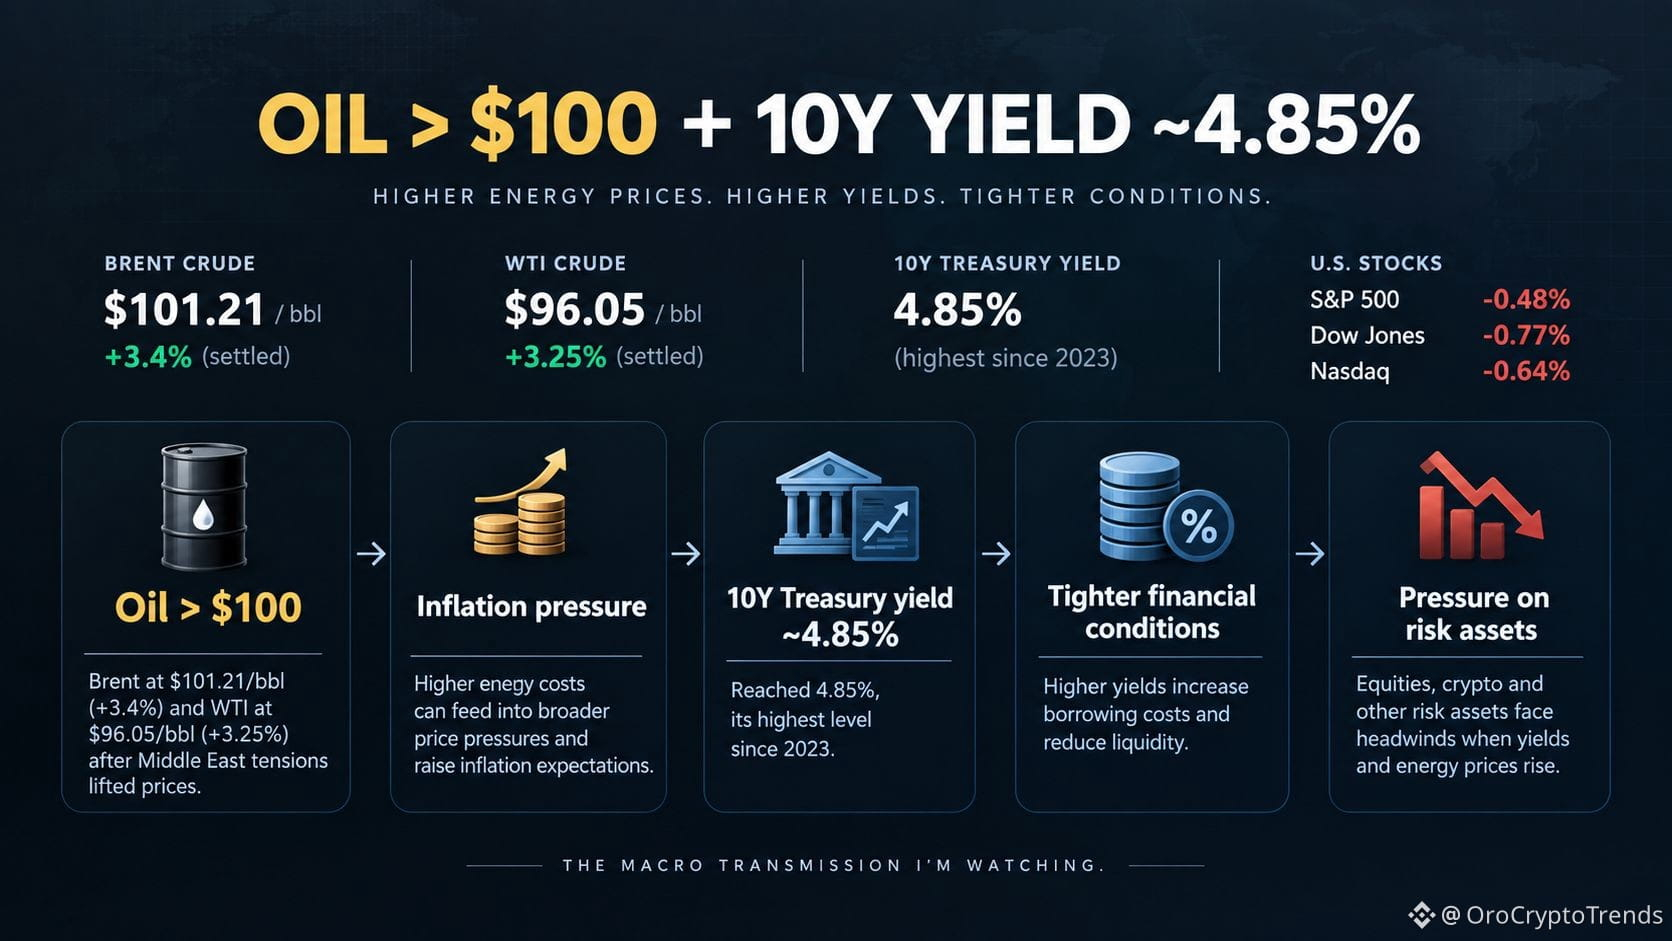
El petróleo por encima de 100 dólares + un rendimiento del Tesoro del 4,85% es una combinación más difícil que la caída de la bolsa en sí.
Las acciones estadounidenses cayeron por tercera sesión consecutiva el miércoles, con el S&P 500 abajo cerca de un 0,5% y el Nasdaq abajo cerca de un 0,6%.
Pero la historia más importante, en mi opinión, está ocurriendo debajo de las acciones.
El Brent subió por encima de los 100 dólares mientras las tensiones en Oriente Medio aumentaban la preocupación por el suministro de energía. Al mismo tiempo, el rendimiento del Tesoro a 10 años subió hasta alrededor del 4,85%, su nivel más alto desde 2023.
Eso crea una difícil cadena macro:
Petróleo ↑ → presión inflacionaria ↑ → rendimientos ↑ → condiciones financieras se endurecen → los activos de riesgo enfrentan presión.
Lo que llamó mi atención es que el Tesoro anunció una operación de recompra de hasta 6.000 millones de dólares para bonos gubernamentales con mayor vencimiento, pero aun así el rendimiento a 10 años siguió subiendo. El mercado claramente no estaba tratando el anuncio como suficiente para eliminar la presión sobre los bonos de larga duración.
Hay un punto de contraste importante: un día de petróleo y rendimientos más altos no establece un régimen de inflación duradero. El petróleo podría retroceder, el riesgo geopolítico podría aliviarse y los rendimientos podrían estabilizarse.
Así que no estoy vigilando solo el S&P 500.
Estoy vigilando si el petróleo se mantiene elevado mientras los rendimientos de largo plazo del Tesoro siguen altos.
Si esa combinación persiste, podría convertirse en un obstáculo más amplio para los activos sensibles a la liquidez, incluido el cripto.
El mercado no solo está valorando el precio del petróleo de hoy. Está valorando lo que podría significar un petróleo sostenido por encima de 100 dólares para la inflación, las tasas y la liquidez en adelante.
Las acciones estadounidenses cayeron por tercera sesión consecutiva el miércoles, con el S&P 500 abajo cerca de un 0,5% y el Nasdaq abajo cerca de un 0,6%.
Pero la historia más importante, en mi opinión, está ocurriendo debajo de las acciones.
El Brent subió por encima de los 100 dólares mientras las tensiones en Oriente Medio aumentaban la preocupación por el suministro de energía. Al mismo tiempo, el rendimiento del Tesoro a 10 años subió hasta alrededor del 4,85%, su nivel más alto desde 2023.
Eso crea una difícil cadena macro:
Petróleo ↑ → presión inflacionaria ↑ → rendimientos ↑ → condiciones financieras se endurecen → los activos de riesgo enfrentan presión.
Lo que llamó mi atención es que el Tesoro anunció una operación de recompra de hasta 6.000 millones de dólares para bonos gubernamentales con mayor vencimiento, pero aun así el rendimiento a 10 años siguió subiendo. El mercado claramente no estaba tratando el anuncio como suficiente para eliminar la presión sobre los bonos de larga duración.
Hay un punto de contraste importante: un día de petróleo y rendimientos más altos no establece un régimen de inflación duradero. El petróleo podría retroceder, el riesgo geopolítico podría aliviarse y los rendimientos podrían estabilizarse.
Así que no estoy vigilando solo el S&P 500.
Estoy vigilando si el petróleo se mantiene elevado mientras los rendimientos de largo plazo del Tesoro siguen altos.
Si esa combinación persiste, podría convertirse en un obstáculo más amplio para los activos sensibles a la liquidez, incluido el cripto.
El mercado no solo está valorando el precio del petróleo de hoy. Está valorando lo que podría significar un petróleo sostenido por encima de 100 dólares para la inflación, las tasas y la liquidez en adelante.