
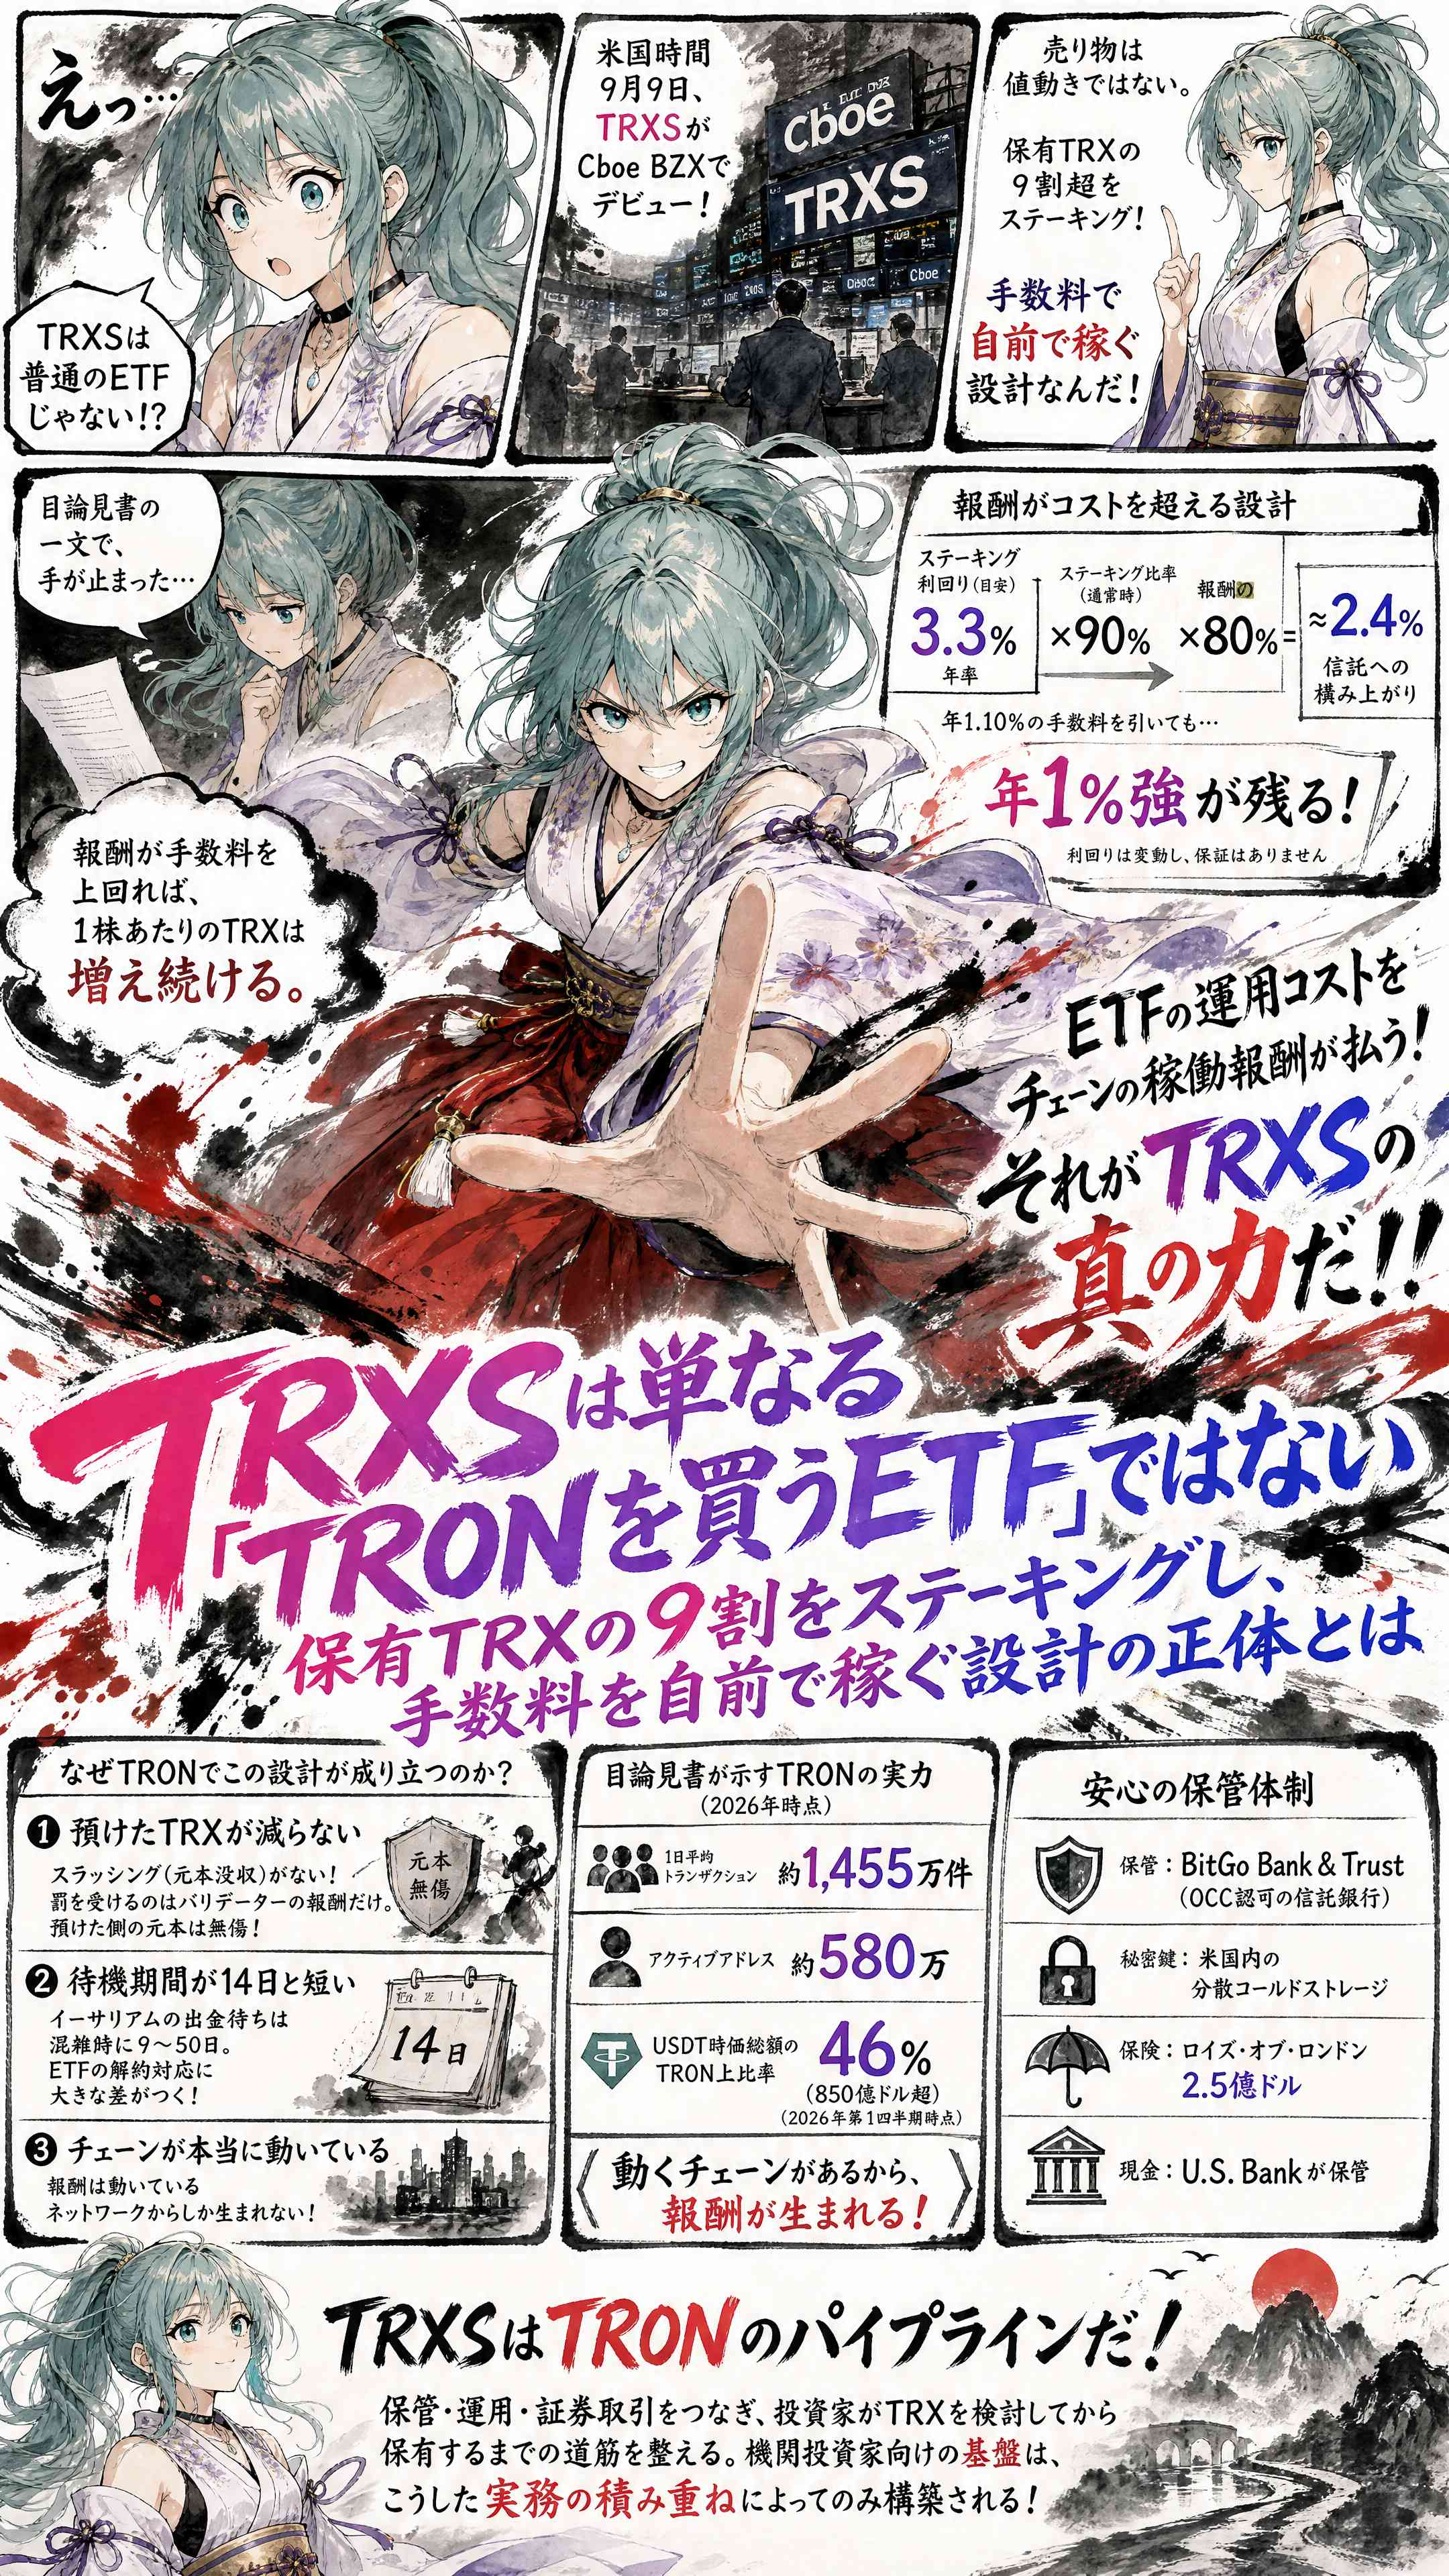
El 9 de septiembre, a las 9:30 a. m. (hora de EE. UU.), en el panel de Cboe BZX (la principal bolsa de cotización de acciones y ETF con una alta cuota de operaciones dentro de EE. UU.), con sede en Chicago, aparecen las cuatro letras “TRXS” en una fila. El analista de ETF de Bloomberg Intelligence, Henry Jim, señaló el 7 de septiembre la fecha prevista de cotización. Al día siguiente, el 8, el propio Justin Sun publicó un saludo llamando a la bolsa de Chicago, y ese mismo día se presentó ante la SEC el formulario de registro de la cotización.
Seamos honestos.
Al principio interpreté esta noticia como que “solo se suma un ETF de altcoins”.
El ETF de staking de Solana se listó en múltiples fechas en noviembre de 2025 y, dentro del mes, reunió 1.000 millones de dólares en activos bajo gestión. Grayscale habilitó el staking en su ETF de Ethereum en marzo de 2026, y BlackRock también hizo lo mismo ese mismo mes, lanzando un fideicomiso de Ethereum basado en staking. El camino ya estaba pavimentado y TRXS no es más que uno de los autos más que circula por esa misma vía. Pensando así, abrí el folleto con fecha 19 de agosto (Enmienda N.º 4 del S-1) y una sola frase me detuvo la mano.
Dice que, si las recompensas por staking quedan por debajo de la comisión del patrocinador y los gastos, la cantidad de TRX que representa cada acción disminuye con el tiempo. Invirtiendo la idea: mientras las recompensas superen las comisiones, la cantidad de TRX por acción seguirá aumentando.
El primer objetivo que plantea el folleto es alinearse con el precio de TRX; el segundo, incrementar la cantidad de TRX mediante staking. En condiciones normales, se hace staking de al menos el 90% del TRX mantenido, y los costos asociados a las recompensas se limitan al 20%; el 80% restante corresponde al fideicomiso, y, en principio, todo se vuelve a hacer staking. Las recompensas entran cada día hábil en la cartera del fideicomiso, y se reflejan en el valor liquidativo de ese día. La comisión del patrocinador es del 1,10% anual. En un mundo donde los ETF de bitcoin en EE. UU. compiten con comisiones del 0,19% al 0,25%, parece caro. Pero aquí lo que hay que comparar es una cosa: si las recompensas alcanzan para cubrir las comisiones.
Te muestro mi estimación. El rendimiento de staking directo de TRX es del 3,24% anual según StakingRewards del 9 de septiembre; en sitios de agregación, hay variaciones y llega a 4,5%. Si lo tomamos como 3,3% y multiplicamos 90% y 80%, el fideicomiso acumularía un equivalente de 2,4% anual en TRX. Incluso descontando 1,10%, quedaría algo de más de 1% anual. El rendimiento fluctúa y no hay ninguna garantía. Aun así, la estructura misma —“el costo operativo de un ETF lo pagan las recompensas que genera la cadena por estar funcionando”— es una ventaja que el ETF de bitcoin sin staking no tiene.
¿Por qué esta arquitectura funciona en TRON?
Hay tres razones.
En primer lugar, el TRX depositado no disminuye. En muchas cadenas existe una penalización llamada “slashing”, en la que si los validadores del destino realizan mala conducta, se confisca incluso el principal. Pero en TRON no existe. La penalización recae solo sobre la recompensa del validador: el principal del que deposita permanece intacto.
En segundo lugar, el período de espera es corto: 14 días. Las retiradas en espera de Ethereum pueden tardar entre 9 y 50 días en momentos de congestión. Como los ETF deben responder a las cancelaciones diarias, esta diferencia se traduce directamente en la diferencia entre “hasta qué porcentaje se puede hacer staking”.
En segundo lugar, la cadena realmente está en funcionamiento. Según los números indicados en el folleto, a junio de 2026 las transacciones promedio diarias son de aproximadamente 14,55 millones, las direcciones activas de alrededor de 5,8 millones y, para el primer trimestre de 2026, el 46% (más de 85 mil millones de dólares) de la capitalización de mercado de USDT está en TRON. Las recompensas solo se generan a partir de una red que está activa.
La custodia está a cargo de BitGo Bank & Trust. Es un banco fiduciario autorizado por la Office of the Comptroller of the Currency (OCC), y las claves secretas se almacenan en almacenamiento en frío distribuido dentro de Estados Unidos, con un seguro de 250 millones de dólares por Lloyd’s of London. El efectivo lo custodia U.S. Bank.
Subamos un nivel la perspectiva. Para TRON, TRXS no es una “entrada” colocada en el mercado estadounidense. Es un oleoducto que conecta directamente cuatro elementos: el activo TRX, la custodia regulada, el staking y la cotización en EE. UU. En julio se listan futuros de TRX en Bitnomial, bajo regulación de la CFTC, y en Nasdaq aparece Tron Inc. con TRX en el centro de su estrategia financiera. El 23 de agosto, el número total de cuentas de TRON superó los 400 millones. El oleoducto de TRON se está engrosando poco a poco.
Considero que TRXS es un avance importante para TRON.
Porque conecta la custodia, la operación y el trading de valores, y traza el camino para que los inversores, después de considerar TRX, lleguen hasta el punto de mantenerlo. Ese tipo de base para inversores institucionales solo puede construirse mediante la acumulación de estas prácticas.