
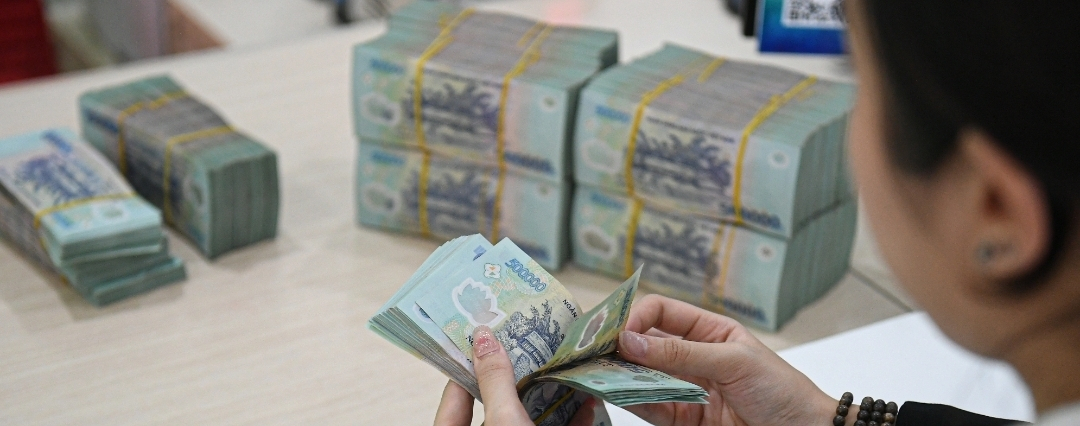

$Dân trí) - El VND puede soportar presión de ajustes a corto plazo, pero los factores de apoyo internos siguen siendo lo suficientemente fuertes, mientras que las tasas de interés no variarán demasiado.
Hasta el final del día 7/9, el tipo de cambio de referencia que el Banco Estatal de Vietnam (Banco de Estado) ha publicado actualmente está en 25.611 VND/USD, y ha vuelto a subir aproximadamente 6 VND/USD en comparación con el día anterior.
El precio del USD en bancos comerciales como Vietcombank, BIDV y Agribank se está negociando alrededor de 25.830 VND/USD para compra y 26.210 VND/USD para venta, con una disminución de aproximadamente 45 VND/USD en comparación con el día anterior. El precio del USD en los bancos continúa la tendencia a la baja desde principios de septiembre hasta ahora.
En los mercados internacionales, la tarde de ese mismo día (hora de Vietnam) el índice USD (DXY) se negoció alrededor de 98,95 puntos, con una caída de 0,22% frente a la sesión anterior. Aun así, se prevé que la variación del dólar se vea afectada por el movimiento de la Reserva Federal de EE. UU. (Fed), en un contexto en el que el informe de empleo de agosto en EE. UU. se publicó con resultados favorables, lo que eleva las expectativas de que la Fed suba las tasas ya en septiembre.
Ahora, los analistas apuestan a la posibilidad de que la Fed suba tasas con una probabilidad de alrededor del 60%. Si la Fed sube las tasas, ¿cómo se verán el tipo de cambio USD/VND y las tasas en Vietnam?
Hay impacto sobre el tipo de cambio, pero no es demasiado grande
Al conversar con el periodista de Dân trí, el Sr. Nguyễn Danh Thái, experto en análisis macroeconómico de la empresa CKG Vietnam, señaló que el tipo de cambio USD/VND ha mantenido un rango de fluctuación estrecho en agosto: se registró un avance de aproximadamente 3,7% desde principios de año en el mercado libre y un aumento de alrededor de 0,6% en los bancos comerciales.
El nivel de tasas anclado en valores altos ha creado un colchón de diferenciales suficientemente amplio para que el VND siga siendo una moneda que mantenga estable su valor frente a la región. Por eso, en el escenario de que la Fed aumente 0,25% más las tasas en la reunión de septiembre o a finales de este año, el nivel de impacto sobre el tipo de cambio existe, pero no es mucho. Además, la confluencia de las entradas de capital por FDI ya en ejecución y el capital registrado de forma positiva sirve de base para mantener la estabilidad del tipo de cambio.
Si la Fed realmente entra de nuevo en un ciclo de alza de tasas (entendido como aumentarlas 2-3 veces), la presión cambiaria será mayor. Y para controlar el factor cambiario, el Banco Estatal de Vietnam podría tener que mantener las tasas en niveles altos durante más tiempo, e incluso aumentarlas. Pero este es el escenario más negativo que puede ocurrir; en cuanto al escenario base que estimamos, creemos que la tasa de la Fed se mantendrá estable o aumentará 0,25%”, pronosticó el Sr. Thái.
En la información más reciente, la División de Investigación de Mercados y Economía Global del Banco UOB (Singapur) considera que el VND se ha fortalecido junto con otras divisas asiáticas en agosto: subió 0,8% hasta 26.073 VND/USD, lo que sigue mostrando una capacidad de resistencia significativa ante una postura firme de la Fed desde la reunión del Comité de Mercado Abierto de la Reserva Federal (FOMC) en junio.
Esta recuperación ocurre incluso cuando el Banco Estatal fija el tipo de cambio central en 25.610 VND/USD a finales de agosto. La diferencia entre el tipo de cambio central y el tipo de cambio spot normalmente se ajusta con el tiempo, a medida que el tipo de cambio spot vuelve a un nivel más adecuado. Ese comportamiento muestra que el VND podría estar sujeto a una ligera presión a la baja en el corto plazo al entrar en el cuarto trimestre.
Otro cambio digno de atención: Vietnam registró por octavo mes consecutivo un déficit comercial en julio, con un déficit de 3,59 mil millones de USD, cuando las importaciones aumentaron con fuerza, 41,4% interanual, muy por encima del ritmo de crecimiento de las exportaciones (25%). Según los expertos de UOB, la situación de déficit prolongado está convirtiéndose cada vez más en un factor desfavorable para el VND, especialmente si las importaciones continúan manteniéndose en niveles altos en un contexto en el que la capacidad de producción interna se amplía.
Sin embargo, mirando más a medio y largo plazo, las perspectivas de que el VND se mantenga relativamente estable siguen respaldadas por factores fundamentales positivos, incluidos el sólido impulso del crecimiento económico, la abundante entrada de capital por FDI y la gestión proactiva del tipo de cambio por parte del Banco Estatal.
“Los principales riesgos para las perspectivas del VND incluyen que el déficit comercial continúe ampliándose y la posibilidad de que el mercado revalúe las perspectivas de la política monetaria de la Fed hacia un endurecimiento”, señaló el experto de UOB
¿Cómo impacta la subida de las tasas al consumo y la inversión?
En cuanto a las tasas, la Oficina de Investigación de WiGroup - Organización de Datos y Tecnología de Economía y Finanzas - considera que el ciclo de alza de tasas es real y casi seguro que ocurrirá. Sin embargo, esto ya ha sido valorado por el mercado con antelación, por lo que no es un factor inesperado. Lo importante es si este ciclo es fuerte y se prolonga, o no.
Por ahora, el mercado solo espera que la Fed suba tasas unas 2 veces en el año siguiente y luego las mantenga a ese nivel a largo plazo, por lo que la presión del ciclo global de alza de tasas aún no es grande, salvo que haya nuevos acontecimientos en el relato de inflación de EE. UU.
Con un incremento de alrededor de 0,5%, no es una gran presión sobre la tasa de referencia de política interna. El Gobierno todavía necesita mantener el nivel actual de tasas para respaldar el objetivo de crecimiento económico de dos dígitos. Además, las tasas en el mercado aún están influenciadas por muchos otros factores, como la demanda de capital de los bancos, la demanda de crédito interna, las medidas administrativas del Banco Estatal… Por lo tanto, la transmisión de la presión desde las tasas de la Fed a las tasas del mercado interno con un margen previsto de 0,5% es prácticamente baja”, dijo un experto de WiGroup.
Al mismo tiempo, con un ciclo de alza ya valorado de alrededor de 0,5%, y en un contexto en que la presión cambiaria interna se ha moderado de forma significativa, el canal de tasas casi no se transmite a las decisiones de inversión y consumo.
En cuanto a la inversión, la decisión de asignar capital por parte del sector privado depende de la demanda final de consumo y de la confianza en el ciclo, no del diferencial de medio punto porcentual de las tasas.
Para el bloque exportador, la variable decisiva en esta etapa es la política arancelaria y la demanda de los grandes mercados, no necesariamente la tasa de la Fed.
En cuanto al margen de la política monetaria, los expertos de la Oficina de Investigación de WiGroup opinan que aún hay margen, pero no está en reducir más la tasa de referencia. El nivel de la tasa de referencia aplicada ya está bajo; bajarla más tendría una eficacia marginal muy pequeña, mientras que ampliaría el diferencial de tasas VND-USD y reactivaría directamente la presión cambiaria.
“Con una economía abierta, no se puede mantener al mismo tiempo un tipo de cambio estable, permitir que los flujos de capital sean relativamente libres y sostener una política monetaria completamente independiente. El margen real del Banco Estatal en este momento es mantener el nivel actual y asegurar una liquidez del sistema abundante, y no aflojar más. Esa es precisamente la razón por la cual la política fiscal necesita ‘compartir la carga’, y también es donde el margen aún es más amplio, porque la deuda pública sigue por debajo del techo y el costo del endeudamiento del Gobierno está en niveles bajos”, analizó un experto de WiGroup.