
La última publicación de resultados de Broadcom envía una señal clara: el negocio de IA sigue acelerando su crecimiento. Pero si la acción puede mantener su fortaleza dependerá de la conversión de pedidos, la calidad de las ganancias y la capacidad de pago de los clientes.
Mi evaluación es más bien positiva, porque ya ha demostrado su capacidad operativa. Al mismo tiempo, es necesario tener claro varios riesgos que afectan la valoración.
Los resultados del tercer trimestre del año fiscal 2026, publicados el 2 de septiembre, muestran: ingresos totales de 29.591 mil millones de dólares, un crecimiento del 86%; ingresos por semiconductores de IA de 16.700 mil millones de dólares, un aumento del 221% y un crecimiento secuencial del 54%; y flujo de caja libre de 13.665 mil millones de dólares, equivalente al 46% de los ingresos. La demanda de IA se está convirtiendo a gran escala en ingresos y flujo de caja.
Para entender a Broadcom, primero hay que comprender el negocio de los chips a medida.
A medida que el tamaño de las aplicaciones de IA se expande, los clientes prestarán cada vez más atención al costo de cada llamada al modelo, al consumo de energía y a la eficiencia operativa. Diseñar chips dedicados para sus propios modelos se convierte en una vía que vale la pena invertir. En este proceso, Broadcom participa convirtiendo las necesidades del cliente en chips y, además, llevándolo a la implementación a nivel de sistemas.
Google ya ha firmado con Broadcom un acuerdo de suministro a largo plazo para el desarrollo de TPU de futuras generaciones. En mi opinión, la experiencia tecnológica que se forma con el desarrollo conjunto continuo y la capacidad de ejecución, desde el diseño hasta la entrega, son fuentes importantes de la ventaja competitiva de Broadcom. Por supuesto, la cooperación a largo plazo tampoco garantiza la cuota y los beneficios de cada generación de producto.
Otro bloque de negocio de Broadcom que vale la pena vigilar es la conexión de una gran cantidad de chips de IA.
La eficiencia real de un clúster de IA también depende de la capacidad de transmisión de datos entre chips. La colaboración entre Broadcom y OpenAI, además de cubrir aceleradores a medida y soluciones de interconexión Ethernet, abre la oportunidad: cuando el cliente amplía el despliegue de potencia de cómputo, Broadcom puede aumentar tanto la venta de chips como la de productos de red.
Al mismo tiempo, los negocios de software de infraestructura, incluidos los de VMware, aportan otra parte de las fuentes de ganancias. En el tercer trimestre, los ingresos de este segmento fueron de 8.7520 mil millones de dólares, con un crecimiento interanual del 29%. Aquí hay que separar: son los ingresos de todo el segmento de software de infraestructura, y no se puede asumir que sean todos los ingresos de VMware.
Lo que realmente afecta el espacio de valoración futura es cuánto crecimiento sea capaz de materializarse.
La gerencia estima que para el año fiscal 2027 los ingresos de semiconductores de IA rondarán los 115.0000 mil millones de dólares, y para el año fiscal 2028, aproximadamente 230.0000 mil millones de dólares, además de proponer el objetivo de que para el año fiscal 2028 el EPS ajustado supere los 30 dólares. Estos pertenecen a perspectivas a futuro de la gerencia y aún requieren validación posterior mediante entregas y resultados operativos.
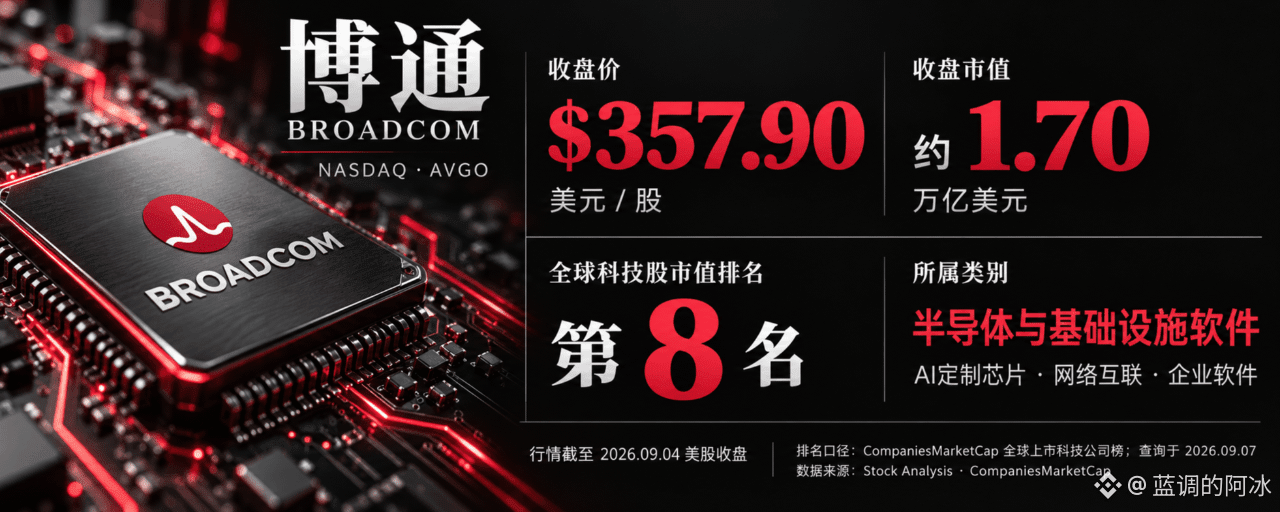
Tomando como referencia el precio de cierre del 4 de septiembre (357,90 dólares), si para el año fiscal 2028 el EPS ajustado alcanzara los 30 dólares, el múltiplo de ganancias sería de aproximadamente 12x. Esto explica su atractivo a largo plazo: si las ganancias se siguen materializando de forma consistente, la valoración contará con un respaldo más sólido. Pero este cálculo utiliza un objetivo a futuro; no puede tomarse como el PER actual, y tampoco incorpora el tiempo de espera ni el riesgo de que no se logre el objetivo.
También hay que distinguir el criterio de rentabilidad. Para este trimestre, el EPS GAAP fue de 2,68 dólares; el ajustado, de 3,32 dólares. Los rubros de ajuste incluyen compensación por incentivos de capital y amortizaciones relacionadas con adquisiciones. Aunque los incentivos de capital no consumen directamente el efectivo del periodo, existen costos por dilución para los accionistas. Por eso, hay que evaluar la calidad de las ganancias junto con el flujo de caja real y los cambios en la cantidad de acciones.
La discrepancia más valiosa que se puede investigar sobre Broadcom es la relación entre la velocidad de crecimiento y la calidad del crecimiento.
A medida que aumente la proporción de hardware como chips de IA y memoria dentro de los ingresos, el margen bruto podría verse presionado. La empresa estima que para el cuarto trimestre el margen operativo ajustado ronda el 66%, por debajo del ~67,9% del tercer trimestre. Aunque el aumento del tamaño de los ingresos todavía podría impulsar el crecimiento del total de ganancias, hay que seguir comprobando: ¿cuánta utilidad deja realmente el nuevo ingreso?
Las expectativas del mercado también influirán en el precio de las acciones. Según el criterio de LSEG utilizado en un reporte del 2 de septiembre de Reuters, la guía de ingresos para el cuarto trimestre de 34.8000 mil millones de dólares de la compañía es ligeramente inferior al promedio de expectativas de los analistas en ese momento (35.03 mil millones). Incluso con un crecimiento acelerado del negocio, podría no alcanzarse lo que el precio ya reflejaba.
Otro tema que merece una atención seria es la financiación de los clientes.
Broadcom previamente divulgó una provisión de respaldo para una obligación de pago por alquiler de bastidores (racks) de IA de un cliente, con un posible riesgo máximo de 29.0000 mil millones de dólares. El riesgo aumentará a medida que crezca la implementación y disminuirá conforme el cliente pague menos. En caso de incumplimiento, existen mecanismos de mitigación, como asumir el contrato de arrendamiento o vender equipos. Esta cifra representa una responsabilidad potencial, no una pérdida ya materializada.
En la última conferencia telefónica, el CFO confirmó que las cifras acordadas previamente siguen siendo válidas y que ese mismo día no hubo un anuncio de nuevas medidas de respaldo. Mi lectura es que Broadcom, al ayudar a los clientes a ampliar sus compras, también asume parte del riesgo de crédito de esos clientes. Por eso, para investigarla, hay que fijarse en los ingresos comerciales de los clientes, su capacidad de financiación y el progreso de construcción de los centros de datos.
A continuación, me centraré en tres aspectos:
Cumplimiento de la entrega: si los ingresos de IA del próximo trimestre pueden alcanzar los 21.7000 mil millones de dólares indicados por la empresa, y si los proyectos posteriores presentan retrasos.
Calidad de las ganancias: cuando se expande el ingreso, si el resultado operativo y el flujo de caja crecen de forma simultánea.
Asunción de riesgos: si los pagos de los clientes son normales y si la responsabilidad de respaldo por financiación continúa expandiéndose.
Mi visión positiva sobre Broadcom se sustenta en la capacidad operativa que ya se ve reflejada en sus chips a medida, en la interconexión de redes y en el negocio de software. Si se desacelera la entrega, se revisan a la baja las expectativas de ganancias o si el riesgo de financiación aumenta de forma evidente, habrá que reevaluar la lógica de inversión.
Actualmente se puede iniciar una primera posición en acciones ordinarias o en fichas/token de acciones. Si a corto plazo no se logra mantenerse firme por encima de 350 (el nivel de precio), entonces se agregan las siguientes dos posiciones de manera escalonada por debajo, a 32x y 29x: pequeñas compras en caídas pequeñas y compras más grandes en caídas mayores, para una inversión de valor a largo plazo.
Respeta la tendencia y sigue comprobando los informes financieros. Las ganancias y los flujos de efectivo que se materialicen en cada trimestre posterior afectarán cuánto valoración estará dispuesto a otorgar el mercado a Broadcom.