¡Si los demócratas ganan las elecciones de mitad de mandato y Trump no juega sucio fuera del guion, ganan seguro!
Y justo en este momento, Bank of America se adelantó y lo dijo sin rodeos:
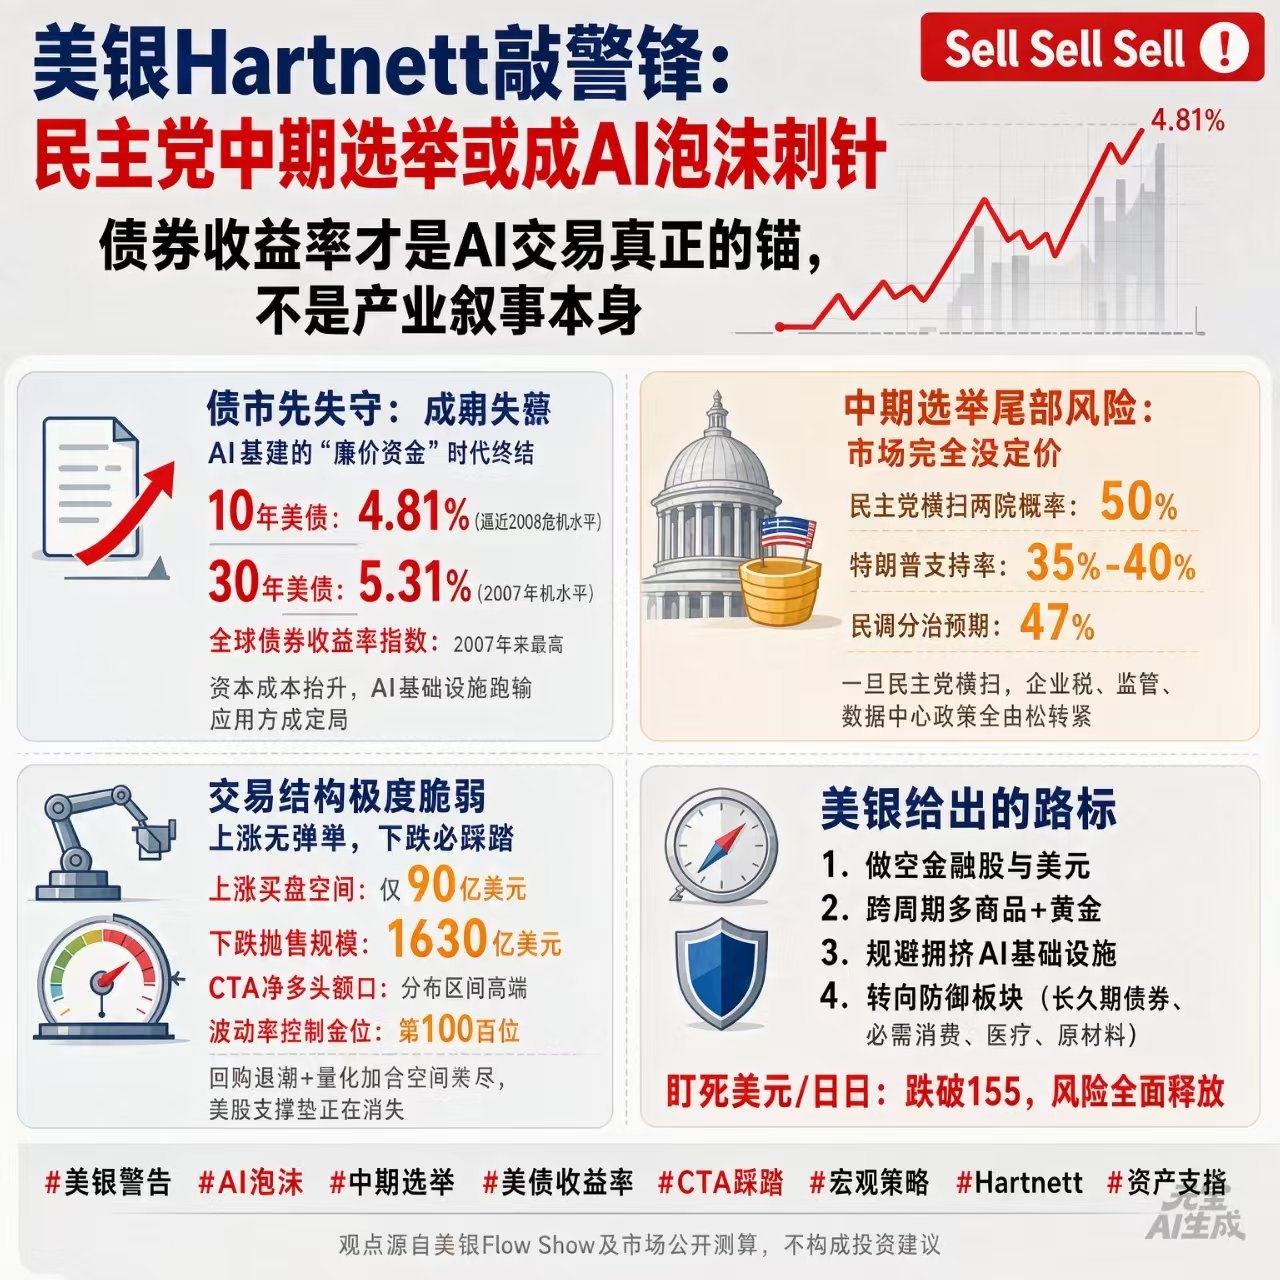
Si los demócratas arrasan ambas cámaras en las elecciones de mitad de mandato, podría ser la chispa que pinche la burbuja de la IA y desencadene un retroceso de al menos 10% en el mercado de valores de EE. UU.
Primero, hablemos del mercado de bonos.
Ahora, el rendimiento del bono del Tesoro a 10 años ya está en 4,81%, acercándose a los niveles de la crisis financiera de 2008; el de 30 años está en 5,31%, el más alto desde 2007.
Japón y Alemania también han estado subiendo con fuerza. La conclusión central de Bank of America, según Hartnett, es—"burbuja dominada por bonos": los rendimientos de los tramos largos son el ancla real de las operaciones con IA, no el relato de la industria en sí.
Para un rumbo como la infraestructura de IA, que depende en gran medida de financiación barata, con los tramos largos tan elevados se eleva directamente el costo de capital y se presiona la rentabilidad de las inversiones; en pocas palabras: "la infraestructura de IA seguirá quedando por detrás de las aplicaciones".
Mirando de nuevo la estructura de las operaciones, ya está bastante frágil.
Según los cálculos de Bank of America, las estrategias sistémicas como los CTA y el control de la volatilidad, en un escenario de subida, solo conservan un espacio de compra neta de alrededor de 9.000 millones de dólares.
Una vez que el mercado siga cayendo de forma sostenida, el volumen potencial de ventas podría llegar a 163.000 millones de dólares.
Goldman también lo confirma: la exposición neta larga de los CTA en índices bursátiles globales ya está en el extremo alto del rango de distribución; cuando sube, la compra incremental es extremadamente limitada, y en escenarios de caída grande aparecerá el cierre brusco de posiciones.
Deutsche Bank es aún más directo: la asignación de cartera de acciones mediante estrategias de control de volatilidad ya ha alcanzado el percentil 100; básicamente no queda espacio para añadir compras de forma programática.
El poder de las recompras empresariales, que en el pasado sostuvo al mercado de EE. UU., también está retrocediendo: se acerca la temporada de resultados del tercer trimestre, el periodo de silencio de septiembre se expande rápidamente y las recompras impulsadas por máquinas se desploman; además, los gigantes, en cuanto rozan la IA, se convierten casi siempre en financiación neta.
En el frente político, el mercado casi no lo ha valorado.
Las encuestas aún se quedan en la expectativa de un reparto del poder—republicanos controlan el Senado y demócratas controlan la Cámara—pero en Polymarket la probabilidad de que los demócratas arrasen ambas cámaras ya ha subido al 50%.
Si de verdad se hace un barrido, con el impuesto corporativo y la regulación sectorial pasando de laxos a estrictos, el costo de financiación del sector de la IA ya está por las nubes, y al sumarse el giro del entorno de políticas, la presión de la burbuja subirá de golpe.
La elección del gobernador de Texas también merece la pena vigilarla: ya es una señal del rumbo de las políticas para centros de datos de IA. El gobernador republicano en ejercicio, al caer en las encuestas, se vio obligado a anunciar una orden de pausa en la construcción de centros de datos; así, las limitaciones políticas a la infraestructura de IA empiezan a hacerse visibles.
Así que la idea de Bank of America es:
Vender a corto los valores financieros y el dólar, mientras que a lo largo de distintos ciclos seguiría comprando materias primas y oro para cubrir riesgos de inflación y de geopolítica;
En el frente de las operaciones con IA, para evitar estar demasiado cargado en los activos de infraestructura de IA, cambia hacia bonos de larga duración y sectores defensivos como bienes de consumo indispensables, sanidad y materias primas, entre otros.
Además, desde la perspectiva del largo plazo, el año pasado que el rendimiento total en rolling de los bonos del Tesoro de EE. UU. en la última década fue negativo alcanzó un máximo histórico: normalmente coincide con buenos puntos de compra de acciones y materias primas a medio y largo plazo, y también aporta una referencia histórica para el posicionamiento en bonos del cuarto trimestre.
Pero lo clave sigue siendo vigilar el dólar/yen: si cae por debajo del nivel de 155, cuál sería el impacto en el mercado de valores de EE. UU., el oro y los bonos del Tesoro será la verificación central del apetito por el riesgo.$QQQ