
Pools WStable en STON.fi: una mirada más profunda a la liquidez de Weighted Stable Swap
En las finanzas descentralizadas, no todos los pares de activos se comportan como un par de negociación típico 50/50.
Algunos activos están altamente correlacionados, pero no son perfectamente idénticos. Un token de staking líquido y su activo subyacente son un buen ejemplo: por lo general pueden moverse juntos, aunque su relación de intercambio puede cambiar gradualmente a medida que se acumulan las recompensas de staking.
Aquí es donde los pools WStable en STON.fi resultan útiles.
WStable, abreviatura de Weighted Stable Swap y también denominado WSS, es un diseño especializado de pool de liquidez que combina el comportamiento eficiente de fijación de precios de una curva al estilo StableSwap con pesos de activos personalizados y un parámetro de tasa relativa.
En lugar de obligar a los proveedores de liquidez a una asignación igualitaria del 50/50 o asumir que dos activos correlacionados siempre se negocian exactamente a 1:1, WStable está diseñado para tener en cuenta una relación más flexible entre ellos.
¿Qué es un pool WStable?
Un pool WStable es la implementación de STON.fi de un modelo de liquidez de swap estable ponderado.
A nivel de contrato inteligente, el tipo de pool se identifica como:
intercambio_estable_ponderado
El diseño está pensado principalmente para activos estrechamente relacionados o correlacionados, cuyos precios tienden a mantenerse cerca de una relación esperada.
Algunos ejemplos pueden ser:
Un token de staking líquido y su activo subyacente.
Diferentes representaciones de activos estrechamente correlacionados
Otros activos en los que se espera que el tipo de cambio se mantenga relativamente estable, pero que puede evolucionar con el tiempo.
La distinción importante es que la correlación no implica necesariamente igualdad.
Dos activos pueden moverse conjuntamente, aunque su valor relativo siga cambiando. Un token de staking líquido, por ejemplo, puede llegar a valer gradualmente más que una unidad de su activo subyacente a medida que se acumulan las recompensas por staking.
WStable está diseñado teniendo en cuenta este tipo de relación.
Por qué es importante la fijación de precios de los swaps estables
Para comprender WStable, primero conviene entender por qué existen las curvas al estilo StableSwap.
Los creadores de mercado automatizados (AMM) tradicionales de producto constante son muy eficaces para la negociación de activos de propósito general, pero pueden producir un impacto significativo en el precio cuando los usuarios ejecutan grandes operaciones.
Un pool estándar de producto constante sigue la invariante conocida:
x × y = k
A medida que se retira un activo del conjunto y se añade otro, el precio marginal cambia en función del saldo del conjunto.
Esto funciona bien para activos que pueden variar significativamente entre sí. Pero para activos altamente correlacionados, puede resultar ineficiente.
Imaginemos un par de activos en el que el mercado espera que se negocien a precios muy similares. Aun así, una gran cantidad de liquidez podría experimentar deslizamientos innecesarios bajo una curva de rendimiento constante tradicional.
La fijación de precios al estilo StableSwap soluciona este problema aplanando la curva en torno a la relación esperada.
Esto significa que las operaciones pueden ejecutarse con un menor impacto en el precio cuando los activos se mantienen cerca de su valor relativo previsto.
WStable lleva la idea más allá.
Un fondo de inversión estable convencional suele asumir que los activos tienen una ponderación similar y que su relación es relativamente sencilla.
WStable añade otra capa de flexibilidad.
Combina:
Precios al estilo StableSwap + ponderaciones personalizadas + una tasa relativa
Esto permite que el fondo represente activos correlacionados cuya relación es más compleja que la de un simple fondo 50/50 con una suposición fija de 1:1.
En otras palabras, WStable no se limita a decir:
Estos activos están correlacionados.
También es capaz de tener en cuenta:
¿Qué porcentaje de cada activo debería estar representado en el fondo común y qué proporción relativa debería utilizarse entre ellos?
Esa distinción es importante para las estrategias de liquidez especializadas.
El papel de las pesas
Una de las características que definen a WStable es que la liquidez no tiene por qué dividirse a partes iguales entre los dos activos.
Una piscina tradicional puede utilizar:
50% / 50%
asignación.
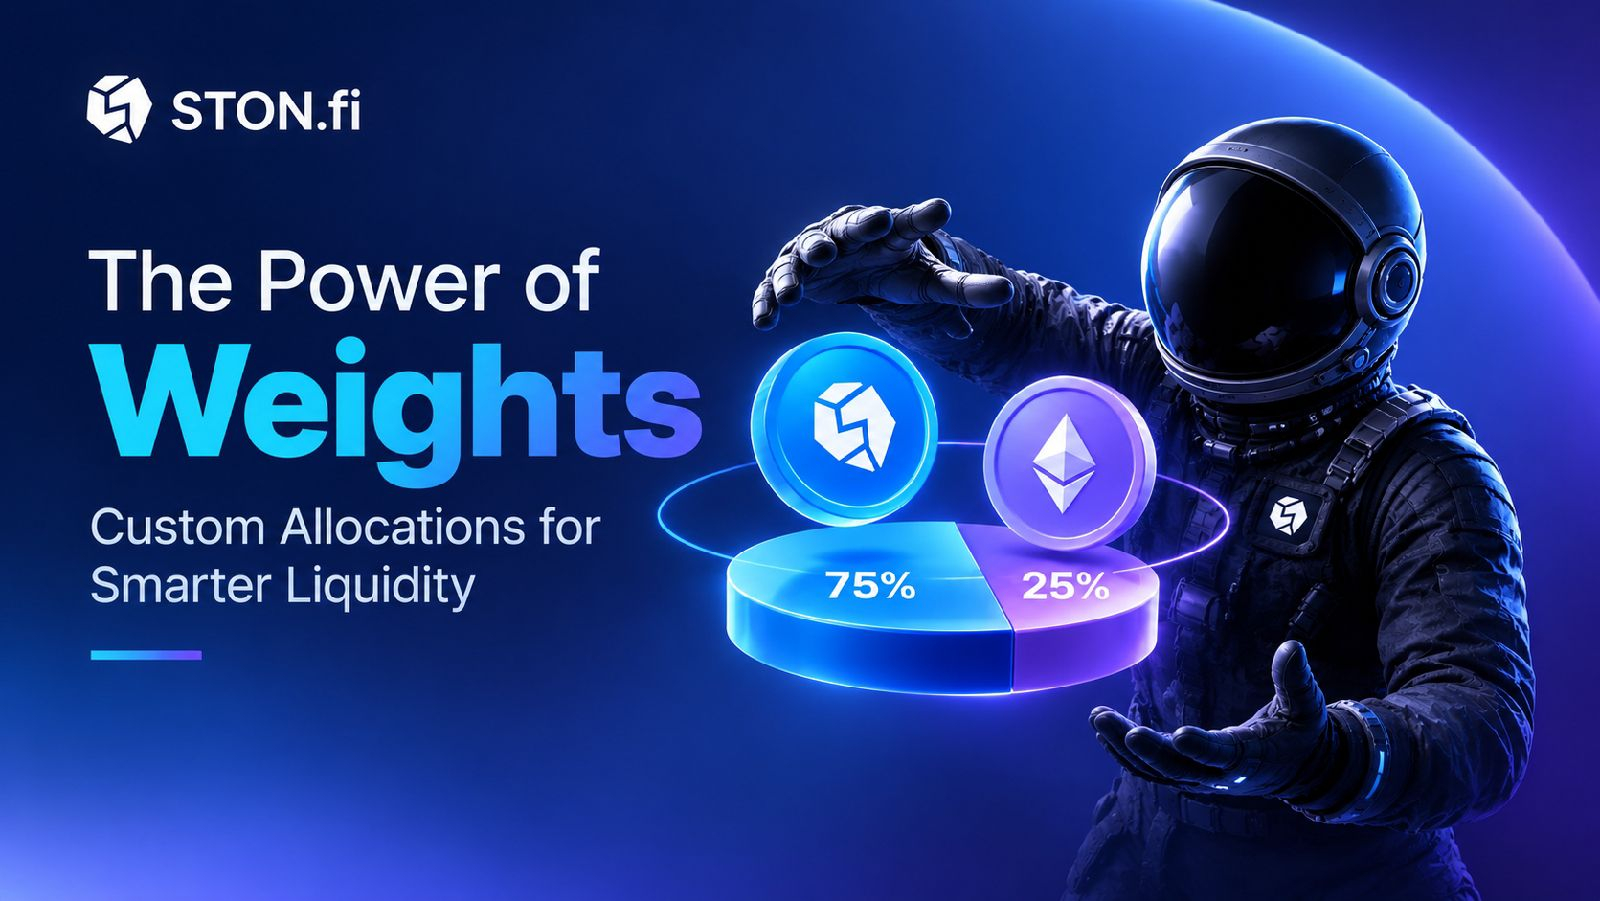
WStable puede, en cambio, admitir una configuración como la siguiente:
75% / 25%
La asignación exacta depende del diseño de la piscina y de su uso previsto.
¿Por qué es importante esto?
Porque la exposición equitativa no siempre es la estructura óptima para activos correlacionados.
Supongamos que un pool contiene un token de staking líquido y su activo subyacente. El protocolo podría querer una mayor exposición al activo que genera rendimientos, conservando al mismo tiempo una cantidad suficiente del activo subyacente para facilitar una negociación eficiente.
Con una configuración 75/25, la piscina puede reflejar directamente esa preferencia.
Por lo tanto, las ponderaciones pasan a formar parte de la estructura económica del fondo común, en lugar de ser simplemente una distribución incidental de liquidez.
La importancia del parámetro de velocidad
Los pesos son solo una parte del panorama.
WStable también introduce un parámetro de tasa que ayuda a representar la relación cambiante entre activos correlacionados.
Esto es importante porque dos activos pueden permanecer estrechamente vinculados sin mantener una relación de intercambio permanente de 1:1.
Consideremos un token de staking líquido.
En el momento del lanzamiento, podría ser aproximadamente equivalente a una unidad del activo subyacente.
Sin embargo, con el tiempo, las recompensas por staking pueden acumularse dentro del mecanismo de staking líquido. En consecuencia, el token de staking líquido puede representar un valor subyacente mayor que el que tenía anteriormente.
Como ejemplo simplificado:
1 LST = 1,00 activo subyacente
podría llegar a ser:
1 LST ≈ 1,05 activos subyacentes
Los activos siguen estando altamente correlacionados, pero su valor relativo ha cambiado.
Un parámetro de tasa permite que el sistema tenga en cuenta esta relación en constante evolución.
Esta es una de las diferencias clave entre una suposición simple de pares estables y un diseño estable ponderado más especializado.
Parámetros clave dentro de un grupo WStable
WStable introduce varios valores importantes que determinan cómo se comporta el pool.
Entre los parámetros asociados al diseño se encuentran:
amperio
El parámetro de amplificación ayuda a dar forma a la curva de estilo StableSwap.
Influye en la medida en que la curva se optimiza en torno a la relación estable esperada entre los activos.
Una mayor amplificación puede aplanar la curva alrededor de la región objetivo, lo que podría mejorar la eficiencia de las operaciones cercanas a la relación de precios esperada, aunque el comportamiento preciso depende de la implementación y del estado del pool.
tasa
La tasa representa la relación relativa entre los dos activos.
Esto resulta especialmente útil para activos cuya relación de intercambio cambia gradualmente en lugar de permanecer fija en una proporción exacta de 1:1.
w0
El parámetro de peso define la asignación prevista de un lado del pool.
En lugar de asumir una estructura universal 50/50, la piscina puede utilizar un peso personalizado.
establecer_tasa
El regulador de velocidad está asociado con el mecanismo responsable de actualizar o gestionar el parámetro de velocidad correspondiente.
En conjunto, estos valores otorgan a WStable mayor flexibilidad que un pool estable básico.
¿Por qué una piscina necesitaría pesos desiguales?
A primera vista, una cartera diversificada al 50/50 puede parecer la opción obvia para dos activos correlacionados.
Pero el comportamiento de los activos rara vez es perfectamente simétrico.
Por ejemplo, un token de staking líquido puede ofrecer exposición a las recompensas del staking, mientras que el activo nativo subyacente no tiene exactamente las mismas características dentro del pool.
Por lo tanto, es posible que el protocolo prefiera mantener una mayor cantidad de un activo que del otro.
Con WStable, el pool puede reflejar intencionadamente esta preferencia.
Esto crea una estructura en la que la liquidez no solo se deposita de forma equitativa, sino que se configura según la relación económica entre los activos.
Esto es especialmente relevante para pares especializados en los que puede ser más conveniente mantener un activo, mientras que ambos siguen siendo necesarios para un intercambio eficiente.
El ejemplo tsTON
El diseño WStable de STON.fi se puede ilustrar a través de su pool que incluye tsTON y el activo del ecosistema nativo, posteriormente renombrado Gram con el símbolo GRAM en junio de 2026.
El fondo se introdujo como ejemplo de cómo se puede aplicar la liquidez estable ponderada a activos estrechamente relacionados.
STON.fi describe el pool utilizando un:
75% tsTON / 25% GRAMO
asignación.
Esto es significativo porque demuestra que el fondo no se basa en la suposición de que ambos activos deban representar porciones iguales de liquidez.
En cambio, el diseño puede priorizar una mayor exposición a tsTON, el activo que genera rendimientos, al tiempo que se mantiene la liquidez de GRAM para respaldar los intercambios entre ambos.
Este ejemplo pone de relieve una de las principales fortalezas de WStable:
la capacidad de combinar la fijación de precios de activos correlacionados con una asignación intencionadamente desigual.
WStable frente a WCPI
WStable puede confundirse fácilmente con otro modelo de pool de STON.fi: WCPI.
Aunque ambos métodos utilizan ponderaciones, resuelven problemas diferentes.
WCPI = Invariante de producto constante ponderado
WCPI amplía el conocido modelo AMM de producto constante al permitir ponderaciones personalizadas.
En lugar de estar restringido a una liquidez del 50/50, un pool WCPI puede utilizar configuraciones como las siguientes:
80/20
o
75/25
Los pesos pasan a formar parte del mecanismo de fijación de precios de producto constante.
WStable Intercambio estable ponderado
WStable también admite pesos personalizados, pero su propósito es diferente.
Está diseñado para activos estrechamente correlacionados y utiliza una curva de precios al estilo StableSwap, junto con un tipo de interés relativo.
Por lo tanto, la distinción se puede simplificar de la siguiente manera:
WCPI = precios de producto constante ponderados
WStable = precios ponderados de StableSwap para activos correlacionados
Ambas opciones ofrecen flexibilidad, pero sus modelos de precios están diseñados en función de diferentes condiciones de mercado.
Por qué WStable puede ser más eficiente en términos de capital
La eficiencia del capital es una de las principales razones por las que existen los AMM especializados.
En un fondo de liquidez de uso general, los precios de los activos pueden variar considerablemente. Por lo tanto, la curva de precios debe contemplar una amplia gama de resultados posibles.
En el caso de activos correlacionados, esto puede dar lugar a una inversión de capital ineficiente.
Si dos activos suelen negociarse cerca de una determinada relación de intercambio, se puede diseñar un fondo común para concentrar la liquidez más útil en torno a esa región.
Las matemáticas al estilo StableSwap ayudan a lograr esto.
WStable añade flexibilidad adicional mediante la gestión de pesos y tasas.
El resultado es una piscina diseñada específicamente en torno a la idea de que:
Los activos están correlacionados, pero no necesariamente son idénticos.
Esto puede hacer que la liquidez sea más eficiente en torno a la relación prevista y, potencialmente, reducir el impacto innecesario en los precios para las operaciones adecuadas.
¿Qué sucede cuando la relación cambia?
Un punto clave es que WStable no elimina el riesgo de mercado.
El modelo funciona mejor cuando los activos mantienen una fuerte correlación y permanecen razonablemente cerca de la relación en torno a la cual se diseñó el conjunto de activos.
Pero los mercados pueden cambiar.
Un token de staking líquido podría desviarse de las expectativas. La liquidez podría desequilibrarse. La demanda del mercado podría cambiar repentinamente. La relación supuesta entre dos activos correlacionados podría debilitarse.
Cuando eso sucede, las ventajas de una curva de estilo estable pueden disminuir.
Este es un concepto importante:
La eficiencia al estilo StableSwap no es lo mismo que la estabilidad garantizada.
El diseño del fondo puede optimizar las operaciones en torno a una relación prevista, pero no puede obligar al mercado a mantener esa relación.
El impacto en los precios sigue siendo importante.
WStable puede reducir el impacto en los precios en la región de negociación prevista, pero eso no significa que todas las operaciones se ejecutarán sin deslizamiento.
El impacto en los precios aún depende de factores como:
Profundidad de la piscina
Tamaño de la transacción
Saldos actuales de los fondos
Los pesos configurados
La relación de activos esperada
Condiciones de mercado
Una operación de gran volumen aún puede influir significativamente en el volumen de negociación, especialmente cuando la liquidez disponible es insuficiente para el tamaño de la orden.
Por lo tanto, WStable debe considerarse un mecanismo de precios especializado, no una garantía de ejecución perfecta.
El papel de la correlación
La correlación es fundamental para el concepto WStable.
Este modelo resulta más apropiado cuando se espera que dos activos mantengan una relación relativamente estrecha.
Por ejemplo, un token de staking líquido y su activo subyacente generalmente pueden seguir una trayectoria similar, ya que el valor del token de staking líquido se deriva del activo subyacente más las recompensas de staking acumuladas.
Pero la correlación existe en un espectro.
Dos activos pueden estar fuertemente correlacionados hoy y divergir mañana.
Por lo tanto, un fondo que parte de la base de una relación estable puede volverse menos eficiente si las condiciones económicas subyacentes cambian drásticamente.
Por eso, comprender los activos que hay detrás de un pool WStable es tan importante como comprender las matemáticas del pool.
¿Quiénes se benefician de las piscinas WStable?
Los pools WStable son particularmente relevantes para varios grupos dentro de DeFi.
Proveedores de liquidez
Los proveedores de liquidez pueden utilizar estructuras de fondos especializados que se ajusten mejor al comportamiento de los activos correlacionados.
En lugar de comprometerse automáticamente con una asignación del 50/50, participan en un fondo diseñado en torno a una relación específica de ponderación y precios.
Comerciantes
Los operadores que intercambian activos estrechamente relacionados pueden beneficiarse de una curva de precios optimizada en función de la relación de intercambio prevista.
Cuando las condiciones del mercado se mantienen dentro de esa región, el sistema puede ofrecer una ejecución más eficiente que un diseño genérico de producto constante.
Diseñadores de protocolos
Los protocolos pueden utilizar fondos estables ponderados cuando su ecosistema contiene activos con una relación estrecha pero con características económicas diferentes.
La capacidad de incorporar tanto pesos como una tasa brinda a los desarrolladores mayor flexibilidad para expresar esa relación en la cadena de bloques.
Qué deben tener en cuenta los usuarios antes de usar un pool WStable.
A pesar de su diseño especializado, WStable no está exento de riesgos.
Antes de proporcionar liquidez o realizar transacciones a través de uno de estos fondos, los usuarios deben comprender varios factores.
1. Correlación de activos
Cuanto más se acerquen los activos a la relación esperada, más relevante se vuelve la curva de estilo estable.
Una divergencia importante puede reducir la eficacia del diseño.
2. Profundidad de la piscina
Una curva de precios especializada no puede compensar una liquidez extremadamente baja.
En general, una mayor liquidez ofrece a los operadores más margen para ejecutar transacciones de mayor envergadura de forma eficiente.
3. Tamaño de la transacción
Incluso una curva optimizada puede experimentar un impacto significativo en el precio cuando una operación es grande en relación con el volumen total.
4. Configuración de peso
La asignación importa.
Un fondo con una proporción de 75/25 se comporta de manera diferente a un fondo con una proporción de 50/50 porque la liquidez se distribuye de manera diferente entre los activos.
5. Precisión de la tasa
El parámetro de tasa es especialmente importante para los activos correlacionados cuyo valor relativo cambia con el tiempo.
Una representación obsoleta o inexacta de esa relación puede afectar el comportamiento de la piscina.
6. Riesgo de los contratos inteligentes y los protocolos
Como ocurre con cualquier mecanismo de liquidez DeFi, los usuarios siguen expuestos al riesgo de los contratos inteligentes, al riesgo de implementación y a riesgos más amplios relacionados con el protocolo.
Las matemáticas especializadas no eliminan esos riesgos.
WStable no es simplemente "otro pool de stablecoins".
El nombre puede hacer que WStable suene como un pool de stablecoins convencional, pero su caso de uso es más amplio.
La idea importante no es simplemente que los activos tengan precios idénticos.
En cambio, el fondo está diseñado para activos que tienen una relación predecible o relativamente estable, incluso cuando esa relación no es exactamente de 1:1.
Esto hace que WStable sea particularmente interesante para activos como los tokens de staking líquidos, donde el tipo de cambio puede evolucionar con el tiempo.
En ese sentido, WStable se sitúa entre dos mundos:
la flexibilidad de las piscinas lastradas
y
la eficiencia del capital en la fijación de precios al estilo StableSwap.
Por qué esto es importante para la infraestructura DeFi
A medida que las finanzas descentralizadas maduran, es poco probable que un modelo AMM genérico sea óptimo para cada par de activos.
Los tokens de alta volatilidad, las stablecoins, los tokens de staking líquidos y otros activos correlacionados tienen estructuras de mercado muy diferentes.
Una cartera de productos constante puede funcionar bien para operaciones comerciales de carácter general, mientras que los modelos especializados pueden proporcionar una mayor eficiencia del capital para relaciones específicas.
WStable refleja esta evolución más amplia.
En lugar de tratar a cada par de activos de forma idéntica, el modelo de pool puede incorporar las características de los propios activos.
El resultado es un enfoque más especializado de la infraestructura de liquidez.
Reflexiones finales
Los pools WStable en STON.fi son pools de liquidez de swaps estables ponderados diseñados para activos correlacionados cuya relación puede ser estable sin ser perfectamente idéntica.
Combinan:
1. Precios al estilo StableSwap
2. Ponderaciones de activos personalizadas
3. Una tasa relativa
y parámetros tales como:
1. amp, rate, w0 y rate_setter
En conjunto, estos componentes permiten que una piscina supere las limitaciones de un diseño estable simple de 50/50.
El ejemplo de tsTON/GRAM ilustra claramente el concepto, con STON.fi describiendo una asignación del 75 % en tsTON y del 25 % en GRAM. Esta estructura otorga mayor peso al activo que genera rendimiento, manteniendo al mismo tiempo la liquidez para los swaps entre ambos.
Lo más importante es que WStable no debe considerarse un mecanismo que elimine el riesgo. Su fortaleza reside en alinear el comportamiento de precios del AMM con la relación económica entre los activos.
En el caso de pares correlacionados, esto puede significar una mayor eficiencia del capital, una asignación de liquidez más adecuada y un impacto potencialmente menor en los precios en torno al tipo de cambio previsto.
A medida que DeFi continúa evolucionando, el futuro de los AMM puede que no consista en encontrar una fórmula perfecta para cada mercado.
Puede tratarse de elegir la fórmula adecuada para los activos adecuados.
Y ahí es precisamente donde WStable se vuelve interesante.
Descubre más en STON.FI
#IMFSaysElSalvadorBTCNoPublicFunds #EightChineseFinancialFirmsRaise360BYuan