
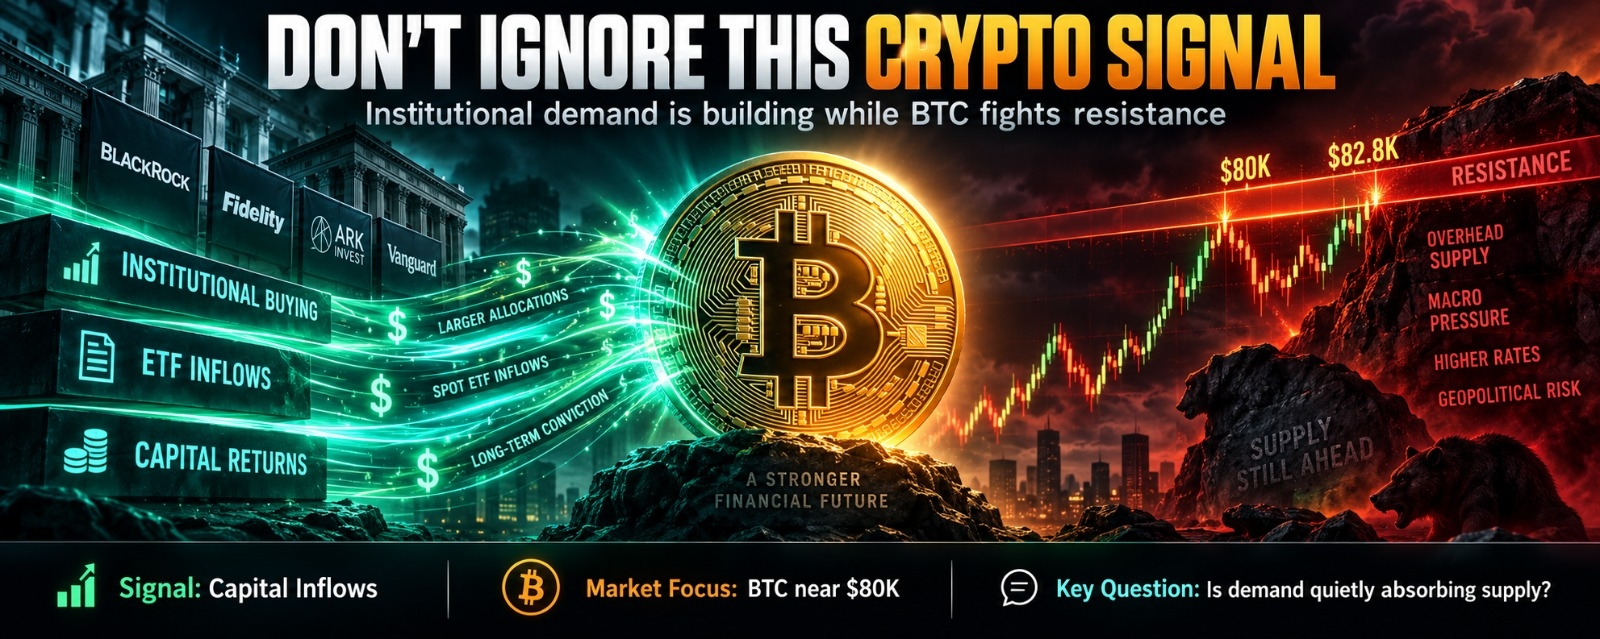

La señal cripto que observo más de cerca ahora mismo no es el RSI, una media móvil, ni siquiera la capacidad de Bitcoin para cotizar alrededor de 80.000 dólares. Es la relación entre la demanda al contado y el posicionamiento apalancado. Cuando el precio sube porque los operadores se lanzan agresivamente a los futuros perpetuos, interpreto el movimiento de forma distinta a uno respaldado por compras reales al contado. En este momento, esa distinción importa.
Los ETF de Bitcoin al contado en EE. UU. pasaron de una salida neta de 236,5 millones de dólares el 1 de septiembre a entradas de 101,1 millones, 730,8 millones y 174,6 millones en las tres sesiones siguientes. Al mismo tiempo, la reciente ruptura de Bitcoin no produjo el tipo de expansión sostenida en las posiciones de futuros que normalmente esperaría de una persecución muy apalancada. Eso no garantiza fortaleza, pero me dice que el mercado bajo el precio es más complicado que un simple movimiento de impulso.
El mecanismo es sencillo. La demanda de ETF en spot, en última instancia, representa capital que busca exposición a Bitcoin sin usar el tipo de apalancamiento común en los futuros perpetuos. Los perpetuos son diferentes: los traders pueden controlar posiciones más grandes con cantidades menores de colateral, y las tasas de financiación junto con el interés abierto ayudan a revelar qué tan abarrotado se vuelve ese posicionamiento. Uso ambos en conjunto porque el precio por sí solo no me dice si los compradores están absorbiendo la oferta con paciencia o si traders apalancados están empujando temporalmente el mercado hacia arriba.
Hay una parte incómoda en esta señal. Las entradas a los ETF no son automáticamente alcistas. Algunas instituciones cubren la exposición en otros lugares, los flujos se reportan después de ocurridos y grandes entradas pueden llegar cerca de máximos locales. El interés abierto también es imperfecto porque incluye tanto posiciones largas como cortas. La información útil proviene de la relación entre estas medidas, no de tratar a cualquiera de ellas como un indicador mágico.
Bitcoin en sí no necesita una historia de utilidad tipo token de gobernanza. Su papel económico aquí es más simple: es el activo escaso subyacente que se acumula, se mantiene como colateral, se negocia directamente y se empaqueta en productos de inversión regulados. Si la demanda genuina en spot continúa mientras el apalancamiento se mantiene relativamente controlado, esperaría que las correcciones se absorban con mayor eficacia y que la resistencia se debilite gradualmente. Si el precio sigue subiendo mientras el financiamiento y el interés abierto de repente se saturan, me volvería mucho más cauteloso.
El panorama más amplio hace que esto sea especialmente importante. Bitcoin se ha recuperado con fuerza desde sus mínimos de 2026 y recientemente superó varias medias móviles importantes, pero la zona alrededor de sus máximos de mayo sigue siendo una prueba significativa. El riesgo macro tampoco ha desaparecido: los datos de inflación y las expectativas de la Reserva Federal aún pueden cambiar las condiciones de liquidez con rapidez.
Así que no estoy interpretando esta señal como “Bitcoin debe subir”. La interpreto como una prueba de quién es el que realmente está pagando la subida. Si el capital en spot sigue apareciendo mientras el apalancamiento especulativo se mantiene disciplinado, tomaré la recuperación con más seriedad. Si el apalancamiento empieza a hacer el trabajo pesado, las mismas velas verdes significarán algo muy distinto.