
—El dato de empleo mejor de lo esperado alteró las expectativas de recorte de tasas, y la trayectoria de la política de la Reserva Federal volvió a convertirse en el núcleo de la fijación de precios de los activos globales;
Durante las últimas 24 horas, los datos de empleo no agrícola de agosto en Estados Unidos se han convertido en la variable central para la fijación de precios de los activos globales.
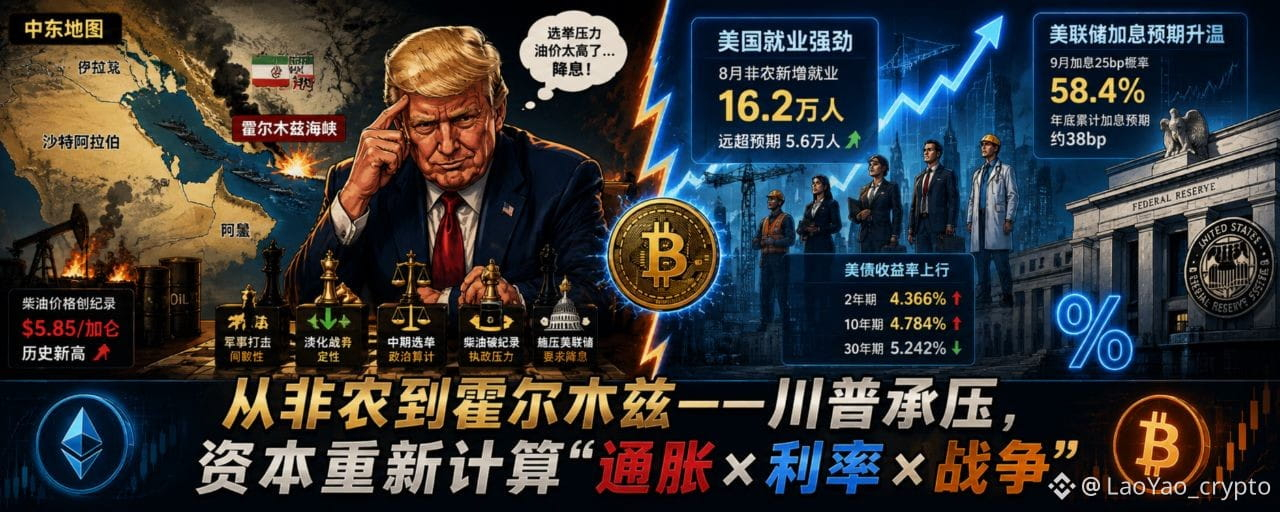
En agosto, el empleo no agrícola en Estados Unidos aumentó en 162.000 puestos, muy por encima de las expectativas del mercado de 56.000, marcando además un máximo desde marzo; la tasa de desempleo se mantuvo en el 4,1%.
Un informe de empleo claramente mejor de lo esperado rompió rápidamente la narrativa previa de que “la economía estadounidense se está desacelerando de manera evidente”.
La lógica del mercado cambió en consecuencia:
Empleo más fuerte → economía más resiliente → menor espacio para que la Reserva Federal recorte tasas → revisión al alza de las expectativas de tipos → fortalecimiento del dólar y de los rendimientos de los bonos del Tesoro a corto plazo.
Al mismo tiempo, el conflicto geopolítico entre EE. UU. e Irán se ha estancado, y el precio minorista del diésel en el mercado estadounidense ha alcanzado un récord.
La administración Trump pretende atenuar la narrativa de “guerra” e incluso denominarla “conflicto militar”,
intenta reducir las expectativas del mercado sobre la duración de la guerra, el suministro de energía y el impacto inflacionario.
🧱 Juego geopolítico: la extensión de la partida en el estrecho de Ormuz
Trump declaró recientemente en público que prefiere describir la situación actual como “conflicto militar” en lugar de “guerra”, y subrayó que el impacto para Estados Unidos es limitado.
Vance también evitó antes usar la palabra “guerra” y afirmó que las operaciones a gran escala ya habían terminado.
El precio minorista del diésel en Estados Unidos subió a unos 5,85 dólares por galón, marcando un máximo histórico.
El diésel no es un simple indicador del precio de la energía.
Esto se transmitirá además a:
Costes de transporte → costes logísticos → precios de los alimentos → costes industriales → inflación del consumidor.
Por eso, el precio del diésel está convirtiéndose gradualmente en una presión política que la administración Trump debe enfrentar.
Especialmente a medida que se acercan las elecciones de mitad de mandato en EE. UU., el petróleo caro ya no es solo un problema económico, sino que empieza a tener un claro atributo político.
Para la administración Trump, lo realmente delicado no es el alza del petróleo en sí, sino:
—si el alza del petróleo terminará siendo interpretada por los votantes como un fracaso de la gobernanza del gobierno.
Por ello, Trump, por un lado, minimiza el impacto de la guerra y, por otro, sigue presionando a la Reserva Federal para que baje las tasas.
Esto, de hecho, ha formado una sutil partida estratégica entre tres actores:
-La Casa Blanca desea tipos de interés bajos;
-El mercado de energía necesita una prima de riesgo baja;
-Y la Reserva Federal, por su parte, se enfrenta a un empleo sólido y a una posible presión inflacionaria.
Lo que el mercado realmente debe observar no es quién habla más fuerte, sino quién logra finalmente cambiar las variables de la realidad.
💹 Mapeo de capital:
Los datos no agrícolas se convirtieron en la línea principal de fijación de precios de los activos globales del viernes: los tramos cortos de los bonos del Tesoro subieron, el dólar se fortaleció; el oro osciló con fuerza; las acciones estadounidenses cerraron en general a la baja, pero los sectores de semiconductores y almacenamiento se fortalecieron contra tendencia; la bolsa japonesa subió impulsada por el contagio de las tecnológicas; el petróleo se mantuvo en niveles altos respaldado por el conflicto geopolítico.
Muy por encima de lo esperado: el empleo no agrícola de EE. UU. en agosto sumó 162.000 puestos
El empleo no agrícola de agosto en Estados Unidos aumentó en 162.000 puestos, alcanzando el nivel más alto desde marzo, muy por encima de la mediana prevista por el mercado de 56.000 y superando el techo de todas las previsiones de las instituciones; registró el segundo mayor incremento mensual del año. La tasa de desempleo estuvo en línea con lo esperado y se mantuvo en 4,1%.
📊 Activos globales:
📈 Mercado de bonos
Bonos del Tesoro de EE. UU. a 2 años: 4,366% (+2,8 pb), el tramo corto, sensible a la política, sube con fuerza
Bonos del Tesoro de EE. UU. a 10 años: 4,784% (+1,82 pb), llegó a rozar el 4,81% durante la jornada
Bonos del Tesoro de EE. UU. a 30 años: 5,242% (‑0,63 pb), el tramo largo resiste relativamente mejor
CME FedWatch: probabilidad del 58,4% de una subida de 25 pb en la reunión del FOMC de septiembre, con una expectativa acumulada de alrededor de 38 pb para fin de año
Lógica: la resiliencia del empleo disipa la narrativa de "debilidad económica", presionando el tramo corto; el tramo largo descuenta "tasas altas que frenan el crecimiento a largo plazo", por lo que la curva de rendimientos se aplana ligeramente en sesgo bajista. Además, el rendimiento del bono alemán a 10 años subió 2 pb; el rendimiento del bono japonés a 10 años aumentó ligeramente hasta 1,12%, negociando una ampliación del diferencial de tasas entre Japón y EE. UU.
📈 Acciones de EE. UU.: almacenamiento / semiconductores suben con fuerza contra tendencia
Nasdaq: ‑0,29%
S&P 500: ‑0,38%
Dow Jones: ‑0,51%
🛢️ Petróleo crudo:
WTI: 91,48 USD / barril, +0,20%
Brent: 96,28 USD / barril, +0,80%
En la actualidad, el precio del petróleo está siendo tironeado simultáneamente por dos fuerzas:
Al alza: riesgo en Ormuz + preocupación por el suministro + prima geopolítica;
A la baja: presión política en EE. UU. + expectativas de desescalada de la guerra + demanda de cobertura.
Por eso, el precio actual del petróleo no es simplemente una “operación de guerra”.
En realidad ya se ha convertido en:
Geopolítica × inflación de EE. UU. × política de la Reserva Federal × elecciones de mitad de mandato
El punto de convergencia de cuatro variables.
🥇 Metales preciosos: fuerte subida por la resonancia entre refugio y expectativas de recortes de tasas
Oro: 4.429,29 USD / onza, ‑0,97%; cayó bruscamente hasta 4.365 USD intradía y luego recuperó parte del terreno perdido.
Plata: 66,14 USD / onza, ‑1,23%
El dato no agrícola disparó las expectativas de subidas de tasas; el alza de los rendimientos de los bonos del Tesoro presionó a los metales preciosos; pero las compras de refugio por el riesgo geopolítico en Oriente Medio limitaron la caída profunda, mostrando un patrón de fuerte oscilación de “primero caída brusca y luego recuperación”.
💵 Divisas:
El índice del dólar subió ligeramente +0,27%, el dólar se fortaleció tras los datos de empleo no agrícola.
El yen sigue bajo presión;
El euro y otras divisas no estadounidenses se debilitaron ligeramente
💸 Resumen Web3: los fondos vuelven a concentrarse en los activos líderes
En las últimas 24 horas, el mercado cripto ha mostrado un típico "rally impulsado por macrodatos": el mercado general subió y luego se desplomó, los largos apalancados salieron en masa, BTC mantuvo el soporte clave pero las altcoins sufrieron fuertes ventas; en conjunto, el mercado entra en una fase de espera ante los datos de inflación.
La capitalización total del mercado es de unos 2,64 billones de dólares, ‑1,92% en 24 horas; el volumen de negociación total de 24 horas fue de 104,8 mil millones de dólares, con una volatilidad claramente ampliada.
$BTC : subió hasta 82.000 dólares y luego retrocedió con fuerza, perdiendo el nivel psicológico de 80.000. La entrada de capital en los ETF al contado y la preferencia institucional siguen brindando soporte.

$ETH : siguiendo la tendencia de BTC, cayó por debajo del umbral de 2.500 dólares.

: siguiendo la tendencia de BTC, cayó por debajo del umbral de 2.500 dólares.
🧘 La sabiduría del mundo cripto:
El empleo no agrícola de agosto en Estados Unidos, con un informe muy por encima de lo esperado, volvió a desordenar el juicio del mercado sobre la trayectoria de la política de la Reserva Federal.
Lo que el mercado esperaba antes era:
Desaceleración económica → giro de la Reserva Federal → mejora de la liquidez → alza de los activos de riesgo.
Y los datos laborales más recientes, espectaculares y brillantes muestran: la economía estadounidense está claramente en buena forma.
Para los mercados de capitales de Wall Street, los datos presentan un patrón de “las buenas noticias son malas noticias”.
De pasar de impulsar la economía a evitar el sobrecalentamiento, las expectativas de subidas de tasas vuelven a aumentar.
Al mismo tiempo, la administración Trump está trabajando para restar importancia al conflicto entre EE. UU. e Irán, con la esperanza de reducir el impacto de la guerra sobre la energía, la inflación y la confianza del consumidor.
Irán, por su parte, espera presionar a la administración Trump mediante la energía y sus bazas geopolíticas, pero también necesita controlar la escala del conflicto para evitar que la situación se descontrole.
Así que vemos un mercado muy interesante:
Todos los participantes están jugando una partida estratégica, pero ninguno desea que la situación se descontrole realmente.
Por eso, entre el petróleo crudo, el oro, el dólar, los bonos del Tesoro y los activos cripto se está formando una fijación de precios cruzada cada vez más compleja.
Y la esencia de la inversión es buscar: "¿qué escenario tiene una mayor probabilidad de ocurrir?"
Luego, en función de la probabilidad, la relación riesgo-recompensa y la propia tolerancia al riesgo, realizar la apuesta correspondiente.
Perseguir la corrección absoluta es una perspectiva de dios;
Buscar una ventaja de alta probabilidad es lo que realmente pueden poner en práctica los inversores.
📌 LaoYao (@LaoYao_crypto )
Observar el capital con la mentalidad de Xin Xue, discernir la tendencia con el ciclo;
Encontrar certezas en la incertidumbre, y anclar el valor en la volatilidad.