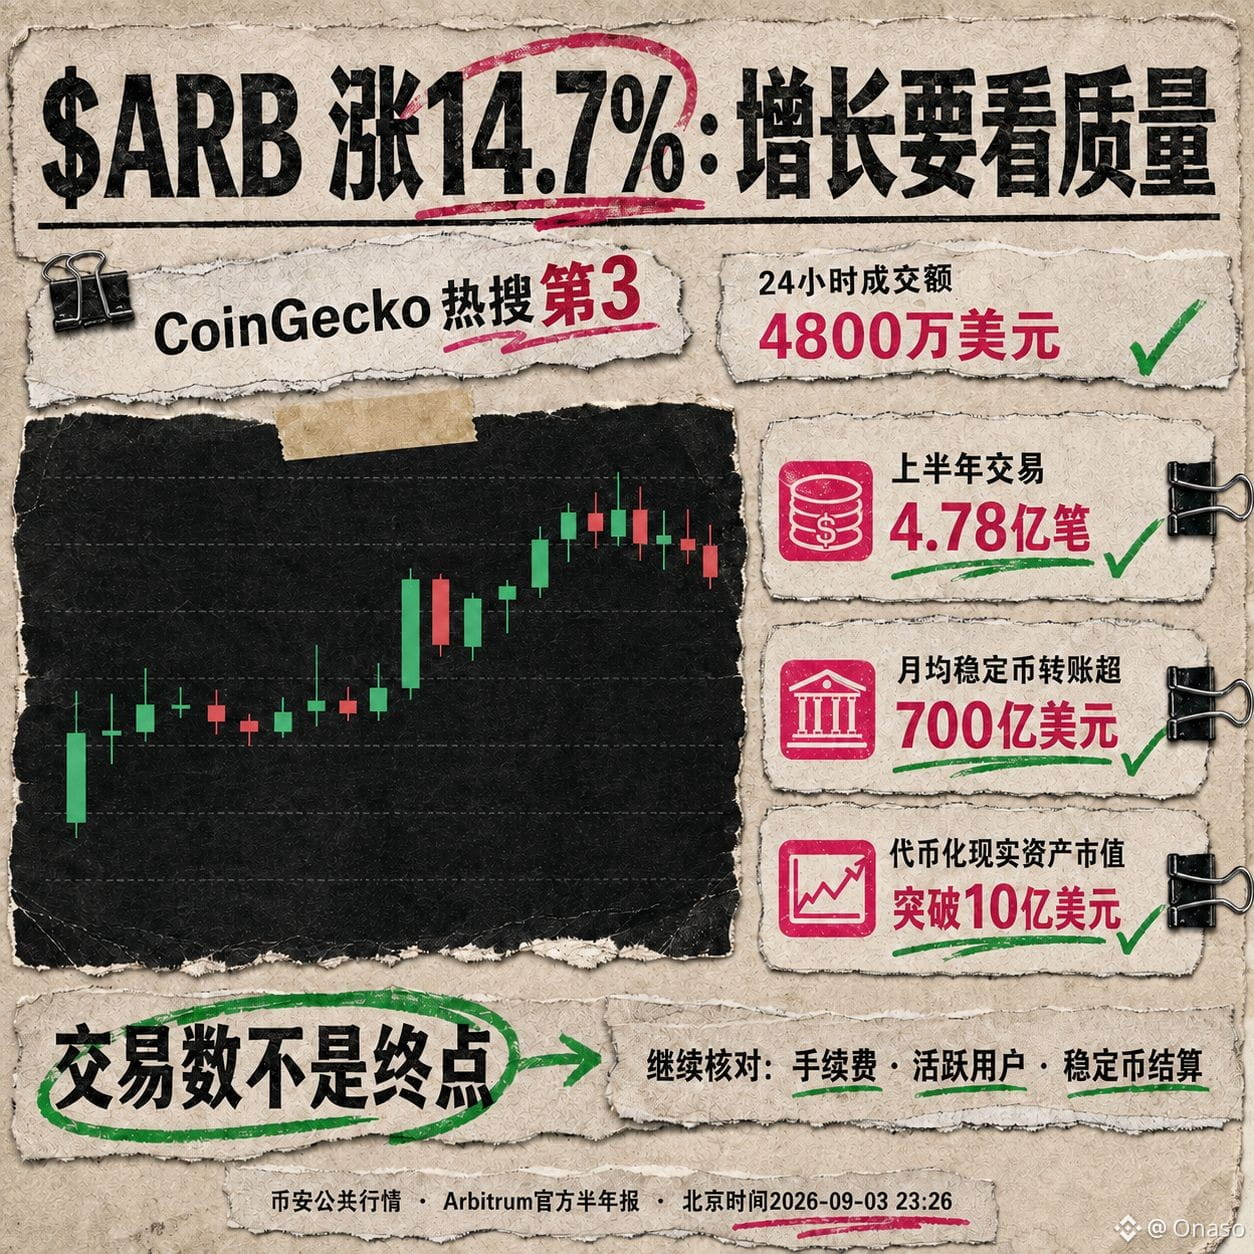
$ARB Binance: en 24 horas sube un 14,7%, con un volumen de operaciones de unos 48 millones de dólares y 314220 operaciones; además, ocupa el puesto n.º 3 en las búsquedas en tendencia de CoinGecko. En comparación con simplemente gritar “la capa 2 se recupera”, la información oficial del mismo día es más útil: el informe semestral de la Fundación Arbitrum afirma que en la primera mitad del año procesó 478 millones de transacciones, y que el total de operaciones alcanzó 2.700 millones; el importe medio mensual de transferencias de stablecoins superó los 7000 millones de dólares. Además, la cuenta oficial de X también divulgó que la capitalización de los activos del mundo real tokenizados en la plataforma superó los 1000 millones de dólares. Estos datos constituyen catalizadores verificables, pero no explican por completo la subida.
Lo más fácil de confundir es que “crecimiento de la red” equivale a “demanda del token”. Las comisiones de ejecución de Arbitrum se liquidan por $ETH ; y el $ARB , principalmente, cumple una función de gobernanza. Por tanto, el número de operaciones, las transferencias de stablecoins y la escala de los activos del mundo real pueden demostrar que la cadena está siendo utilizada, pero no generan de forma mecánica compras de $ARB . Es como un aumento del flujo de clientes en un centro comercial: primero hay que averiguar quién cobra el alquiler y si puede devolverse a los accionistas; el límite de esta analogía es que las comisiones on-chain, los derechos de gobernanza y el valor del token no son una relación equivalente a la de la participación accionarial de una empresa.
A continuación, verificaré cuatro puntos: si la comisión por cada transacción mejora; si las direcciones de usuarios activos mensuales pueden excluir tareas puntuales y robots; si las stablecoins deben evaluarse por entradas netas y no por el total de transferencias repetidas; y si en los activos del mundo real se mantiene de forma continua la información pública sobre custodia, canjes y gestión de incumplimientos. Si el precio sigue subiendo, pero las comisiones, la actividad real y las entradas netas de stablecoins se debilitan al mismo tiempo, o si después de los datos del informe semestral dejan de actualizarse, la explicación de “adopción/growth” actual debería ajustarse a la baja.
Lo más fácil de confundir es que “crecimiento de la red” equivale a “demanda del token”. Las comisiones de ejecución de Arbitrum se liquidan por $ETH ; y el $ARB , principalmente, cumple una función de gobernanza. Por tanto, el número de operaciones, las transferencias de stablecoins y la escala de los activos del mundo real pueden demostrar que la cadena está siendo utilizada, pero no generan de forma mecánica compras de $ARB . Es como un aumento del flujo de clientes en un centro comercial: primero hay que averiguar quién cobra el alquiler y si puede devolverse a los accionistas; el límite de esta analogía es que las comisiones on-chain, los derechos de gobernanza y el valor del token no son una relación equivalente a la de la participación accionarial de una empresa.
A continuación, verificaré cuatro puntos: si la comisión por cada transacción mejora; si las direcciones de usuarios activos mensuales pueden excluir tareas puntuales y robots; si las stablecoins deben evaluarse por entradas netas y no por el total de transferencias repetidas; y si en los activos del mundo real se mantiene de forma continua la información pública sobre custodia, canjes y gestión de incumplimientos. Si el precio sigue subiendo, pero las comisiones, la actividad real y las entradas netas de stablecoins se debilitan al mismo tiempo, o si después de los datos del informe semestral dejan de actualizarse, la explicación de “adopción/growth” actual debería ajustarse a la baja.