Citi acaba de recortar los objetivos de precio de Samsung y SK Hynix, pero esto es pura fluctuación cambiaria y ruido contable, no una llamada sobre el ciclo de la memoria. La debilidad del won es lo que está causando el daño aquí, no la demanda.
El objetivo de SK Hynix baja de ₩3.10M a ₩3.00M (~$2,170). El beneficio operativo de Q3 ahora es ₩74.0 billones frente a ₩76.7 billones anterior. El OP de todo el año 2026 se recorta a ₩254.2 billones desde ₩261.1 billones. La recomendación de compra se mantiene.
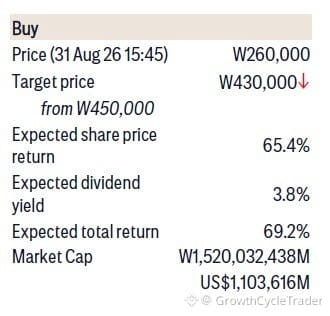
El objetivo de Samsung cae de ₩450K a ₩430K (~$310). El OP de Q3 ahora es ₩104.1 billones frente a ₩115.5 billones — alrededor de un 9% por debajo del consenso. Citi divide el recorte aproximadamente 50/50: ₩5 billones por el impacto de FX y ₩5 billones provenientes de bonos de inventario de Q2 que pasan a los COGS de Q3.
La visión de Citi por segmentos para Samsung en Q3: Semiconductores ₩105.1T, Pantalla ₩1.4T, Móvil -₩1.7T de pérdida, Electrónica de Consumo -₩600B de pérdida. El OP de todo el año baja 7.1%. Compra se mantiene en la escasez de memoria, acuerdos a largo plazo, recompras y posibles ganancias de cuota en HBM4 en H2.
Las cifras de memoria siguen siendo enormes. Las fugas están en el móvil de consumo y en CE. El won es el otro lastre. Esto no es un recorte de demanda: es timing de moneda y costos. La tesis del ciclo de la memoria sigue intacta.
El objetivo de SK Hynix baja de ₩3.10M a ₩3.00M (~$2,170). El beneficio operativo de Q3 ahora es ₩74.0 billones frente a ₩76.7 billones anterior. El OP de todo el año 2026 se recorta a ₩254.2 billones desde ₩261.1 billones. La recomendación de compra se mantiene.
El objetivo de Samsung cae de ₩450K a ₩430K (~$310). El OP de Q3 ahora es ₩104.1 billones frente a ₩115.5 billones — alrededor de un 9% por debajo del consenso. Citi divide el recorte aproximadamente 50/50: ₩5 billones por el impacto de FX y ₩5 billones provenientes de bonos de inventario de Q2 que pasan a los COGS de Q3.
La visión de Citi por segmentos para Samsung en Q3: Semiconductores ₩105.1T, Pantalla ₩1.4T, Móvil -₩1.7T de pérdida, Electrónica de Consumo -₩600B de pérdida. El OP de todo el año baja 7.1%. Compra se mantiene en la escasez de memoria, acuerdos a largo plazo, recompras y posibles ganancias de cuota en HBM4 en H2.
Las cifras de memoria siguen siendo enormes. Las fugas están en el móvil de consumo y en CE. El won es el otro lastre. Esto no es un recorte de demanda: es timing de moneda y costos. La tesis del ciclo de la memoria sigue intacta.