#美国10年期美债收益率触及2023年11月来最高
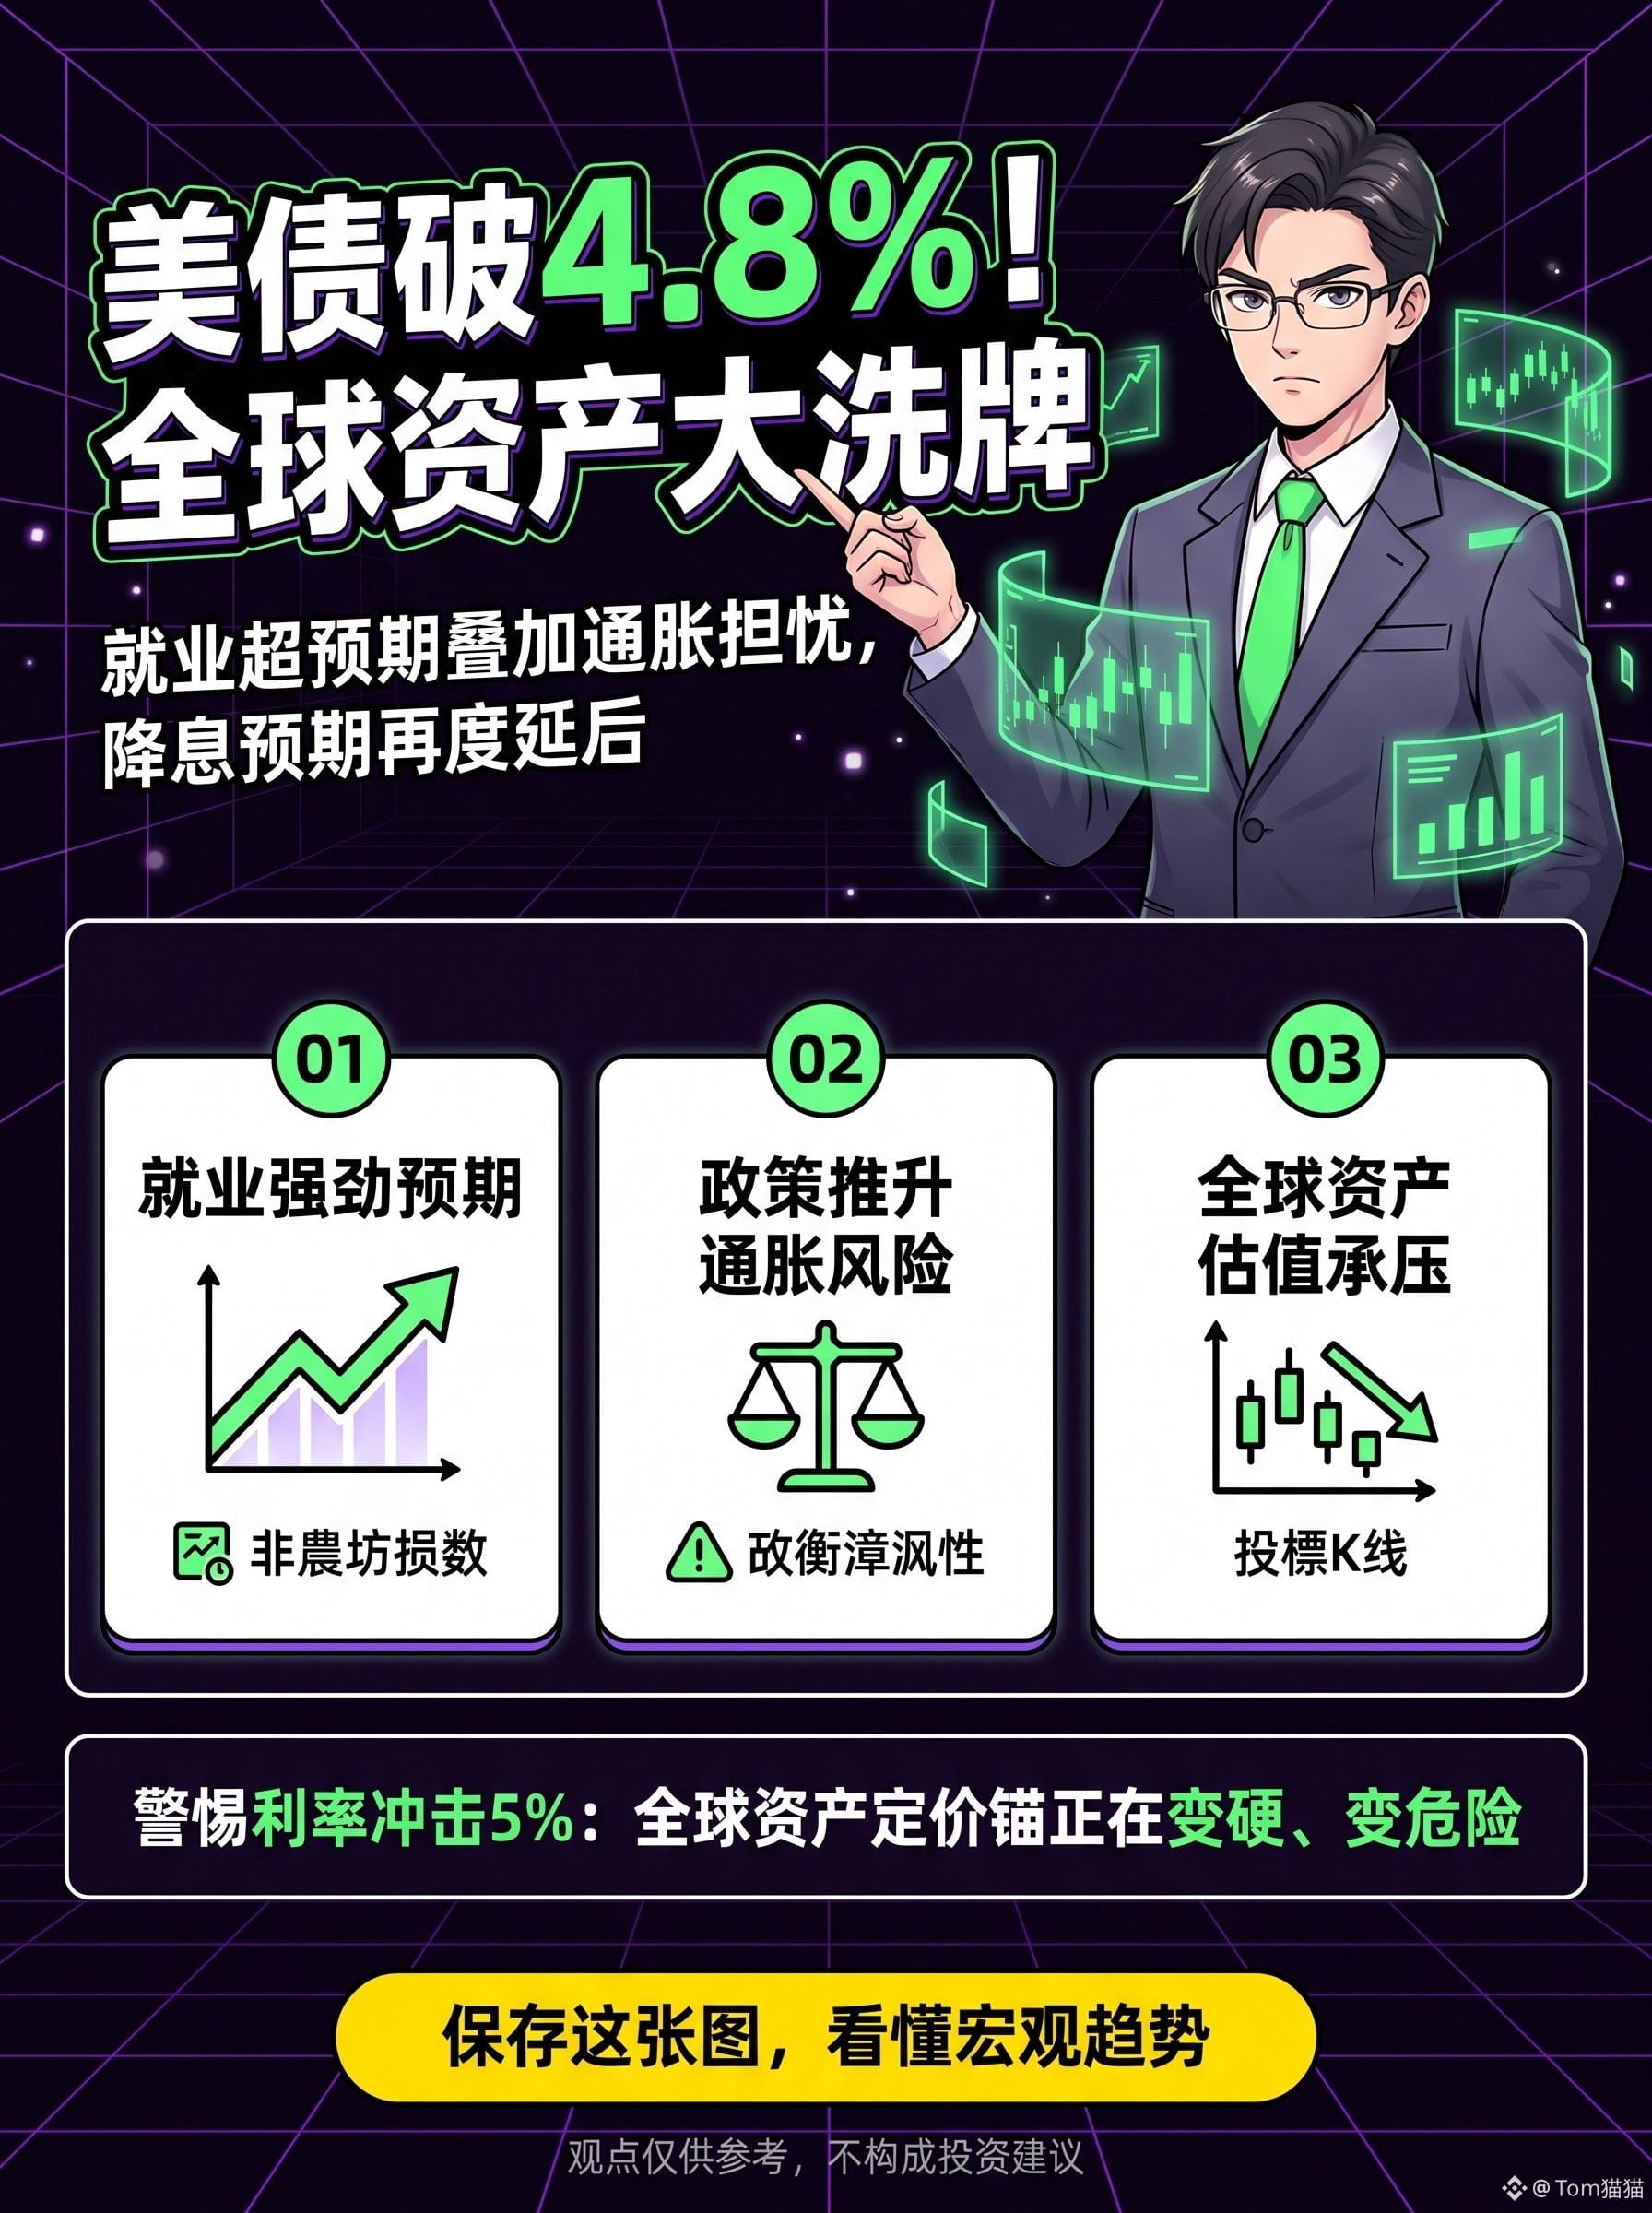
Los rendimientos de los bonos del Tesoro de Estados Unidos a 10 años llegaron en un momento a cerca del 4,805%, un máximo desde noviembre de 2023, y luego retrocedieron hasta rondar el 4,8%. Cada vez que el rendimiento sube un punto básico, detrás hay presión por una revaloración del dinero. Hoy, el mercado ya no cree que la “inflación desaparecerá automáticamente” y tampoco tiene prisa por apostar por un recorte rápido de tipos por parte de la Reserva Federal.
El detonante directo de esta subida ha sido que los datos de empleo de EE. UU. resultaron más fuertes de lo esperado. En diciembre, el número de empleos no agrícolas en EE. UU. aumentó en 256.000, claramente por encima de la previsión del mercado de unos 160.000; la tasa de desempleo bajó al 4,1% y el crecimiento salarial se mantiene con solidez. Si el empleo no se enfría de forma evidente, el consumo difícilmente se apagará rápidamente y la inflación de servicios tampoco podrá retirarse con facilidad.
Lo que complica aún más es que las posibles medidas del nuevo gobierno de Trump —aranceles, recortes de impuestos y ampliación del gasto fiscal— están reavivando la preocupación del mercado por el “aumento del déficit fiscal” y la “segunda oleada de inflación”. En otras palabras, la economía estadounidense no solo no muestra un frenazo claro, sino que el lado de las políticas podría seguir impulsando la demanda. Por supuesto, los inversores en bonos no están dispuestos a inmovilizar capital a largo plazo con rendimientos bajos; entonces venden bonos del Tesoro y elevan los rendimientos.
Lo verdaderamente preocupante no es el número del 4,8% en sí, sino el hecho de que haya cambiado la lógica detrás.
Antes, el aumento de los rendimientos se interpretaba a menudo como una señal de que la economía iba mejor. Ahora, el mercado teme más bien esto: la economía estadounidense es demasiado fuerte, la política fiscal demasiado laxa y la inflación demasiado persistente; además, se reduce el margen para que la Reserva Federal recorte tipos. Unos rendimientos altos elevarán directamente los costos de financiación de las empresas, las tasas de los préstamos hipotecarios y el gasto en intereses del gobierno, y también seguirán presionando las valoraciones de las tecnológicas y de las acciones de crecimiento sobrevaloradas. El escenario que menos le gusta a Wall Street se está convirtiendo en realidad: no hay recesión, pero los tipos no bajan.
Mi valoración es muy clara: aún existe la posibilidad de que, en el corto plazo, los rendimientos de los bonos del Tesoro sigan empujando hacia el umbral del 5%. Mientras los datos de empleo, consumo o inflación sigan saliendo “calientes”, el mercado seguirá retrasando las expectativas de recortes de tipos. Entonces, los precios de los activos a nivel global volverán a buscar un equilibrio: el dólar se mantendrá relativamente fuerte, el oro oscilará, la volatilidad en el mercado bursátil aumentará, el capital en los mercados emergentes sufrirá presión y casi será imposible mantenerse al margen.
Rendimiento del 4,8% de los bonos del Tesoro de EE. UU. a 10 años.
Es como una alarma: el ancla real de la fijación de precios en los mercados financieros globales se está volviendo más alta, más rígida y también más peligrosa.
Los rendimientos de los bonos del Tesoro de Estados Unidos a 10 años llegaron en un momento a cerca del 4,805%, un máximo desde noviembre de 2023, y luego retrocedieron hasta rondar el 4,8%. Cada vez que el rendimiento sube un punto básico, detrás hay presión por una revaloración del dinero. Hoy, el mercado ya no cree que la “inflación desaparecerá automáticamente” y tampoco tiene prisa por apostar por un recorte rápido de tipos por parte de la Reserva Federal.
El detonante directo de esta subida ha sido que los datos de empleo de EE. UU. resultaron más fuertes de lo esperado. En diciembre, el número de empleos no agrícolas en EE. UU. aumentó en 256.000, claramente por encima de la previsión del mercado de unos 160.000; la tasa de desempleo bajó al 4,1% y el crecimiento salarial se mantiene con solidez. Si el empleo no se enfría de forma evidente, el consumo difícilmente se apagará rápidamente y la inflación de servicios tampoco podrá retirarse con facilidad.
Lo que complica aún más es que las posibles medidas del nuevo gobierno de Trump —aranceles, recortes de impuestos y ampliación del gasto fiscal— están reavivando la preocupación del mercado por el “aumento del déficit fiscal” y la “segunda oleada de inflación”. En otras palabras, la economía estadounidense no solo no muestra un frenazo claro, sino que el lado de las políticas podría seguir impulsando la demanda. Por supuesto, los inversores en bonos no están dispuestos a inmovilizar capital a largo plazo con rendimientos bajos; entonces venden bonos del Tesoro y elevan los rendimientos.
Lo verdaderamente preocupante no es el número del 4,8% en sí, sino el hecho de que haya cambiado la lógica detrás.
Antes, el aumento de los rendimientos se interpretaba a menudo como una señal de que la economía iba mejor. Ahora, el mercado teme más bien esto: la economía estadounidense es demasiado fuerte, la política fiscal demasiado laxa y la inflación demasiado persistente; además, se reduce el margen para que la Reserva Federal recorte tipos. Unos rendimientos altos elevarán directamente los costos de financiación de las empresas, las tasas de los préstamos hipotecarios y el gasto en intereses del gobierno, y también seguirán presionando las valoraciones de las tecnológicas y de las acciones de crecimiento sobrevaloradas. El escenario que menos le gusta a Wall Street se está convirtiendo en realidad: no hay recesión, pero los tipos no bajan.
Mi valoración es muy clara: aún existe la posibilidad de que, en el corto plazo, los rendimientos de los bonos del Tesoro sigan empujando hacia el umbral del 5%. Mientras los datos de empleo, consumo o inflación sigan saliendo “calientes”, el mercado seguirá retrasando las expectativas de recortes de tipos. Entonces, los precios de los activos a nivel global volverán a buscar un equilibrio: el dólar se mantendrá relativamente fuerte, el oro oscilará, la volatilidad en el mercado bursátil aumentará, el capital en los mercados emergentes sufrirá presión y casi será imposible mantenerse al margen.
Rendimiento del 4,8% de los bonos del Tesoro de EE. UU. a 10 años.
Es como una alarma: el ancla real de la fijación de precios en los mercados financieros globales se está volviendo más alta, más rígida y también más peligrosa.