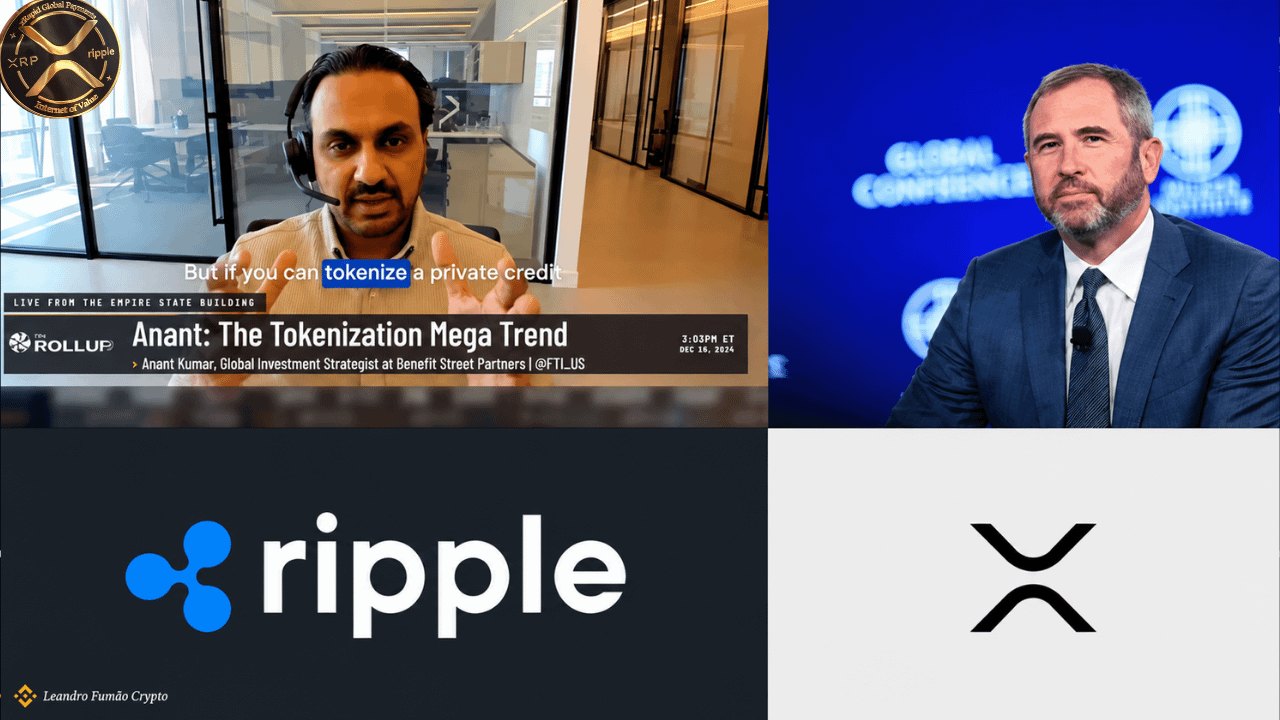
🔥⋙ 👁O👁 El Crédito Privado es uno de los mercados más grandes del mundo » y uno de los menos líquidos.✨Un préstamo de 100 millones de USD puede ser valioso, pero prácticamente imposible de vender rápidamente𓂃✍︎
⋙El capital queda atrapado. Ese es el problema que Sandy Kaul (Franklin Templeton, 1,78 billones de USD en gestión) y Anant Kumar (Benefit Street Partners) describieron públicamente y exactamente el problema que el XRPL se está construyendo para resolver.
La tokenización cambia la unidad de propiedad. Un préstamo enorme se divide en millones de participaciones digitales más pequeñas. De repente, algo que apenas se negociaba puede tener mercado secundario. Algo retenido en un fondo puede distribuirse entre inversores aprobados.
Ripple está montando toda la infraestructura alrededor de esto:
Protocolo de Préstamo XRPL » crédito a plazo fijo on-chain, con análisis de crédito tradicional preservado fuera de la blockchain.
XLS-65 (Single Asset Vault) reúne capital de múltiples depositantes en una bóveda on-chain.
La propia criptomoneda $XRP p puede almacenarse allí, convirtiéndose en base de capital productivo.
DEXs con Permiso » mercados secundarios controlados donde solo negocian inversores aprobados. Los bancos no necesitan elegir entre sistemas cerrados o mercados anónimos.
ZILO y Licuido » expanden la emisión regulada y la movilidad de garantías en el XRPL.
VERT ya ejecutó R$ 700 millones en crédito estructurado real en el XRPL » no es una tesis, es un hecho.
La crypto $XRP no necesita capturar cada transacción » Necesita ser el puente donde la liquidez directa es superficial. Cuantos más activos tokenizados existan, mayor la fragmentación » y mayor el valor del puente. Si el XRPL se convierte en destino de crédito privado institucional a escala, el #Xrp🔥🔥 deja de ser un token de pago y se vuelve liquidez subyacente de toda una economía de crédito digital.
Ese es el escenario que la mayoría todavía no ve.
💡📖 Estudia antes de invertir.
#Ripple
⋙El capital queda atrapado. Ese es el problema que Sandy Kaul (Franklin Templeton, 1,78 billones de USD en gestión) y Anant Kumar (Benefit Street Partners) describieron públicamente y exactamente el problema que el XRPL se está construyendo para resolver.
La tokenización cambia la unidad de propiedad. Un préstamo enorme se divide en millones de participaciones digitales más pequeñas. De repente, algo que apenas se negociaba puede tener mercado secundario. Algo retenido en un fondo puede distribuirse entre inversores aprobados.
Ripple está montando toda la infraestructura alrededor de esto:
Protocolo de Préstamo XRPL » crédito a plazo fijo on-chain, con análisis de crédito tradicional preservado fuera de la blockchain.
XLS-65 (Single Asset Vault) reúne capital de múltiples depositantes en una bóveda on-chain.
La propia criptomoneda $XRP p puede almacenarse allí, convirtiéndose en base de capital productivo.
DEXs con Permiso » mercados secundarios controlados donde solo negocian inversores aprobados. Los bancos no necesitan elegir entre sistemas cerrados o mercados anónimos.
ZILO y Licuido » expanden la emisión regulada y la movilidad de garantías en el XRPL.
VERT ya ejecutó R$ 700 millones en crédito estructurado real en el XRPL » no es una tesis, es un hecho.
La crypto $XRP no necesita capturar cada transacción » Necesita ser el puente donde la liquidez directa es superficial. Cuantos más activos tokenizados existan, mayor la fragmentación » y mayor el valor del puente. Si el XRPL se convierte en destino de crédito privado institucional a escala, el #Xrp🔥🔥 deja de ser un token de pago y se vuelve liquidez subyacente de toda una economía de crédito digital.
Ese es el escenario que la mayoría todavía no ve.
💡📖 Estudia antes de invertir.
#Ripple