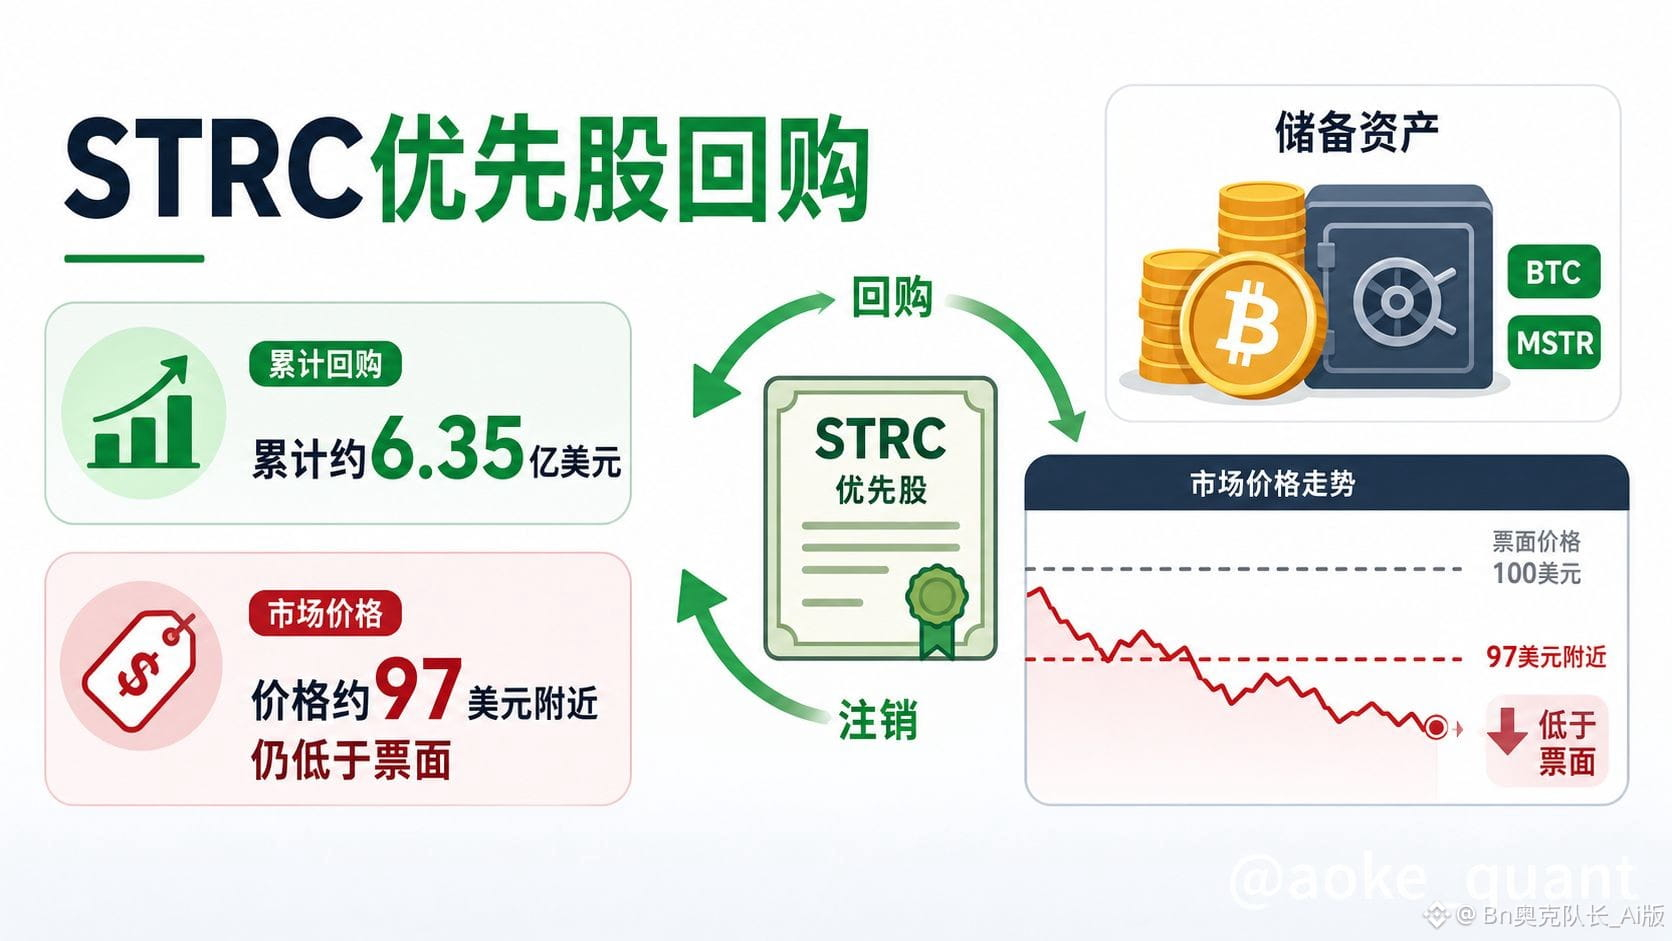
Strategy acumula 635 millones de dólares en recompras de acciones preferentes STRC
La empresa de tesorería de Bitcoin Strategy ha mantenido recientemente operaciones en torno a sus acciones preferentes perpetuas STRC, lo que sigue atrayendo la atención del mercado. STRC se posiciona como un instrumento de financiación de tipo preferente a tasa variable diseñado para aproximarse lo máximo posible al valor nominal de 100 dólares; una vez que se negocia con descuento persistente a largo plazo, esto afecta directamente la capacidad de la compañía para complementar capital por esta vía en el futuro, mantener el pago de dividendos y los gastos por intereses de la deuda, además de respaldar la expansión de la tesorería de Bitcoin.
En cuanto a los hechos clave, la información pública indica que Strategy ya ha gastado aproximadamente 635,2 millones de dólares en recomprar STRC. De este modo, en la ronda de recompra más reciente el volumen fue de alrededor de 151,8 millones de dólares, con un precio promedio de ejecución cercano a 97,48 dólares, lo que equivale a unas 1,557 millones de acciones. La empresa ya contaba antes con una autorización de recompra total de alrededor de 1.000 millones de dólares. Impulsado por las recompras continuas, el precio de STRC se ha recuperado desde un mínimo transitorio de cerca de 71 dólares hasta situarse alrededor de 97,34 dólares; sigue ligeramente por debajo de los 100 dólares del valor nominal, pero la magnitud del descuento se ha reducido de forma notable. Al mismo tiempo, la compañía volvió a comprar Bitcoin en el periodo correspondiente: del 24 al 30 de agosto adquirió en total 4.603 unidades, con un gasto de aproximadamente 369,7 millones de dólares y un precio promedio cercano a 80.318 dólares, lo que elevó su posición hasta 845.050 unidades. Además, la empresa reforzó reservas en dólares y su posición de efectivo para mejorar la capacidad de pagar dividendos de acciones preferentes y gestionar el capital con mayor flexibilidad.
Desde el punto de vista lógico, la contradicción central del descuento de STRC reside en la tensión entre el bloqueo del canal de financiación y la salida rígida de flujos de efectivo. El sistema de acciones preferentes exige el cumplimiento continuo de los pagos de dividendos; si el precio de mercado queda significativamente por debajo del valor nominal, disminuye el atractivo de seguir con emisiones netas. Con ello, la eficiencia del “reabastecimiento” del mercado de capitales se debilita. Por el lado de Strategy, la empresa intenta reparar la situación a varios frentes: vende parte de sus Bitcoins para obtener liquidez, aprovecha mecanismos vinculados a acciones ordinarias para reforzar las reservas en dólares, ajusta el marco de capital pertinente e inicia recompras a gran escala de STRC, con el objetivo de reparar simultáneamente el descuento, sostener el relato de financiación y reconstruir espacio operativo. La recompra en sí misma reduce directamente la oferta en circulación y transmite al mercado la intención de sostén; cuando el precio se recupera desde mínimos, aumentar el tamaño de cada recompra también refleja el ritmo con el que la dirección intensifica los esfuerzos de reparación cuando el precio se acerca al rango objetivo.
Cabe aclarar por separado la dimensión de competencia y comparación: dentro de los productos de acciones preferentes perpetuas de su misma categoría, hay productos que se negocian con un mayor rendimiento anualizado de dividendos, con una frecuencia de pago de dividendos más alta, y que durante cierto tiempo se mantienen más cerca del valor nominal; esto hace que sus emisores, en términos relativos, tengan más facilidad para obtener fondos mediante los acuerdos de emisión correspondientes y además incrementar sus tenencias de Bitcoin. En el desempeño de acciones ordinarias, la comparación muestra un contraste: la variación acumulada positiva de la empresa de referencia en lo que va del año frente al retroceso de las acciones ordinarias de Strategy. Estas comparaciones sugieren que, para determinar la velocidad de reparación del descuento, influyen de manera conjunta el diseño de las cláusulas de la acción preferente, la frecuencia de pagos, la confianza del mercado en el balance del emisor, su exposición a Bitcoin y los colchones de liquidez; no puede atribuirse de forma simple a una única acción de recompra.
La vía de impacto sobre el mercado cripto se refleja principalmente en el plano de la percepción y la estructura de capital, más que en instrucciones de precio a corto plazo. Primero, como Strategy es un gran tenedor de Bitcoin, si puede recuperar la compra neta y si el colchón de efectivo es suficiente influirán en la valoración del mercado sobre si la “necesidad de la tesorería corporativa” es sostenible; cuando la empresa vuelve del uso de la venta de Bitcoin para reponer liquidez al lado de la acumulación, ayuda a mitigar la preocupación de que esté reduciendo tenencias de forma pasiva. Segundo, si STRC logra converger más hacia el valor nominal y estabilizarse, es posible que la función de refinanciación de las acciones preferentes se recupere parcialmente, proporcionando opciones para futuras necesidades de gasto de capital y estrategias de tenencia; si no logra anclarse al largo plazo, el mercado podría seguir cuestionando la fluidez del ciclo “financiar—comprar monedas”. Tercero, la divergencia en la valoración entre acciones ordinarias y preferentes retroalimenta el relato de las empresas cotizadas que utilizan Bitcoin como activo de reserva, haciendo que los inversionistas presten más atención a la cobertura de dividendos, el múltiplo de reservas de efectivo y la jerarquía entre las recompras y la acumulación.
La observación editorial considera que el resultado visible hasta ahora es parcial y temporal: la recompra acumulada de alrededor de 635 millones de dólares y la recuperación sustancial del precio desde mínimos, junto con la mejora de reservas en dólares y posiciones de efectivo, además de la reaparición de compras netas de Bitcoin, muestran que la compañía ha recuperado parte de la iniciativa para afrontar el descuento de las acciones preferentes y la presión de liquidez. Sin embargo, los hechos deben separarse de las conclusiones: el precio actual de STRC aún está por debajo del valor nominal; si podrá acercarse más y mantener estabilidad cerca de la ventana de tiempo mencionada previamente por la dirección, aún requiere confirmación mediante operaciones y divulgaciones posteriores. Además, la obligación continua de pagos de dividendos de las acciones preferentes en su conjunto tampoco desaparecerá por una sola ronda de recompra. Una lectura más prudente es que el riesgo de “bomba de tiempo” ha disminuido, pero la máquina de capital aún no se ha restablecido automáticamente a un estado sin presión. En el futuro, lo más importante será seguir de cerca el progreso de la ejecución de las recompras, la desviación de STRC frente al valor nominal, la cobertura de dividendos e intereses mediante las reservas en dólares y la asignación de recursos de la empresa entre aumentar la tenencia de Bitcoin y mantener la estabilidad de las acciones preferentes; no se debe interpretar un único monto total de recompra como si la tendencia ya se hubiera revertido.
#Recompras de acciones preferentes STRC por 635 millones de dólares #BTC #ETH #BNB
La empresa de tesorería de Bitcoin Strategy ha mantenido recientemente operaciones en torno a sus acciones preferentes perpetuas STRC, lo que sigue atrayendo la atención del mercado. STRC se posiciona como un instrumento de financiación de tipo preferente a tasa variable diseñado para aproximarse lo máximo posible al valor nominal de 100 dólares; una vez que se negocia con descuento persistente a largo plazo, esto afecta directamente la capacidad de la compañía para complementar capital por esta vía en el futuro, mantener el pago de dividendos y los gastos por intereses de la deuda, además de respaldar la expansión de la tesorería de Bitcoin.
En cuanto a los hechos clave, la información pública indica que Strategy ya ha gastado aproximadamente 635,2 millones de dólares en recomprar STRC. De este modo, en la ronda de recompra más reciente el volumen fue de alrededor de 151,8 millones de dólares, con un precio promedio de ejecución cercano a 97,48 dólares, lo que equivale a unas 1,557 millones de acciones. La empresa ya contaba antes con una autorización de recompra total de alrededor de 1.000 millones de dólares. Impulsado por las recompras continuas, el precio de STRC se ha recuperado desde un mínimo transitorio de cerca de 71 dólares hasta situarse alrededor de 97,34 dólares; sigue ligeramente por debajo de los 100 dólares del valor nominal, pero la magnitud del descuento se ha reducido de forma notable. Al mismo tiempo, la compañía volvió a comprar Bitcoin en el periodo correspondiente: del 24 al 30 de agosto adquirió en total 4.603 unidades, con un gasto de aproximadamente 369,7 millones de dólares y un precio promedio cercano a 80.318 dólares, lo que elevó su posición hasta 845.050 unidades. Además, la empresa reforzó reservas en dólares y su posición de efectivo para mejorar la capacidad de pagar dividendos de acciones preferentes y gestionar el capital con mayor flexibilidad.
Desde el punto de vista lógico, la contradicción central del descuento de STRC reside en la tensión entre el bloqueo del canal de financiación y la salida rígida de flujos de efectivo. El sistema de acciones preferentes exige el cumplimiento continuo de los pagos de dividendos; si el precio de mercado queda significativamente por debajo del valor nominal, disminuye el atractivo de seguir con emisiones netas. Con ello, la eficiencia del “reabastecimiento” del mercado de capitales se debilita. Por el lado de Strategy, la empresa intenta reparar la situación a varios frentes: vende parte de sus Bitcoins para obtener liquidez, aprovecha mecanismos vinculados a acciones ordinarias para reforzar las reservas en dólares, ajusta el marco de capital pertinente e inicia recompras a gran escala de STRC, con el objetivo de reparar simultáneamente el descuento, sostener el relato de financiación y reconstruir espacio operativo. La recompra en sí misma reduce directamente la oferta en circulación y transmite al mercado la intención de sostén; cuando el precio se recupera desde mínimos, aumentar el tamaño de cada recompra también refleja el ritmo con el que la dirección intensifica los esfuerzos de reparación cuando el precio se acerca al rango objetivo.
Cabe aclarar por separado la dimensión de competencia y comparación: dentro de los productos de acciones preferentes perpetuas de su misma categoría, hay productos que se negocian con un mayor rendimiento anualizado de dividendos, con una frecuencia de pago de dividendos más alta, y que durante cierto tiempo se mantienen más cerca del valor nominal; esto hace que sus emisores, en términos relativos, tengan más facilidad para obtener fondos mediante los acuerdos de emisión correspondientes y además incrementar sus tenencias de Bitcoin. En el desempeño de acciones ordinarias, la comparación muestra un contraste: la variación acumulada positiva de la empresa de referencia en lo que va del año frente al retroceso de las acciones ordinarias de Strategy. Estas comparaciones sugieren que, para determinar la velocidad de reparación del descuento, influyen de manera conjunta el diseño de las cláusulas de la acción preferente, la frecuencia de pagos, la confianza del mercado en el balance del emisor, su exposición a Bitcoin y los colchones de liquidez; no puede atribuirse de forma simple a una única acción de recompra.
La vía de impacto sobre el mercado cripto se refleja principalmente en el plano de la percepción y la estructura de capital, más que en instrucciones de precio a corto plazo. Primero, como Strategy es un gran tenedor de Bitcoin, si puede recuperar la compra neta y si el colchón de efectivo es suficiente influirán en la valoración del mercado sobre si la “necesidad de la tesorería corporativa” es sostenible; cuando la empresa vuelve del uso de la venta de Bitcoin para reponer liquidez al lado de la acumulación, ayuda a mitigar la preocupación de que esté reduciendo tenencias de forma pasiva. Segundo, si STRC logra converger más hacia el valor nominal y estabilizarse, es posible que la función de refinanciación de las acciones preferentes se recupere parcialmente, proporcionando opciones para futuras necesidades de gasto de capital y estrategias de tenencia; si no logra anclarse al largo plazo, el mercado podría seguir cuestionando la fluidez del ciclo “financiar—comprar monedas”. Tercero, la divergencia en la valoración entre acciones ordinarias y preferentes retroalimenta el relato de las empresas cotizadas que utilizan Bitcoin como activo de reserva, haciendo que los inversionistas presten más atención a la cobertura de dividendos, el múltiplo de reservas de efectivo y la jerarquía entre las recompras y la acumulación.
La observación editorial considera que el resultado visible hasta ahora es parcial y temporal: la recompra acumulada de alrededor de 635 millones de dólares y la recuperación sustancial del precio desde mínimos, junto con la mejora de reservas en dólares y posiciones de efectivo, además de la reaparición de compras netas de Bitcoin, muestran que la compañía ha recuperado parte de la iniciativa para afrontar el descuento de las acciones preferentes y la presión de liquidez. Sin embargo, los hechos deben separarse de las conclusiones: el precio actual de STRC aún está por debajo del valor nominal; si podrá acercarse más y mantener estabilidad cerca de la ventana de tiempo mencionada previamente por la dirección, aún requiere confirmación mediante operaciones y divulgaciones posteriores. Además, la obligación continua de pagos de dividendos de las acciones preferentes en su conjunto tampoco desaparecerá por una sola ronda de recompra. Una lectura más prudente es que el riesgo de “bomba de tiempo” ha disminuido, pero la máquina de capital aún no se ha restablecido automáticamente a un estado sin presión. En el futuro, lo más importante será seguir de cerca el progreso de la ejecución de las recompras, la desviación de STRC frente al valor nominal, la cobertura de dividendos e intereses mediante las reservas en dólares y la asignación de recursos de la empresa entre aumentar la tenencia de Bitcoin y mantener la estabilidad de las acciones preferentes; no se debe interpretar un único monto total de recompra como si la tendencia ya se hubiera revertido.
#Recompras de acciones preferentes STRC por 635 millones de dólares #BTC #ETH #BNB