#美伊军事冲突再起
Los misiles caen en Ormuz, pero lo que de verdad asusta al BTC nunca han sido los misiles.
El 8/30, el ejército de EE. UU. bombardeó la isla de al-Larajk, en Irán; el 8/31, Irán respondió contra bases del ejército de EE. UU. en Jordania y Emiratos Árabes Unidos, y derribó un MQ-9. Trump lanzó la advertencia: “Responderemos, y golpearemos con fuerza”. La guerra entre EE. UU. e Irán se alargó hasta completar 6 meses, y por primera vez se reentró en combate directo.
El precio del petróleo reaccionó de inmediato: registró la mayor alza en tres semanas.
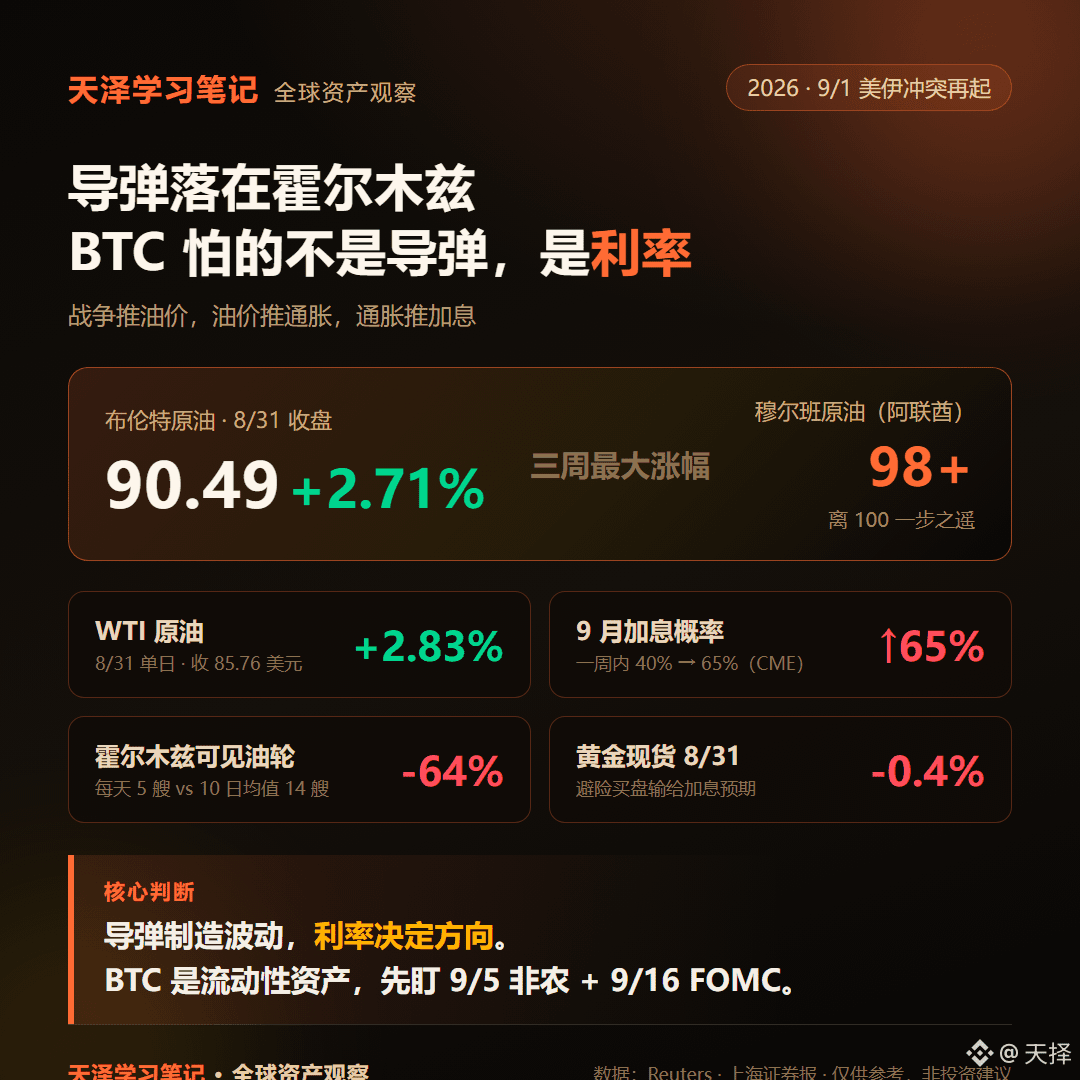
▪️ WTI +2.83% en un día, cierra en 85.76 dólares
▪️ Brent +2.71%, cierra en 90.49 dólares; durante la sesión ya superó 91
▪️ Petróleo crudo de la refinería/variante de Emiratos “Murbán” 98+ dólares, a un paso de los 100
▪️ En el Estrecho de Ormuz, los petroleros visibles bajan a 5 al día (promedio de 10 días: 14)
▪️ Pero aun así, cada día se siguen colando 6–8 millones de barriles en secreto: la mayoría de los barcos apaga los transpondedores
La discrepancia no está en si se ataca o no, sino en si el precio del petróleo se atreve a subir a 100.
Ormuz, en lo “nominal”, está “cerrado”, pero en la práctica el transporte nunca se ha interrumpido. Un banco como Saxo lo dijo sin rodeos: mientras el crudo todavía pueda pasar, la demanda compradora se mantendrá contenida. Lo que realmente fija el precio no es el número de misiles, sino el volumen de transporte. Pero JPMorgan calculó el efecto: cada mes adicional de interrupción de suministro, el Brent +7~8 dólares; si se mantiene durante 3 meses, eso es 114.
Para las criptomonedas, esta es la cadena de transmisión clave: precio del petróleo → inflación → alzas de tasas. Los datos del CME indican que la probabilidad de subir tasas en septiembre, en solo una semana, se disparó del 40% al 65%. Incluso el oro aguanta mal: el 8/31 el contado cayó 0.4%, y la compra por refugio perdió frente a las expectativas de alza de tasas. La situación del BTC es igual, incluso más frágil: no es un activo de refugio ni un “hedge” contra la inflación; es un activo de liquidez.
Lógica de corto plazo: las expectativas de tasas siguen subiendo, el BTC sufre presión; atención al dato de empleo no agrícola del 9/5 y al FOMC del 9/16.
Lógica de largo plazo: la guerra quema déficits fiscales, y el déficit diluye la credibilidad del fiat; este guion ya se repitió en 2022: el BTC primero cayó 60% y luego, en un año, se multiplicó por tres.
Los misiles se encargan de generar volatilidad; las tasas deciden la dirección. ¿De qué lado estás parado ahora?
$BTC $CL $XAU
Los misiles caen en Ormuz, pero lo que de verdad asusta al BTC nunca han sido los misiles.
El 8/30, el ejército de EE. UU. bombardeó la isla de al-Larajk, en Irán; el 8/31, Irán respondió contra bases del ejército de EE. UU. en Jordania y Emiratos Árabes Unidos, y derribó un MQ-9. Trump lanzó la advertencia: “Responderemos, y golpearemos con fuerza”. La guerra entre EE. UU. e Irán se alargó hasta completar 6 meses, y por primera vez se reentró en combate directo.
El precio del petróleo reaccionó de inmediato: registró la mayor alza en tres semanas.
▪️ WTI +2.83% en un día, cierra en 85.76 dólares
▪️ Brent +2.71%, cierra en 90.49 dólares; durante la sesión ya superó 91
▪️ Petróleo crudo de la refinería/variante de Emiratos “Murbán” 98+ dólares, a un paso de los 100
▪️ En el Estrecho de Ormuz, los petroleros visibles bajan a 5 al día (promedio de 10 días: 14)
▪️ Pero aun así, cada día se siguen colando 6–8 millones de barriles en secreto: la mayoría de los barcos apaga los transpondedores
La discrepancia no está en si se ataca o no, sino en si el precio del petróleo se atreve a subir a 100.
Ormuz, en lo “nominal”, está “cerrado”, pero en la práctica el transporte nunca se ha interrumpido. Un banco como Saxo lo dijo sin rodeos: mientras el crudo todavía pueda pasar, la demanda compradora se mantendrá contenida. Lo que realmente fija el precio no es el número de misiles, sino el volumen de transporte. Pero JPMorgan calculó el efecto: cada mes adicional de interrupción de suministro, el Brent +7~8 dólares; si se mantiene durante 3 meses, eso es 114.
Para las criptomonedas, esta es la cadena de transmisión clave: precio del petróleo → inflación → alzas de tasas. Los datos del CME indican que la probabilidad de subir tasas en septiembre, en solo una semana, se disparó del 40% al 65%. Incluso el oro aguanta mal: el 8/31 el contado cayó 0.4%, y la compra por refugio perdió frente a las expectativas de alza de tasas. La situación del BTC es igual, incluso más frágil: no es un activo de refugio ni un “hedge” contra la inflación; es un activo de liquidez.
Lógica de corto plazo: las expectativas de tasas siguen subiendo, el BTC sufre presión; atención al dato de empleo no agrícola del 9/5 y al FOMC del 9/16.
Lógica de largo plazo: la guerra quema déficits fiscales, y el déficit diluye la credibilidad del fiat; este guion ya se repitió en 2022: el BTC primero cayó 60% y luego, en un año, se multiplicó por tres.
Los misiles se encargan de generar volatilidad; las tasas deciden la dirección. ¿De qué lado estás parado ahora?
$BTC $CL $XAU