El rendimiento de los T-bonds estadounidenses a 10 años se sitúa en 4,760%, marcando un máximo de un año. Pero si solo miras ese número, te pierdes información más importante: la forma de la curva.
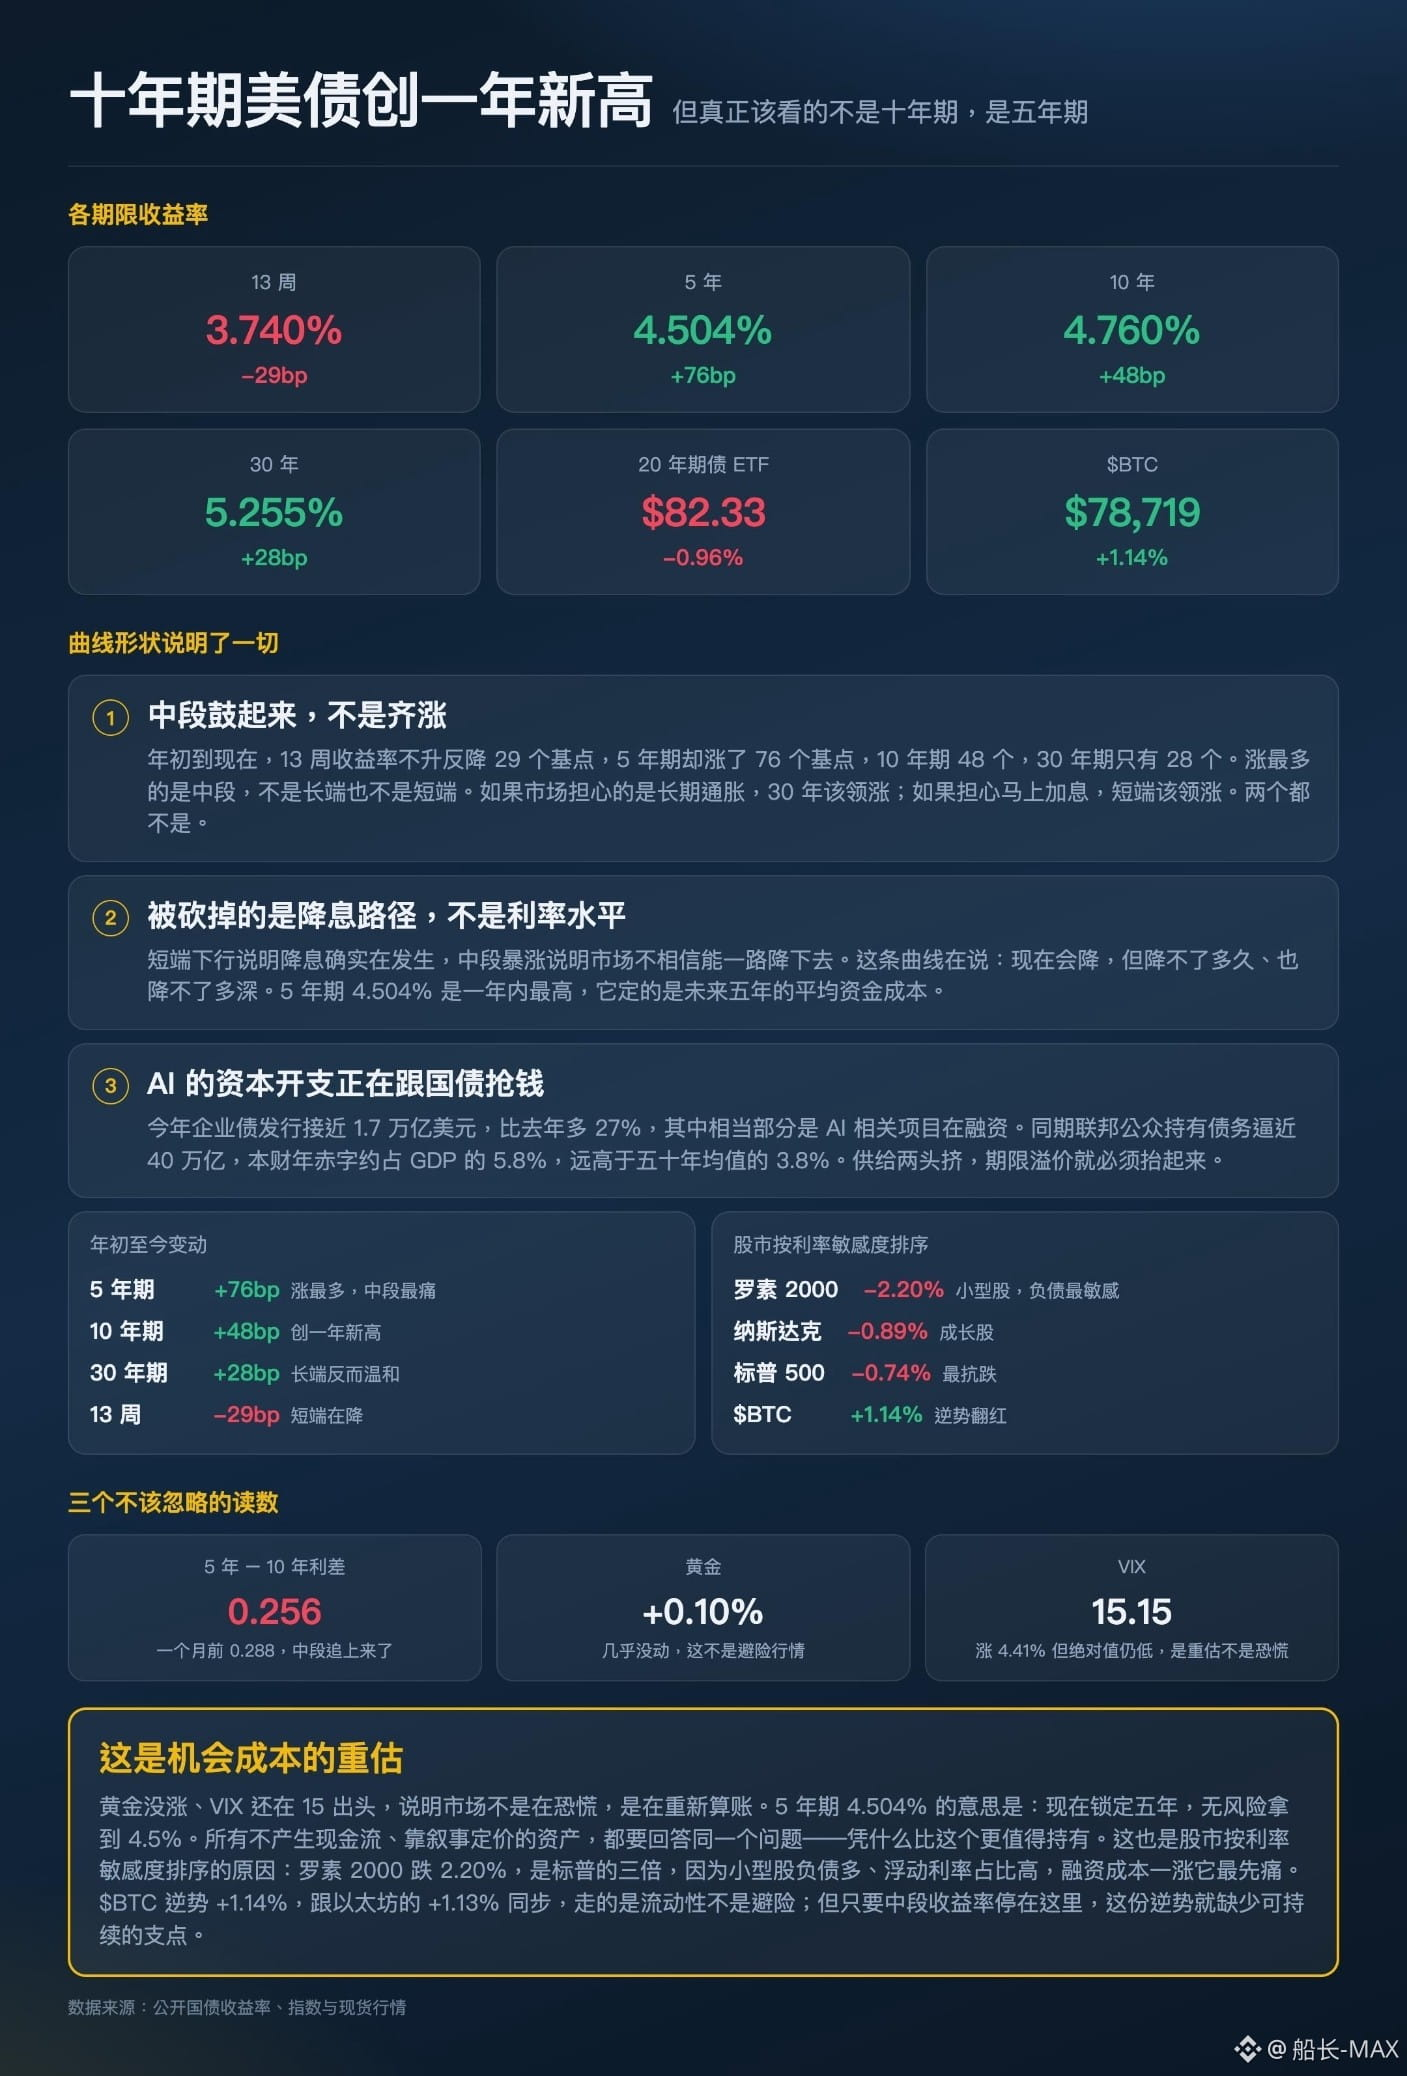
Primero veamos la evolución desde principios de año. Los rendimientos a 13 semanas no suben, sino que bajan 29 puntos básicos; a 5 años suben 76; a 10 años, 48; y a 30 años, apenas 28. El mayor incremento está en el tramo medio, no en el extremo largo ni en el corto.
Esa forma descarta dos explicaciones comunes. Si el mercado temiera que la inflación a largo plazo se descontrole, el tramo de 30 años debería liderar, pero es el que menos sube; si el mercado temiera una subida de tasas inminente, el tramo corto debería liderar, pero las 13 semanas, en cambio, caen. Ninguna de las dos.
La explicación real es la tercera: la caída en el tramo corto indica que efectivamente ya está ocurriendo un recorte de tasas; y el fuerte salto en el tramo medio indica que el mercado no cree que pueda recortarse hasta una trayectoria descendente “en línea recta”. Lo que se ha recalibrado es la senda de recortes, no el nivel absoluto de las tasas. El 4,504% del 5 años fija el costo promedio de los fondos durante los próximos cinco años; y ese número es el más alto en el plazo de un año.
El lado de la oferta también aprieta por ambos extremos. Este año, el volumen de emisión de deuda corporativa está cerca de 1,7 billones de dólares, un 27% más que el año pasado, y una parte considerable corresponde a proyectos vinculados a la IA. En el mismo periodo, la deuda en manos del público federal se acerca a 40 billones de dólares; el déficit de este año fiscal ronda el 5,8% del PIB, muy por encima del promedio de 3,8% de los últimos cincuenta años. Empresas y gobierno compiten por financiación al mismo tiempo; por lo tanto, el diferencial por plazo tiene que ampliarse.
La reacción del mercado ya está ordenada según sensibilidad a las tasas: Russell 2000 cae 2,20%, Nasdaq -0,89% y S&P 500 -0,74%. La caída de las acciones pequeñas es tres veces la del S&P, porque tienen más deuda y un mayor peso de tipos flotantes: cuando sube el costo de financiación, sufren primero.
Pero esto no es pánico. El oro sube solo 0,10% y el VIX está en 15,15; si de verdad dominara el sentimiento de “refugio”, esos dos números deberían ser completamente distintos. Es una revaluación del costo de oportunidad: fijar cinco años y obtener 4,5% sin riesgo obliga a que todos los activos que no generan flujo de caja y se valoran por el relato respondan: ¿por qué serían más valiosos para mantenerlos?
$BTC 78,719, en contra de la tendencia +1,14%, en sincronía con el +1,13% de Ethereum; lo que mueve es la liquidez, no el refugio. Pero mientras el rendimiento en el tramo medio se mantenga en ese nivel, esta resistencia en contra de la tendencia carece de un punto de apoyo sostenible.
#MichaelSaylor暗示增持BTC #BTC☀
Primero veamos la evolución desde principios de año. Los rendimientos a 13 semanas no suben, sino que bajan 29 puntos básicos; a 5 años suben 76; a 10 años, 48; y a 30 años, apenas 28. El mayor incremento está en el tramo medio, no en el extremo largo ni en el corto.
Esa forma descarta dos explicaciones comunes. Si el mercado temiera que la inflación a largo plazo se descontrole, el tramo de 30 años debería liderar, pero es el que menos sube; si el mercado temiera una subida de tasas inminente, el tramo corto debería liderar, pero las 13 semanas, en cambio, caen. Ninguna de las dos.
La explicación real es la tercera: la caída en el tramo corto indica que efectivamente ya está ocurriendo un recorte de tasas; y el fuerte salto en el tramo medio indica que el mercado no cree que pueda recortarse hasta una trayectoria descendente “en línea recta”. Lo que se ha recalibrado es la senda de recortes, no el nivel absoluto de las tasas. El 4,504% del 5 años fija el costo promedio de los fondos durante los próximos cinco años; y ese número es el más alto en el plazo de un año.
El lado de la oferta también aprieta por ambos extremos. Este año, el volumen de emisión de deuda corporativa está cerca de 1,7 billones de dólares, un 27% más que el año pasado, y una parte considerable corresponde a proyectos vinculados a la IA. En el mismo periodo, la deuda en manos del público federal se acerca a 40 billones de dólares; el déficit de este año fiscal ronda el 5,8% del PIB, muy por encima del promedio de 3,8% de los últimos cincuenta años. Empresas y gobierno compiten por financiación al mismo tiempo; por lo tanto, el diferencial por plazo tiene que ampliarse.
La reacción del mercado ya está ordenada según sensibilidad a las tasas: Russell 2000 cae 2,20%, Nasdaq -0,89% y S&P 500 -0,74%. La caída de las acciones pequeñas es tres veces la del S&P, porque tienen más deuda y un mayor peso de tipos flotantes: cuando sube el costo de financiación, sufren primero.
Pero esto no es pánico. El oro sube solo 0,10% y el VIX está en 15,15; si de verdad dominara el sentimiento de “refugio”, esos dos números deberían ser completamente distintos. Es una revaluación del costo de oportunidad: fijar cinco años y obtener 4,5% sin riesgo obliga a que todos los activos que no generan flujo de caja y se valoran por el relato respondan: ¿por qué serían más valiosos para mantenerlos?
$BTC 78,719, en contra de la tendencia +1,14%, en sincronía con el +1,13% de Ethereum; lo que mueve es la liquidez, no el refugio. Pero mientras el rendimiento en el tramo medio se mantenga en ese nivel, esta resistencia en contra de la tendencia carece de un punto de apoyo sostenible.
#MichaelSaylor暗示增持BTC #BTC☀