
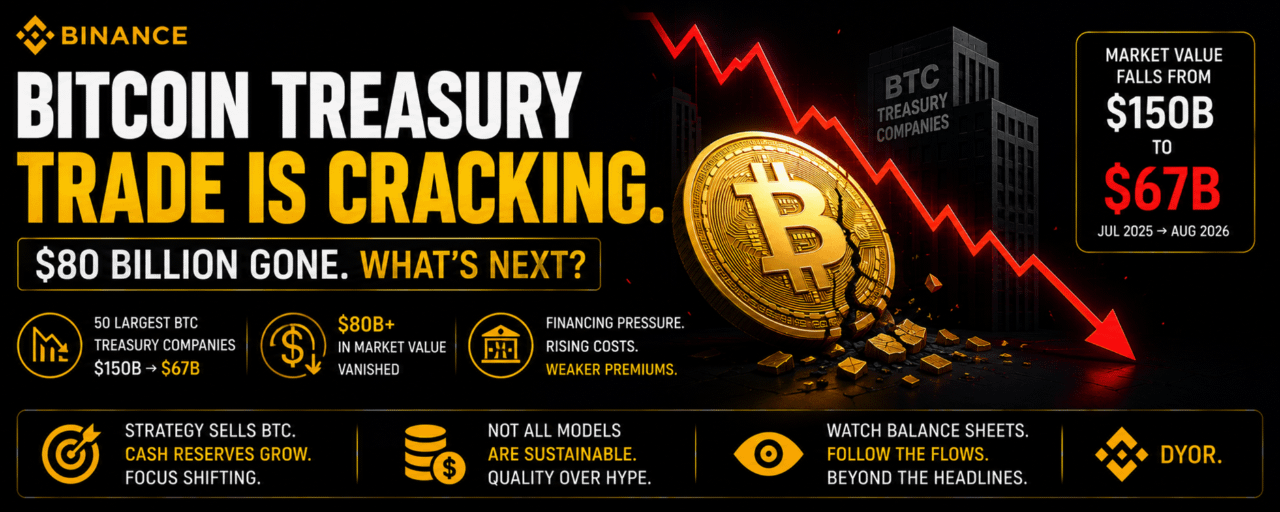

Una de las historias más grandes de las criptomonedas en este momento no está ocurriendo en un exchange. Está ocurriendo dentro de empresas que cotizan públicamente y cuyas estrategias de crecimiento se construyeron alrededor de Bitcoin. Un análisis del Financial Times encontró que el valor de mercado combinado de las 50 mayores empresas con tesorería de Bitcoin ha caído de aproximadamente 150 mil millones de dólares en julio de 2025 a cerca de 67 mil millones de dólares en agosto de 2026. Más de 80 mil millones en valor de mercado han desaparecido mientras la estrategia corporativa de Bitcoin pierde parte del impulso que alguna vez tuvo.
El modelo se hizo popular después de que Strategy, antes MicroStrategy, convirtiera la acumulación de Bitcoin en el eje central de su estrategia corporativa. Otras empresas siguieron el ejemplo, recaudando dinero mediante acciones, deuda y valores convertibles para adquirir Bitcoin y ofrecer a los inversores otra forma de exposición a BTC a través del mercado de valores. La tesis parecía sencilla: el aumento de los precios de Bitcoin incrementaría el valor de las participaciones corporativas, mientras que las empresas se beneficiarían de valoraciones más fuertes.
Cuando Bitcoin se debilita o los inversores reducen la prima asignada a estas empresas de tesorería, el modelo enfrenta más presión. Las empresas aún tienen costos de financiación, obligaciones por intereses y otros gastos incluso en periodos en los que Bitcoin no aprecia lo suficiente para sostener la estructura. El Financial Times informa que 35 de las 50 empresas en su análisis han caído más de un 50% desde sus máximos posteriores a la adopción.
La estrategia se ha convertido en el ejemplo más claro de este entorno cambiante. La empresa vendió casi 7.000 BTC desde junio, por un valor de aproximadamente 430 millones de dólares, según el Financial Times, mientras que también construía una reserva de efectivo más grande. El movimiento destaca un cambio de prioridades de la acumulación agresiva hacia la flexibilidad financiera.
La estrategia recientemente recaudó alrededor de 2.000 millones de dólares mediante ventas de acciones de MSTR sin comprar ni vender Bitcoin durante la semana del 17 de agosto al 23 de agosto. La empresa también estableció un fondo de efectivo de aproximadamente 1,59 mil millones de dólares y aumentó su reserva de dólares más amplia a cerca de 5,1 mil millones de dólares. La estrategia ahora parece centrarse cada vez más en mantener la liquidez junto con la exposición a Bitcoin.
Durante la fase anterior del auge de la tesorería corporativa, un anuncio de compra de Bitcoin a menudo generaba una atención inmediata. Ahora los inversores están formulando preguntas más difíciles. ¿Cómo se financió la compra? ¿Cuánta deuda se añadió? ¿Cuánto efectivo hay disponible? ¿Qué sucede durante un descenso prolongado de BTC? ¿El negocio subyacente genera ingresos suficientes para respaldar la estrategia?
Estas preguntas se están volviendo cada vez más importantes a medida que cambian las condiciones de financiación.
La tendencia de la tesorería corporativa también muestra qué tan estrechamente se ha conectado el cripto con los mercados de capitales tradicionales. Bitcoin ya no opera dentro de un ecosistema separado. Las empresas están elevando capital, emitiendo deuda, gestionando reservas de tesorería y tomando decisiones estratégicas basadas en el mismo activo que cotiza las 24 horas en los mercados cripto.
Consejo profesional
Al estudiar una empresa relacionada con cripto, no te detengas en el balance de Bitcoin. Compara las tenencias de BTC con la deuda, las reservas de efectivo, la emisión de capital, las obligaciones preferentes y los ingresos operativos. Dos empresas que tengan cantidades similares de Bitcoin podrían enfrentar niveles de riesgo completamente distintos porque sus estructuras de financiación son diferentes.
El freno en las empresas de tesorería no significa que el interés institucional en Bitcoin haya desaparecido. Los ETF de Bitcoin al contado en EE. UU. han seguido atrayendo una atención importante, lo que muestra que los inversores aún tienen varias formas de obtener exposición a BTC mediante productos financieros regulados.
La pregunta más interesante es cómo la demanda institucional cambia la forma.
Antes, el titular era la acumulación corporativa.
Ahora el titular es sostenibilidad.
Los inversores se preguntan si las empresas han construido estrategias de Bitcoin duraderas o si han dependido demasiado del apalancamiento y de condiciones favorables del mercado.
Bitcoin en sí sigue siendo el activo digital líder, pero el experimento de tesorería corporativa está entrando en un nuevo capítulo. Las empresas que sigan construyendo en torno a BTC se enfrentarán a un estándar más alto por parte de los inversores, mientras que los balances más débiles atraerán un mayor escrutinio.
¿El auge corporativo del Bitcoin está entrando en una fase nueva y más saludable, o el negocio de tesorería está perdiendo su ventaja?
Narrativas de mercado a vigilar
#NoticiasCrypto #AntiQuantumBitcoinTransactionMinedOnMainnet
$BTC • $MSTR
Mira los balances. Mira los flujos. Sigue la narrativa. DYOR.