

La primera gran prueba anual del nuevo presidente de la Reserva Federal, y un examen sobre un crédito de 400.000 millones de dólares
Esta noche a las 22:00 (UTC+8), el presidente de la Reserva Federal, Kevin Wa(n)sh, pronunciará en Jackson Hole, a los pies del Gran Teton, su primera alocución temática desde que asumió el cargo. En años anteriores, esto era solo la reunión anual de los jefes de bancos centrales de todo el mundo; este año, el mercado lo ha convertido en un gran examen: el rendimiento de los bonos del Tesoro a 30 años acaba de marcar un nuevo máximo de 19 años, el secretario del Tesoro se adelantó a la banca central para comprar bonos y, en el escenario, este nuevo presidente, conocido por sus acertijos, puede reescribir la fijación de precios de decenas de billones de dólares en activos con cada palabra que pronuncie.
I. Tres resquicios del mercado de bonos de EE. UU.
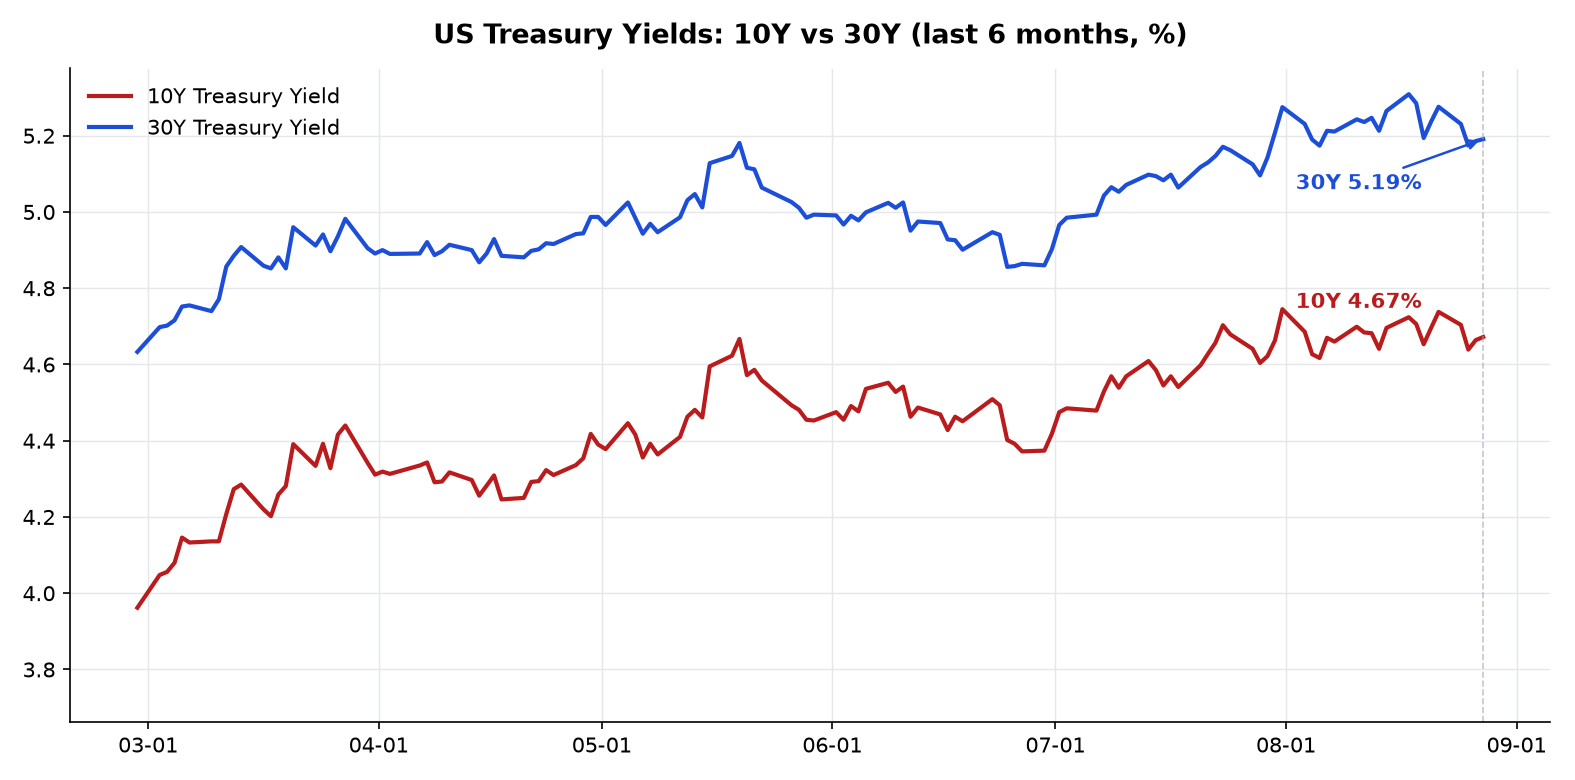
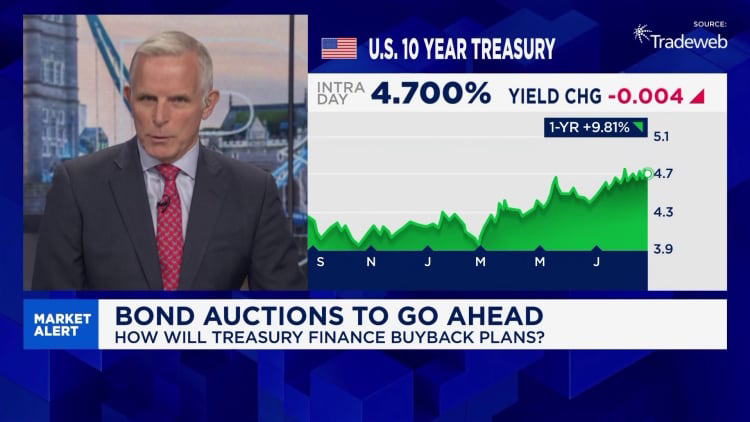
Primero, pongamos datos. La rentabilidad del bono del Tesoro a 30 años alcanzó una vez el 5.33% el lunes pasado, el nivel más alto desde 2007; actualmente ronda el 5.19%. La rentabilidad a 10 años es 4.67% y el índice del dólar es 99.17. Detrás de estos tres conjuntos de cifras, el mercado está revaluando tres cuestiones.
Primer resquicio: la inflación es más obstinada de lo imaginado. La Reserva Federal presta especial atención al índice de precios PCE; en julio subió 3.7% interanual y la PCE subyacente fue 3.3%, ambos alejados del objetivo del 2%. El IPC de julio también superó las expectativas. Y el crecimiento del PIB en el segundo trimestre fue solo 1.5%: la inflación no baja, el crecimiento no sube; la economía de EE. UU. está situada en un inquietante cruce tipo estanflación. Los futuros de tasas dan señales contradictorias: la probabilidad de mantener sin cambios en septiembre es alta; para antes de diciembre, la probabilidad de al menos una alza de 25 puntos básicos ronda el 70%.
Segundo resquicio: presión de oferta sin precedentes. El volumen total de los bonos del Tesoro de EE. UU. se acerca a los 4 billones de dólares, las subastas en el tramo largo registran una demanda débil y los compradores exigen cada vez más una prima de plazo más alta para aceptar la carga. Cuando el plazo a 30 años toca el 5.33%, en esencia el mercado está lanzando un mensaje: no creo en tu disciplina fiscal.
El tercer resquicio es el más sutil: se está difuminando el límite entre la política fiscal y la monetaria. La semana pasada, el secretario del Tesoro, Bessent, anunció que a partir del 9 de septiembre el tope de recompra de bonos del Tesoro de largo plazo se duplicaría al menos de 2,000 millones a 4,000 millones de dólares por semana. En apariencia, es para mejorar la liquidez del mercado; en realidad, comprime directamente las rentabilidades en el tramo largo, y el mercado lo llama una reedición de la operación de distorsión de 2011. El Departamento del Tesoro interviene en el mercado de bonos antes que el banco central, lo que equivale a poner a la Reserva Federal al rojo vivo: todavía no has dado tu señal y el Tesoro ya actuó; ¿dónde queda la independencia?
II. El presidente de las adivinanzas: el mercado quiere respuestas y él se caracteriza por hacer preguntas
Wosh en sí es una variable. De 2006 a 2011, fue uno de los miembros del Consejo de la Reserva Federal más joven, conocido por su postura de línea dura y por ser directo. Después ocupó puestos como consejero delegado en Morgan Stanley, y asesor económico para Trump. Este mayo, al tomar el timón de la Reserva Federal, no se apresuró a dibujar una hoja de ruta para el mercado. En su lugar, estableció cinco grupos de trabajo sobre principios fundamentales, reexaminando la propia Reserva Federal en cinco dimensiones: la cognición de la inflación, el balance, la dependencia de los datos, la tecnología y la comunicación.
Él mismo expresó públicamente sus dudas sobre la cultura del banco central de aquella época, que daba orientación hacia adelante: el mercado no debería alimentarse con respuestas; debería interpretar los datos por sí mismo y luego retroalimentar las señales al banco central. Así, tres meses después de asumir el cargo, el mercado resumió su comunicación en dos palabras: adivinanzas. En la reunión de decisiones del 29 de julio, las tasas se mantuvieron por quinta vez consecutiva en 3.50%-3.75%; de los 12 consejeros, 3 pidieron públicamente subidas de tasas—grietas internas raras en muchos años. Y aun así, Wosh sigue siendo parco en palabras.
El mercado ya no tiene paciencia. El economista jefe de RSM, Brusoeiras, lo dijo sin rodeos: algunos errores no forzados al inicio del mandato de Wosh elevaron las expectativas hasta un nivel que la Reserva Federal preferiría que no estuviera tan alto. El estratega de tasas de Bank of America, Kabaná, advirtió que si Wosh esta noche solo habla de grandes temas como productividad y población, el mercado lo interpretará como una señal favorable a los recortes (más “paloma”), y la rentabilidad a 30 años podría dirigirse directamente hacia más de 5.5%.
 III. Tres guiones, tres rutas
Traduzcamos al lenguaje observable las funciones de reacción que le preocupan al mercado; esta noche, en realidad, solo hay tres posibilidades.
Guion A, ajuste en clave de línea dura: dejar claro que la inflación vuelve al 2% y domina todo lo demás; sugerir que, si es necesario, habrá otra alza de tasas. El dólar y las tasas de corto plazo suben primero; el tramo largo podría oscilar por preocupaciones sobre el crecimiento, y el precio del oro sufre presión en el corto plazo.
Guion B, evasivo: continúo con el estilo de las adivinanzas; ni refuerza la línea dura ni suelta un recorte de tasas. El dólar se agita, la volatilidad de los bonos largos se dispara y el oro sigue aprovechando el beneficio de la debilitada confianza en el dólar; a la manera de Wosh, esta es la opción con mayor probabilidad.
Guion C, paloma pasiva: el lenguaje se lee como una aquiescencia tácita para presionar al alza el tramo largo vía el Departamento del Tesoro, incluso si solo es una insinuación en colaboración. El dólar y los bonos largos caerán al mismo tiempo, el precio del oro se disparará con fuerza; el mercado recordará de inmediato el rumor que Wosh ya negó públicamente: él escucha a Trump más que Powell. Una vez que se daña el relato de la independencia, el ancla de fijación de precios de los bonos del Tesoro como activo global sin riesgo empezará a tambalearse.
IV. Significado de los activos: quién le pone precio a quién
Convirtamos los tres guiones en un escenario base: es probable que Wosh se mueva entre A y B—explicar la disciplina antiinflacionaria dejando claro que septiembre no se moverá; a finales de año o habrá alzas de tasas. Al mismo tiempo, evita a propósito evaluar las operaciones del Departamento del Tesoro. En esta ruta, el dólar estará relativamente fuerte a corto plazo, pero la parte de arriba queda acotada por el riesgo, ya sea ambiguo o sesgado a favor de los halcones. La rentabilidad a 10 años oscilará desde niveles altos; las compras de bonos por parte del Tesoro ofrecen un colchón a la baja, pero será difícil que se rompa por sí solo. El oro mantiene la inclinación alcista bajo una doble narrativa: la credibilidad del dólar más los tipos de interés reales; el BTC fluctúa alrededor del umbral de 80,000 dólares siguiendo el relato de la confianza del dólar.
El verdadero punto de riesgo es el “condicionante de fallo”: si Wosh pone un límite superior a la rentabilidad del tramo largo, o se interpreta como una aceptación tácita de un objetivo fiscal, entonces el dólar y los bonos largos caerán al mismo tiempo y el oro acelerará el alza. En ese momento, lo que el mercado está fijando ya no será la variable de las tasas, sino estas cuatro palabras: dominio fiscal.
V. Escrito antes del discurso
Afuera de la ventana del recinto del Jackson Hole está el macizo del Grand Teton cubierto de nieve. Durante los últimos cuarenta años, los presidentes del banco central estadounidense han ido señalando aquí puntos clave para los mercados globales: Volcker habló de disciplina, Greenspan habló de burbujas, Bernanke habló de la salida y Powell habló de paciencia. Esta noche le toca a Wosh.
 El tema oficial de esta conferencia es la innovación financiera: el significado de los pagos y la política—un título prospectivo sobre tecnología. Pero todo el mundo lo tiene claro: el examen real está fuera de la conferencia. Un mercado de bonos de 4 billones de dólares está revaluando el precio de la confianza de EE. UU., y cada frase del presidente es una anotación de esa revaluación.
La montaña sigue siendo la misma, pero el camino se hace cada vez más estrecho. Esta noche, Wosh no necesita inteligencia, necesita contención: entre la disciplina antiinflacionaria y la estabilidad del mercado de bonos, darle al mercado un sistema de coordenadas digno de confianza. Esto es más difícil que cualquier alza de tasas.