Esta publicación de resultados del segundo trimestre de NVIDIA marca el rumbo para el reciente mercado de la IA.
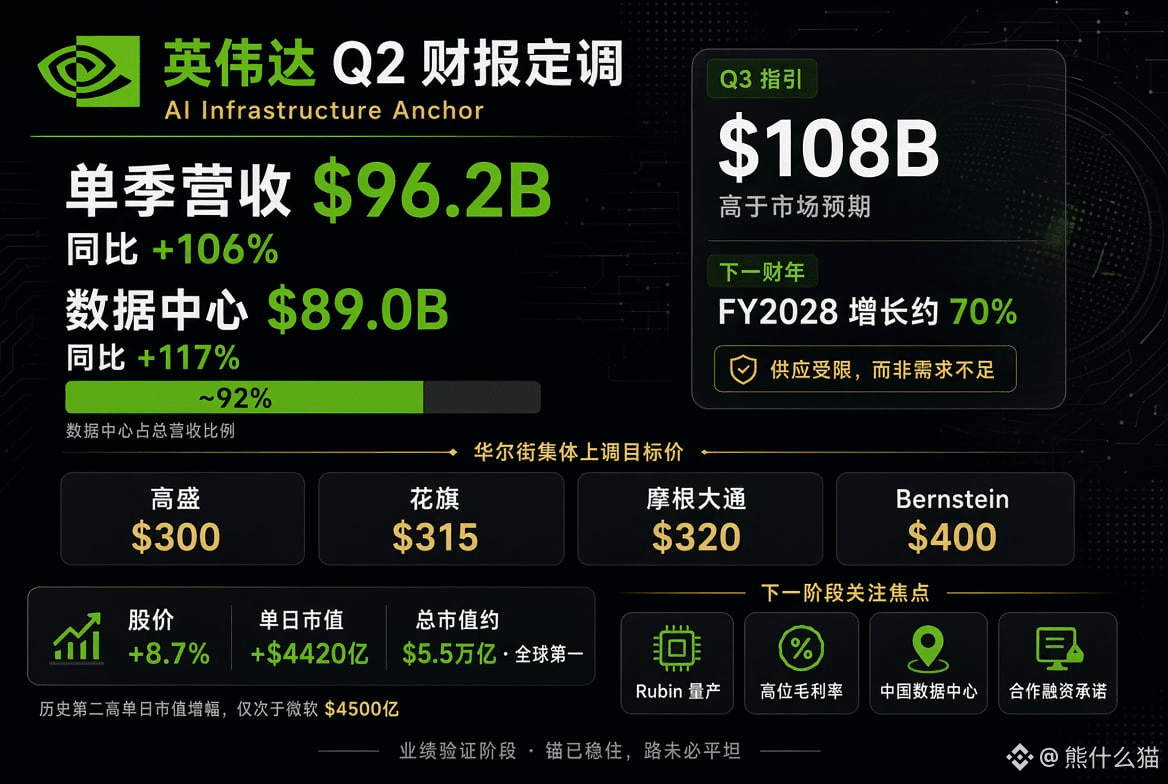
En un solo trimestre, los ingresos alcanzaron 96,200 millones de dólares, un 106% interanual. Los ingresos del segmento de centros de datos fueron de 89,000 millones de dólares, un 117% interanual, y siguen siendo el principal motor del crecimiento absoluto.
Las previsiones de ingresos para el tercer trimestre se sitúan en 108,000 millones de dólares, por encima de lo esperado por el mercado. Más importante aún: la orientación para el crecimiento de los ingresos en el próximo año fiscal es de aproximadamente 70%, lo que alivia directamente las preocupaciones que existían sobre que las inversiones de capital en IA tocarían techo.
NVIDIA deja claro que la previsión está limitada por la oferta, y no por una demanda insuficiente. Creo que lo que considera JPMorgan—que la guía es algo conservadora—tiene cierto sentido.
Tras la publicación del informe, Wall Street ajustó al alza de forma generalizada los precios objetivo. Goldman Sachs lo elevó a 300 dólares, Citigroup a 315 dólares, JPMorgan a 320 dólares y Bernstein lo incrementó considerablemente hasta 400 dólares.
Múltiples instituciones siguieron el mismo movimiento. Las discrepancias de los vendedores sobre la continuidad de la demanda de chips de IA se están reduciendo rápidamente.
El jueves, la cotización de NVIDIA subió un 8.7%, con su mayor alza diaria desde abril de 2025. El valor de mercado aumentó en un día en aproximadamente 442 mil millones de dólares, convirtiéndose en el segundo mayor registro histórico de crecimiento de un solo día para una acción individual a nivel global, solo por detrás de los 450 mil millones de dólares de Microsoft, registrados apenas un mes antes.
Actualmente, la capitalización total de la empresa ronda los 5.5 billones de dólares, y sigue siendo el emisor cotizado con mayor valor de mercado a nivel mundial.
Hace unos meses, el mercado todavía debatía si la operación con IA estaba demasiado “caliente” y si la rentabilidad de las inversiones de capital por parte de los proveedores de la nube era dudosa; pero un informe de resultados ha terminado por cambiar el sentimiento general.
Antes el mercado estaba comprando expectativas; ahora, poco a poco, estamos entrando en la fase de verificación de resultados, y la lógica de la fijación de precios ya ha cambiado.
A partir de aquí, el foco del mercado se trasladará. El cronograma de producción en masa de la plataforma Rubin, si el alto margen bruto puede mantenerse, si los ingresos de centros de datos en China se recuperarán y si aumentarán las posibles obligaciones en el balance bajo el modelo de financiación con socios.
Estas variables influirán en la trayectoria posterior del precio de la acción.
El ancla de esta cadena de infraestructura de IA ya está fijada, pero eso no significa que el camino vaya a ser completamente llano a partir de ahora.
En un solo trimestre, los ingresos alcanzaron 96,200 millones de dólares, un 106% interanual. Los ingresos del segmento de centros de datos fueron de 89,000 millones de dólares, un 117% interanual, y siguen siendo el principal motor del crecimiento absoluto.
Las previsiones de ingresos para el tercer trimestre se sitúan en 108,000 millones de dólares, por encima de lo esperado por el mercado. Más importante aún: la orientación para el crecimiento de los ingresos en el próximo año fiscal es de aproximadamente 70%, lo que alivia directamente las preocupaciones que existían sobre que las inversiones de capital en IA tocarían techo.
NVIDIA deja claro que la previsión está limitada por la oferta, y no por una demanda insuficiente. Creo que lo que considera JPMorgan—que la guía es algo conservadora—tiene cierto sentido.
Tras la publicación del informe, Wall Street ajustó al alza de forma generalizada los precios objetivo. Goldman Sachs lo elevó a 300 dólares, Citigroup a 315 dólares, JPMorgan a 320 dólares y Bernstein lo incrementó considerablemente hasta 400 dólares.
Múltiples instituciones siguieron el mismo movimiento. Las discrepancias de los vendedores sobre la continuidad de la demanda de chips de IA se están reduciendo rápidamente.
El jueves, la cotización de NVIDIA subió un 8.7%, con su mayor alza diaria desde abril de 2025. El valor de mercado aumentó en un día en aproximadamente 442 mil millones de dólares, convirtiéndose en el segundo mayor registro histórico de crecimiento de un solo día para una acción individual a nivel global, solo por detrás de los 450 mil millones de dólares de Microsoft, registrados apenas un mes antes.
Actualmente, la capitalización total de la empresa ronda los 5.5 billones de dólares, y sigue siendo el emisor cotizado con mayor valor de mercado a nivel mundial.
Hace unos meses, el mercado todavía debatía si la operación con IA estaba demasiado “caliente” y si la rentabilidad de las inversiones de capital por parte de los proveedores de la nube era dudosa; pero un informe de resultados ha terminado por cambiar el sentimiento general.
Antes el mercado estaba comprando expectativas; ahora, poco a poco, estamos entrando en la fase de verificación de resultados, y la lógica de la fijación de precios ya ha cambiado.
A partir de aquí, el foco del mercado se trasladará. El cronograma de producción en masa de la plataforma Rubin, si el alto margen bruto puede mantenerse, si los ingresos de centros de datos en China se recuperarán y si aumentarán las posibles obligaciones en el balance bajo el modelo de financiación con socios.
Estas variables influirán en la trayectoria posterior del precio de la acción.
El ancla de esta cadena de infraestructura de IA ya está fijada, pero eso no significa que el camino vaya a ser completamente llano a partir de ahora.