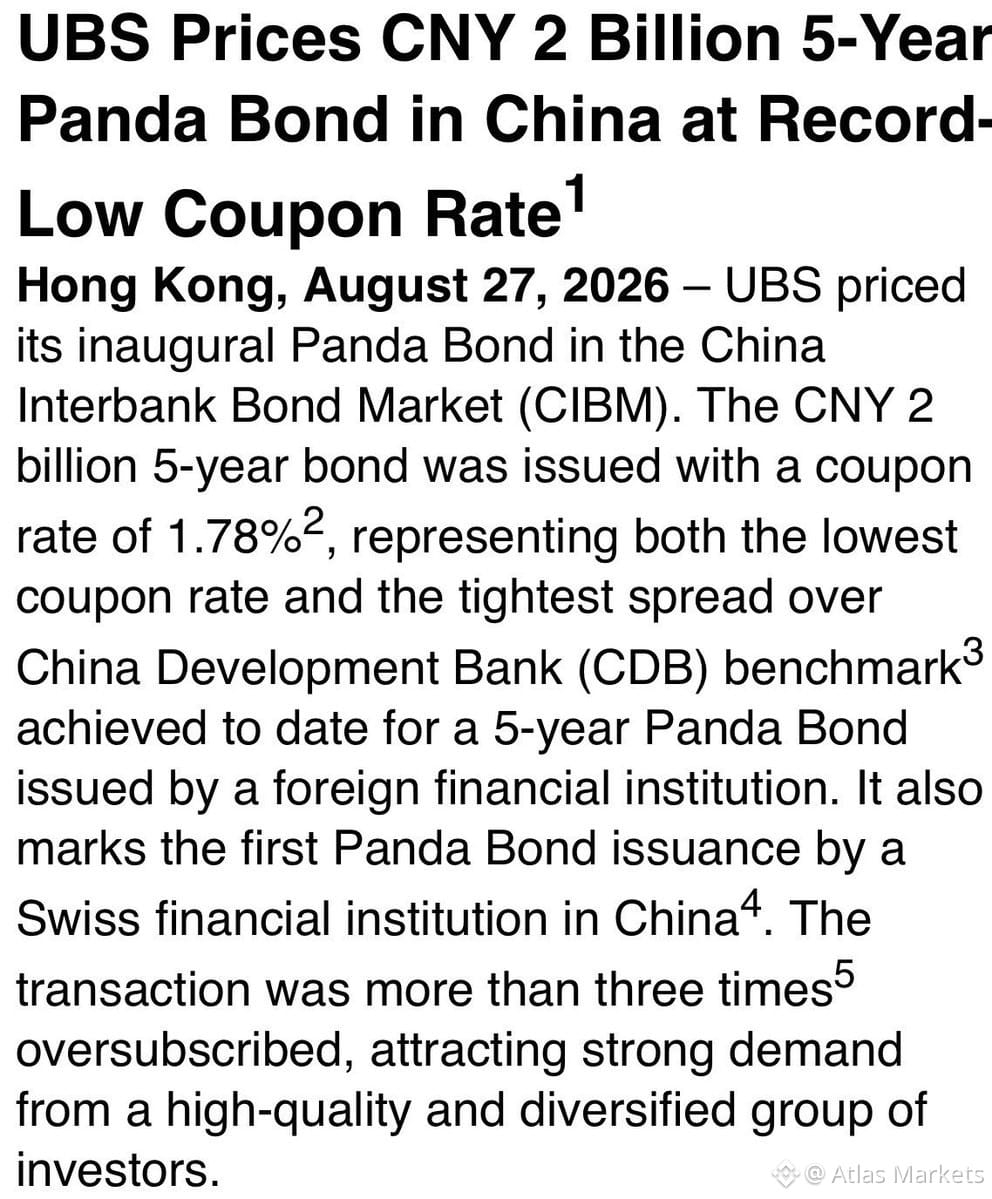
Se está desarrollando en tiempo real un arbitraje masivo de tasas. Las corporaciones estadounidenses enfrentan costos de endeudamiento de 7-9% mientras que el mercado onshore de China ofrece financiamiento por debajo de 2%. Eso es un diferencial de 500-700 puntos básicos: enorme para cualquier CFO que esté calculando.
Esto no se trata solo de dinero barato. Se trata de hacia dónde realmente quiere fluir el capital y de lo que eso dice sobre las expectativas de crecimiento relativas. Si puedes acceder a liquidez en yuanes y tu negocio tiene exposición a China, las cuentas son obvias. Intercambia el riesgo cambiario si lo necesitas, pero ese diferencial es demasiado amplio como para ignorarlo.
Sigue de cerca cómo más nombres occidentales acceden al mercado de bonos de China. El arbitraje es estructural mientras la Fed mantenga las tasas elevadas y el PBOC continúe relajando. Un carry clásico, pero con capas geopolíticas y de FX que lo hacen interesante más allá de la simple búsqueda de rendimiento.
Esto no se trata solo de dinero barato. Se trata de hacia dónde realmente quiere fluir el capital y de lo que eso dice sobre las expectativas de crecimiento relativas. Si puedes acceder a liquidez en yuanes y tu negocio tiene exposición a China, las cuentas son obvias. Intercambia el riesgo cambiario si lo necesitas, pero ese diferencial es demasiado amplio como para ignorarlo.
Sigue de cerca cómo más nombres occidentales acceden al mercado de bonos de China. El arbitraje es estructural mientras la Fed mantenga las tasas elevadas y el PBOC continúe relajando. Un carry clásico, pero con capas geopolíticas y de FX que lo hacen interesante más allá de la simple búsqueda de rendimiento.