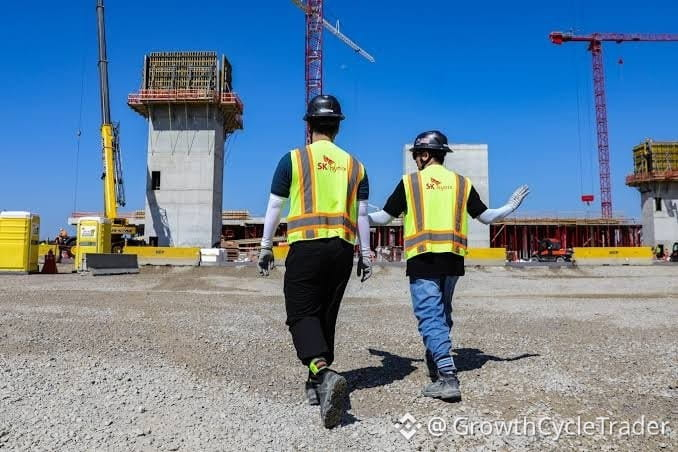
SK Hynix rompe hoy terreno para una instalación avanzada de ensamblaje en West Lafayette, Indiana, con producción de memoria HBM e IA orientada a finales de 2028. Pero Washington y los hiperescaladores no están satisfechos con el ensamblaje en la parte trasera. Quieren fábricas front-end de obleas en suelo estadounidense para que la memoria de IA personalizada pueda co-diseñarse justo al lado de los equipos de aceleradores.
El presidente del Grupo SK, Chey Tae-won, confirmó que los clientes estadounidenses están pidiendo explícitamente una planta local. Las encuestas del sitio se han estado realizando durante más de un mes. La empresa construirá donde coincidan la energía, el agua, el terreno y un ecosistema existente.
El resto de la industria ya está emitiendo cheques por cifras de nueve dígitos. Samsung se prepara para iniciar este año el trabajo en una segunda fundición en Taylor, Texas, dirigida a 2 nm para 2030, superpuesta a una ampliación en EE. UU. de 37.000 millones de dólares. Micron elevó su plan de fábrica doméstica hasta 2035 a más de 250.000 millones de dólares. TSMC aumentó su compromiso en Arizona de 165.000 millones a 265.000 millones de dólares: eventualmente diez fábricas de obleas, dos sitios de empaquetado y un centro de I+D.
El empaquetado saca los chips al mercado. Una fábrica front-end asegura el suministro junto al cliente. Esa es la presión que SK Hynix está navegando ahora y la realidad estratégica que está reconfigurando la cadena de suministro de memoria.
El presidente del Grupo SK, Chey Tae-won, confirmó que los clientes estadounidenses están pidiendo explícitamente una planta local. Las encuestas del sitio se han estado realizando durante más de un mes. La empresa construirá donde coincidan la energía, el agua, el terreno y un ecosistema existente.
El resto de la industria ya está emitiendo cheques por cifras de nueve dígitos. Samsung se prepara para iniciar este año el trabajo en una segunda fundición en Taylor, Texas, dirigida a 2 nm para 2030, superpuesta a una ampliación en EE. UU. de 37.000 millones de dólares. Micron elevó su plan de fábrica doméstica hasta 2035 a más de 250.000 millones de dólares. TSMC aumentó su compromiso en Arizona de 165.000 millones a 265.000 millones de dólares: eventualmente diez fábricas de obleas, dos sitios de empaquetado y un centro de I+D.
El empaquetado saca los chips al mercado. Una fábrica front-end asegura el suministro junto al cliente. Esa es la presión que SK Hynix está navegando ahora y la realidad estratégica que está reconfigurando la cadena de suministro de memoria.