
AllScale 2026-08-26 Informe diario de macro y cifrado
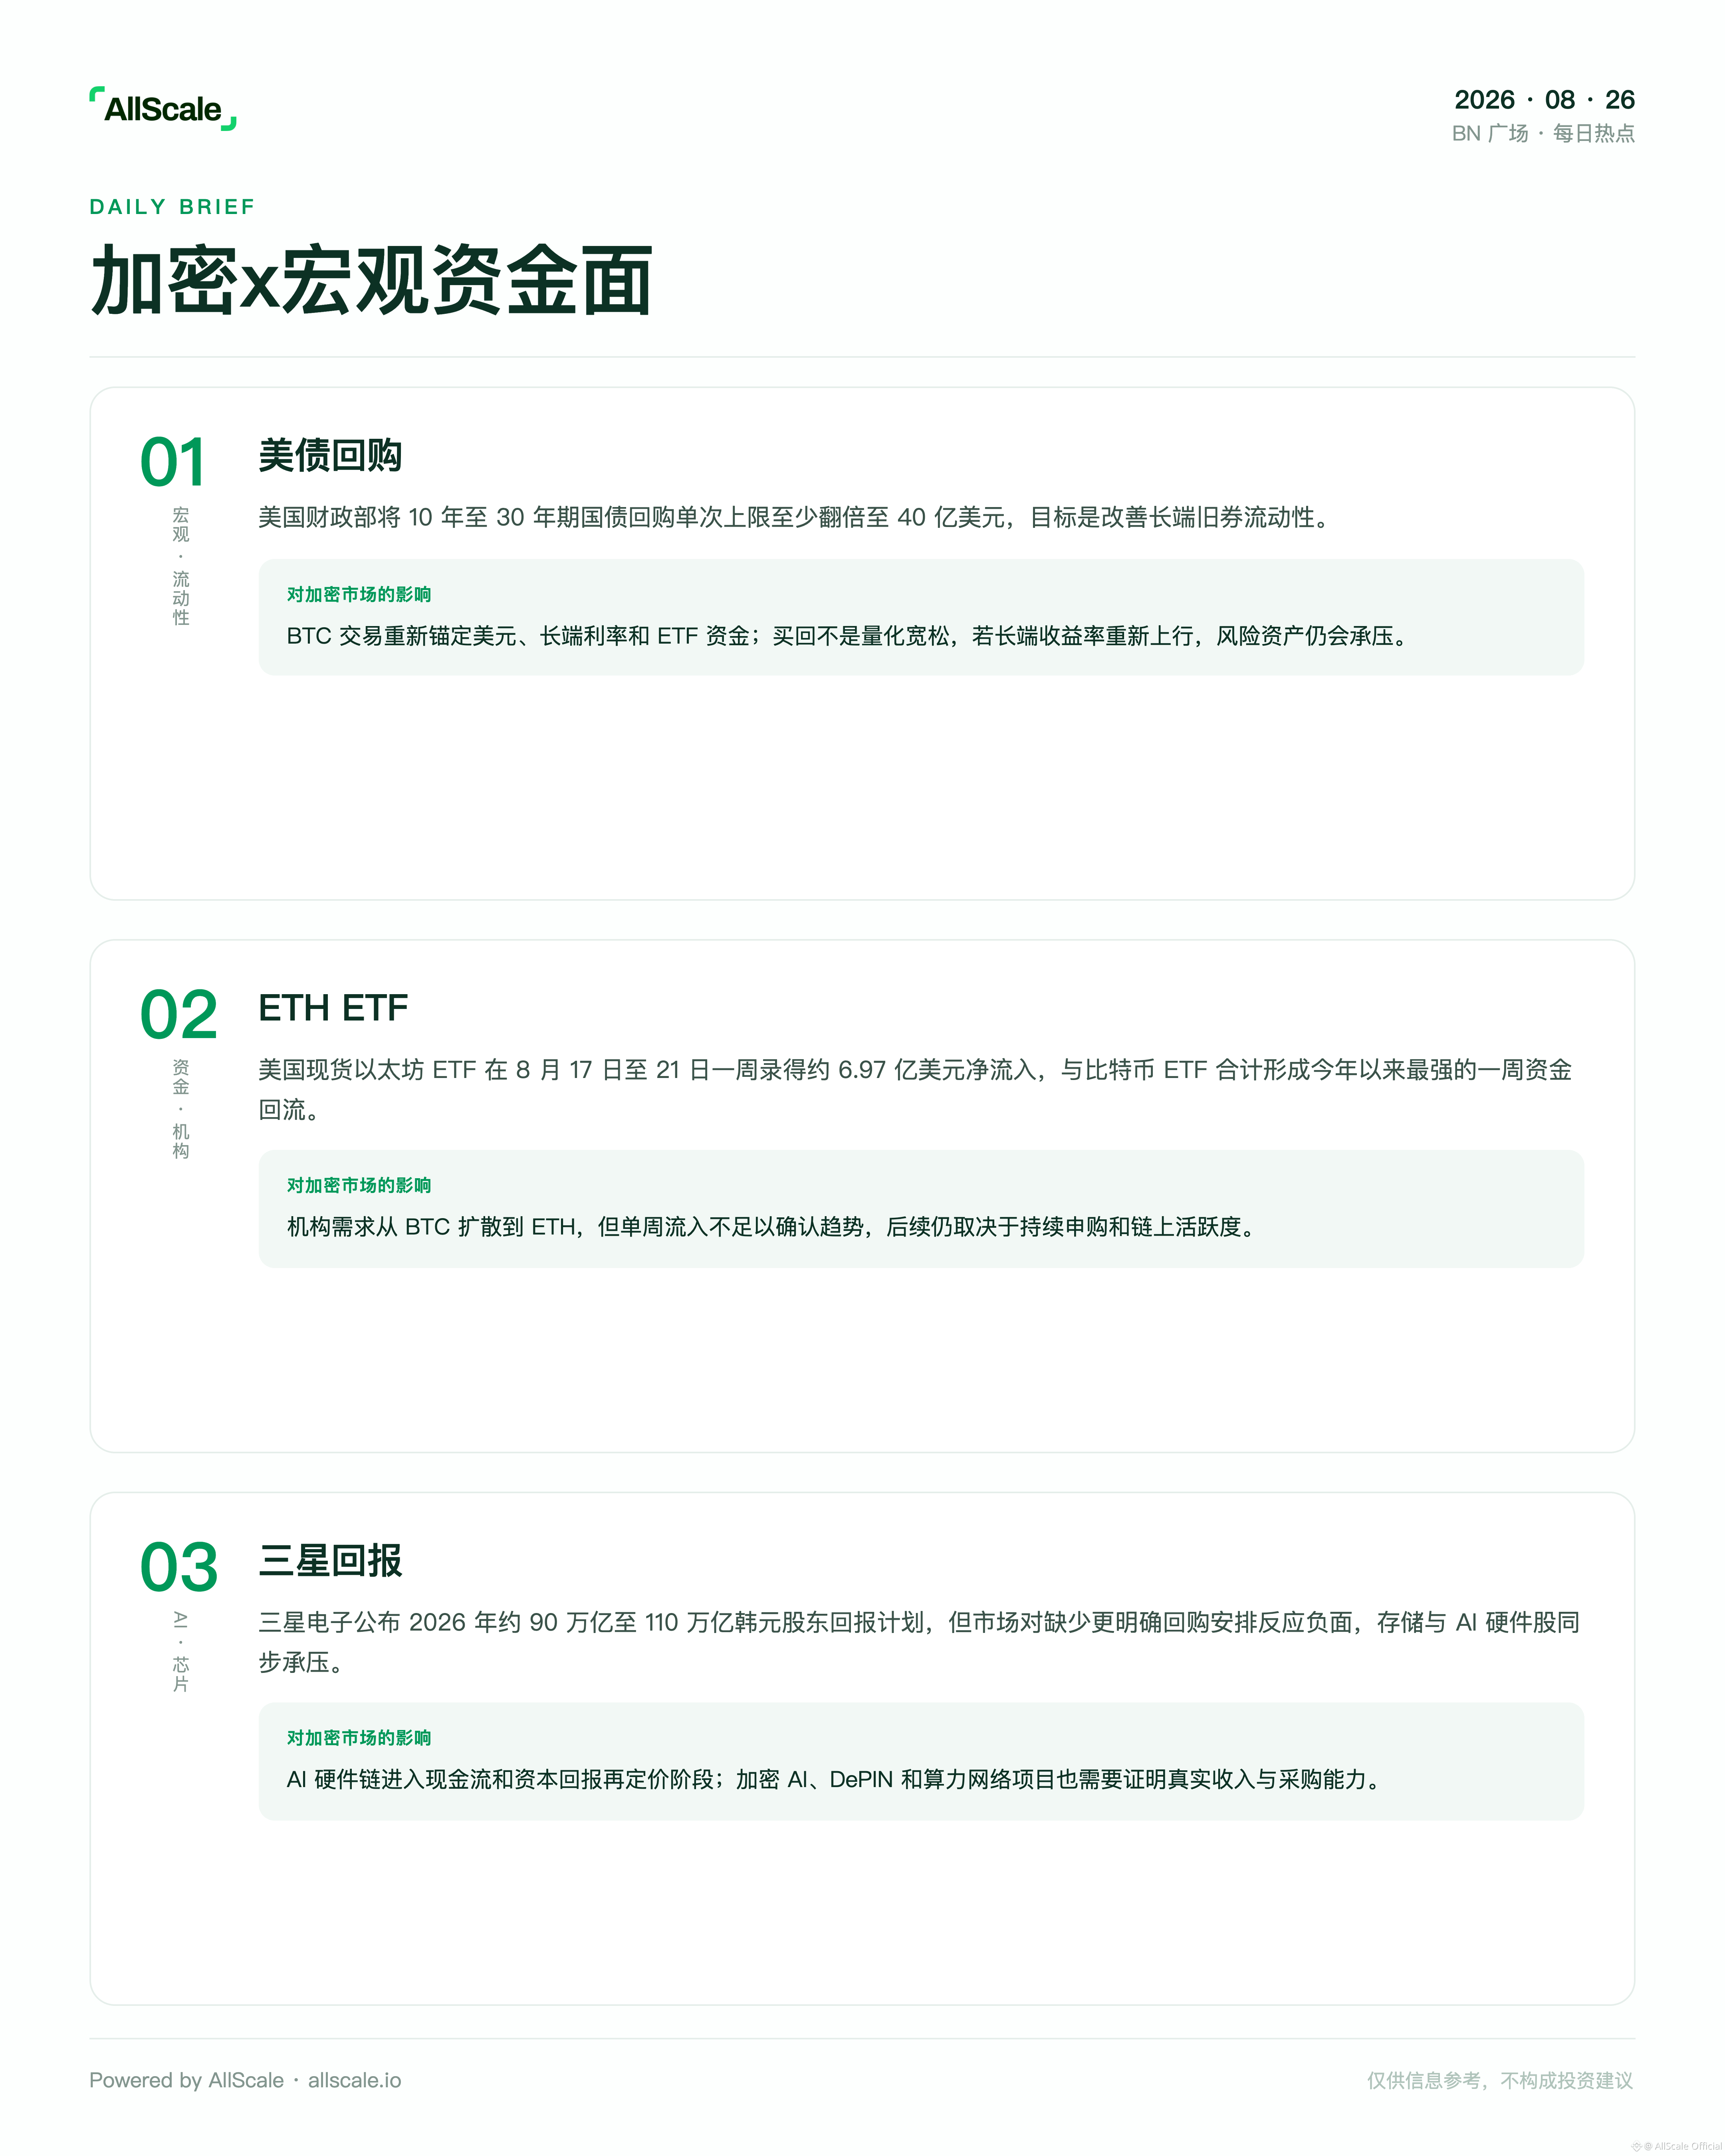
1. Los repos de deuda estadounidense vuelven a anclar el trading de BTC a la liquidez
El Departamento del Tesoro de EE. UU. anunció que a partir del 9 de septiembre, el límite máximo por operación para los repos de bonos del Tesoro con vencimientos de 10 a 30 años se duplicará al menos hasta los 4.000 millones de dólares, con el objetivo de mejorar la liquidez de los bonos antiguos en el tramo largo. El interés por Bitcoin aumenta en paralelo, pero los contratos abiertos caen a un mínimo de dos meses, lo que indica que esta ronda está más orientada a flujos de contado y a recompras de posiciones cortas, en lugar de acumulación unilateral apalancada. El impacto es que, a corto plazo, el precio de BTC sigue siendo fijado conjuntamente por el dólar, las tasas del tramo largo y los flujos de los ETF; las compras del Tesoro no equivalen a flexibilización cuantitativa. Si las rentabilidades del tramo largo vuelven a subir, los activos de riesgo seguirán bajo presión.
2. Los flujos del ETF de ETH se reencauzan y se expanden a activos no-BTC
Los ETF spot de Ethereum en EE. UU. registraron aproximadamente 697 millones de dólares de entradas netas durante la semana del 17 al 21 de agosto, formando la semana con mayor repunte de flujos desde el inicio del año junto con la suma de los ETF de Bitcoin. El trasfondo es que el capital institucional vuelve a entrar por el canal de los ETF spot, y aumenta la proporción de ETH en los flujos; la demanda ya no se concentra únicamente en BTC. El impacto es que se refuerza la narrativa de ETH como una combinación de “puerta de acceso regulada + activo generador de rendimientos on-chain”, aunque una sola semana de entradas no es suficiente para confirmar una tendencia; lo que sigue dependerá de la continuidad de las suscripciones y de la actividad on-chain.
3. La rentabilidad de Samsung queda por debajo de lo esperado y reduce el apetito por el riesgo en hardware de IA
Samsung Electronics anunció un plan de devolución a los accionistas de alrededor de 900.000 a 1,1 millones de billones de won surcoreano en 2026, y planea distribuir aproximadamente 300.000 billones de won en dividendos; sin embargo, el mercado reaccionó negativamente ante la falta de un plan de recompra de acciones más claro. En consecuencia, Samsung, SK Hynix y compañías estadounidenses relacionadas con hardware de IA se vieron presionadas de manera simultánea. El impacto es que la cadena de hardware de IA pasa de una fase de “fuerte demanda” a una nueva etapa de revaloración en términos de “gasto de capital, flujo de caja y devolución al accionista”; también se exigirá a los proyectos de IA cripto, DePIN y redes de cómputo que demuestren ingresos reales y capacidad de aprovisionamiento.
Lo anterior es únicamente una recopilación de información pública y no constituye ningún tipo de asesoramiento de inversión.
1. Los repos de deuda estadounidense vuelven a anclar el trading de BTC a la liquidez
El Departamento del Tesoro de EE. UU. anunció que a partir del 9 de septiembre, el límite máximo por operación para los repos de bonos del Tesoro con vencimientos de 10 a 30 años se duplicará al menos hasta los 4.000 millones de dólares, con el objetivo de mejorar la liquidez de los bonos antiguos en el tramo largo. El interés por Bitcoin aumenta en paralelo, pero los contratos abiertos caen a un mínimo de dos meses, lo que indica que esta ronda está más orientada a flujos de contado y a recompras de posiciones cortas, en lugar de acumulación unilateral apalancada. El impacto es que, a corto plazo, el precio de BTC sigue siendo fijado conjuntamente por el dólar, las tasas del tramo largo y los flujos de los ETF; las compras del Tesoro no equivalen a flexibilización cuantitativa. Si las rentabilidades del tramo largo vuelven a subir, los activos de riesgo seguirán bajo presión.
2. Los flujos del ETF de ETH se reencauzan y se expanden a activos no-BTC
Los ETF spot de Ethereum en EE. UU. registraron aproximadamente 697 millones de dólares de entradas netas durante la semana del 17 al 21 de agosto, formando la semana con mayor repunte de flujos desde el inicio del año junto con la suma de los ETF de Bitcoin. El trasfondo es que el capital institucional vuelve a entrar por el canal de los ETF spot, y aumenta la proporción de ETH en los flujos; la demanda ya no se concentra únicamente en BTC. El impacto es que se refuerza la narrativa de ETH como una combinación de “puerta de acceso regulada + activo generador de rendimientos on-chain”, aunque una sola semana de entradas no es suficiente para confirmar una tendencia; lo que sigue dependerá de la continuidad de las suscripciones y de la actividad on-chain.
3. La rentabilidad de Samsung queda por debajo de lo esperado y reduce el apetito por el riesgo en hardware de IA
Samsung Electronics anunció un plan de devolución a los accionistas de alrededor de 900.000 a 1,1 millones de billones de won surcoreano en 2026, y planea distribuir aproximadamente 300.000 billones de won en dividendos; sin embargo, el mercado reaccionó negativamente ante la falta de un plan de recompra de acciones más claro. En consecuencia, Samsung, SK Hynix y compañías estadounidenses relacionadas con hardware de IA se vieron presionadas de manera simultánea. El impacto es que la cadena de hardware de IA pasa de una fase de “fuerte demanda” a una nueva etapa de revaloración en términos de “gasto de capital, flujo de caja y devolución al accionista”; también se exigirá a los proyectos de IA cripto, DePIN y redes de cómputo que demuestren ingresos reales y capacidad de aprovisionamiento.
Lo anterior es únicamente una recopilación de información pública y no constituye ningún tipo de asesoramiento de inversión.